
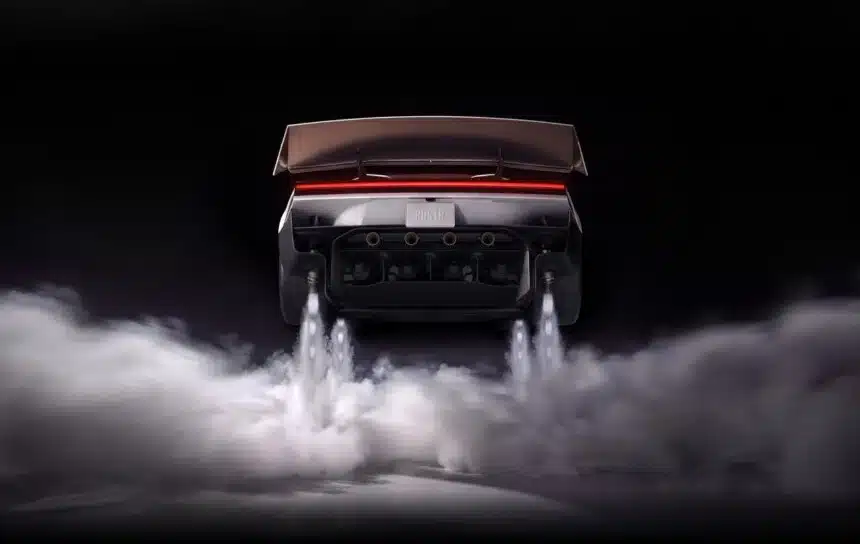
Dezvăluirea impresionantă de către Tesla a noii sale mașini electrice zburătoare Roadster a dus la creșterea acțiunilor în tranzacțiile de după închiderea bursei, în ciuda scepticismului analiștilor cu privire la evaluarea fundamentală a companiei.
Conform Investing.com , demonstrația a avut loc la baza SpaceX din Texas. În timpul transmisiunii în direct, mașina autonomă s-a răsturnat peste o rampă, a aterizat cu succes și a demonstrat, de asemenea, că plutește deasupra altor vehicule. „A funcționat. Mașinile zburătoare sunt reale”, a comentat CEO-ul companiei, Elon Musk. În urma acestei performanțe, acțiunile Tesla în tranzacțiile extrabursiere au crescut cu aproape 4%, ajungând la 376,74 dolari.
Specificații și versiuni ale noului Roadster
În timpul prezentării, au fost dezvăluite specificații impresionante, deși specifice, ale viitorului model. Mașina folosește aer comprimat rece și un motor electric pentru a efectua manevre, accelerând până la aproximativ 97 km/h în doar 0,81 secunde. Viteza maximă declarată depășește 370 km/h. Pentru reducerea greutății au fost utilizate magneziu, titan și fibră de carbon. Tesla intenționează să producă Roadster-ul în trei niveluri de echipare:
- Performanță (versiunea rutieră cu două locuri);
- Thrust (versiune de curse cu două locuri în ediție limitată);
- Rocket (o versiune cu un singur loc, doar pe bază de invitație, despre care compania susține că „poate zbura”).
Producția este planificată să înceapă la fabrica Giga Texas cel mai devreme în 2028. Pentru precomandă este necesar un avans de 50.000 de dolari. Elon Musk însuși recunoaște că este puțin probabil ca proiectul să aibă un impact semnificativ asupra veniturilor totale ale companiei și avertizează împotriva achizițiilor pentru clienții care prioritizează siguranța.
Evaluare fundamentală: euforie versus cifre
În ciuda spectacolului tehnologic, experții avertizează asupra unui producător auto supraevaluat. Potrivit InvestingPro, valoarea justă a Tesla este de 256,64 dolari, cu aproape 30% sub prețul actual de piață, clasificând acțiunile drept „supraevaluate”. Multiplul P/E (preț/câștig) al companiei a depășit 300 în ultimele 12 luni și se preconizează că va rămâne peste 200 până în 2026. Sănătatea financiară a Tesla este evaluată ca fiind medie: punctele forte, cum ar fi numerarul amplu, sunt compensate de multipli de evaluare ridicați și de volatilitatea semnificativă.
Atenția pieței este concentrată în prezent asupra viitorului raport trimestrial, programat să fie publicat pe 21 octombrie. Previziunile consensuale indică o scădere a câștigurilor pe acțiune la 0,46 USD (de la 0,50 USD cu un an mai devreme) și venituri de 27,92 miliarde USD. Deși volumele livrărilor din trimestrul al treilea au depășit așteptările (486.532 de vehicule), analiștii sunt prudenți: în ultimele trei luni, 17 experți și-au redus previziunile de profit și doar cinci le-au majorat. Raportul din iulie, care a dezamăgit investitorii, a dus la o scădere cu 15% a acțiunilor, iar de data aceasta piața opțiunilor preconizează o potențială mișcare de aproximativ 5% în ambele direcții.
Adaugă un comentariu
Trebuie să fii autentificat pentru a posta un comentariu .