
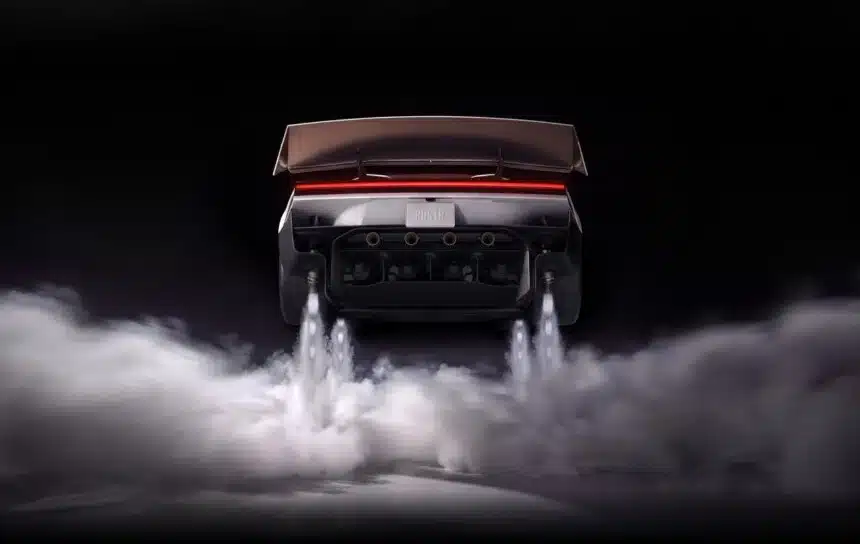
Компания Tesla провела впечатляющую презентацию нового летающего электрокара Roadster, что вызвало рост акций на постмаркете, несмотря на скептицизм аналитиков относительно фундаментальной оценки компании.
Как сообщает портал Investing.com, демонстрация прошла на территории базы SpaceX в Техасе. Во время прямого эфира беспилотный автомобиль совершил прыжок с переворотом через рампу, успешно приземлившись, а также продемонстрировал зависание над другими машинами. «Получилось. Летающие машины реальны», — прокомментировал событие глава компании Илон Маск. На фоне этого перформанса котировки Tesla на внебиржевых торгах прибавили почти 4%, достигнув отметки $376,74.
Характеристики и версии нового Roadster
В ходе презентации были раскрыты впечатляющие, хотя и специфические, характеристики грядущей новинки. Автомобиль использует холодный сжатый воздух и электромотор для совершения маневров, разгоняясь до 60 миль в час (около 97 км/ч) всего за 0,81 секунды. Максимальная заявленная скорость превышает 370 км/ч. Для снижения веса конструкции использованы магний, титан и углеродное волокно. Tesla планирует выпускать Roadster в трех модификациях:
- Performance (двухместная дорожная версия);
- Thrust (лимитированная двухместная гоночная версия);
- Rocket (одноместная версия, доступная только по приглашениям, про которую компания прямо заявляет, что «она может летать»).
Производство планируется развернуть на фабрике Giga Texas не ранее 2028 года. Для оформления предзаказа требуется депозит в размере 50 тысяч долларов. При этом сам Илон Маск признает, что проект вряд ли окажет существенное влияние на общую выручку компании, и предостерегает от покупки тех клиентов, для которых главным приоритетом является безопасность.
Фундаментальная оценка: эйфория против цифр
Несмотря на технологическое шоу, эксперты предупреждают о завышенной оценке акций автопроизводителя. По данным InvestingPro, справедливая стоимость бумаг Tesla находится на уровне $256,64, что почти на 30% ниже текущих рыночных котировок, из-за чего акции классифицируются как «переоцененные». Мультипликатор P/E (цена/прибыль) компании превышает 300 за последние 12 месяцев и, по прогнозам, останется выше 200 вплоть до 2026 года. Финансовое здоровье Tesla оценивается как среднее: сильные стороны, такие как достаточный объем наличности, нивелируются высокими мультипликаторами оценки и значительной волатильностью.
Внимание рынка сейчас сфокусировано на предстоящем квартальном отчете, публикация которого намечена на 21 октября. Консенсус-прогноз предполагает снижение прибыли на акцию до $0,46 (против $0,50 годом ранее) и выручку в размере $27,92 млрд. Хотя объемы поставок в третьем квартале превзошли ожидания (486 532 автомобиля), аналитики проявляют осторожность: за последние три месяца 17 экспертов понизили свои прогнозы по прибыли, и лишь 5 — повысили. Июльский отчет, разочаровавший инвесторов, привел к падению котировок на 15%, и в этот раз рынок опционов закладывает потенциальное движение акций примерно на 5% в любом направлении.
Добавить комментарий
Для отправки комментария вам необходимо авторизоваться.