Банк России

  • Триллионный ущерб и адаптация розницы: почему удары по складам Wildberries не сломали российскую экономику

    Триллионный ущерб и адаптация розницы: почему удары по складам Wildberries не сломали российскую экономику

    Массированные налеты украинских беспилотников на логистические центры Wildberries и Ozon привели к масштабным пожарам и убыткам порядка триллиона рублей, однако не достигли заявленных военно-политических целей.

    Как сообщает издание «Важные истории», удары преследовали цели сорвать снабжение, нанести урон экономике и спровоцировать социальное недовольство. Однако отраслевые эксперты скептически оценивают реальный макроэкономический эффект: консультант по работе маркетплейсов подчеркивает, что «горящие склады дают эффектную картинку и приносят их владельцам и продавцам товаров большие убытки, но не так много значат для экономики страны, даже для самих маркетплейсов не значат остановку деятельности, по крайней мере в ближайшее время».

    Логистика под ударом и государственная поддержка

    Несмотря на потерю товаров у 400 тысяч продавцов и риски для персонала распределительных центров, торговые онлайн-платформы оперативно перестроили логистические цепочки, задействовав площади в соседних странах и превратив в пункты сортировки сеть ПВЗ (пункты выдачи заказов). Прогнозируемый аналитиками Киева эффект домино в финансовом секторе также не состоялся: банки и государственные институты быстро предложили механизмы поддержки пострадавшему бизнесу.

    Ключевые меры и финансовые факторы стабилизации ситуации включают:

    • Рекомендацию Банка России по реструктуризации займов: к сентябрю «Сбер» получил заявки от селлеров на 8 млрд рублей, а ВТБ — на «сотни миллионов»;
    • Годовую отсрочку по уплате налогов и страховых взносов для пострадавших продавцов, дополненную мораторием на фискальные проверки;
    • Поручение президента РФ разработать профильную программу: «Логистические… мощности, конечно, требуют восстановления, в том числе при участии государства»;
    • Быстрое поглощение дефицита площадей за счет профицита складской недвижимости в Московском регионе (около 500 тыс. кв. м к июлю) и частичный переток покупателей в пустующие торговые центры.

    Общественная реакция и макроэкономический итог

    Экономические последствия атак оказались локализованными. По оценке ведущего эксперта NEST-центра Сергея Алексашенко, макроэкономический ущерб составит «меньше 0,1% ВВП, это точность округления», а основной удар пришелся на жителей небольших населенных пунктов и провинцию. Экономист Владислав Иноземцев подтверждает ограниченность воздействия налетов, заявляя, что «ничего страшного» в масштабах системы не происходит, а сам ущерб никак не отразится на способности государства вести боевые действия.

    В общественном сознании налеты на логистические комплексы также не привели к росту антивоенных настроений. Согласно данным «Левада-центра», если в июле атаки на инфраструктуру Wildberries занимали третье место среди наиболее запомнившихся событий с 10%, то к сентябрю показатель снизился до 1%. Опросы показывают, что население постепенно адаптировалось к инцидентам: 56% респондентов по-прежнему выступают за наращивание ударов, тогда как пойти на уступки ради мира готовы лишь 25%.
  • Ажиотажный старт третьей формы валюты: россияне открыли почти 200 тысяч счетов в цифровом рубле

    Ажиотажный старт третьей формы валюты: россияне открыли почти 200 тысяч счетов в цифровом рубле

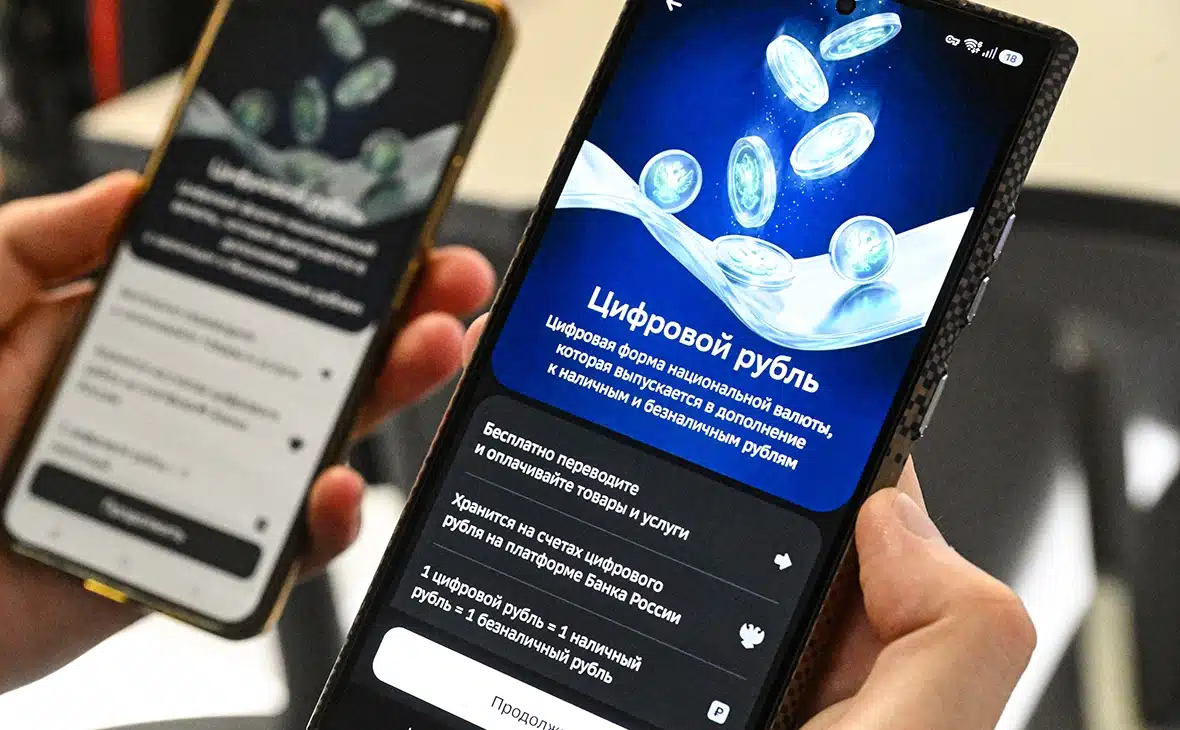
    Темпы внедрения цифрового рубля многократно превзошли первоначальные ожидания Банка России: всего за три недели граждане открыли почти 200 тысяч счетов новой формы национальной валюты.

    О взрывном росте популярности цифрового актива сообщила редакция финансового портала «Финансы Mail» со ссылкой на доклад председателя Банка России Эльвиры Набиуллиной в рамках совещания президента РФ Владимира Путина с членами правительства. Глава регулятора обратила внимание на разительный контраст между текущей динамикой и трехлетним этапом тестирования платформы: «Было много споров, заинтересует ли цифровой рубль граждан. Приведу цифры. За три года — а у нас три года был пилот по цифровому рублю — мы все отрабатывали, технологии, с банками вместе. За три года было открыто 5 тыс. счетов. А на текущий момент граждане открыли уже почти 200 тыс. счетов. Для первых трех недель это совсем не мало». При этом изначально регулятор рассчитывал достичь планки лишь в 60 тысяч счетов к концу года.

    Выгода для населения и приток предпринимателей

    Основным драйвером пользовательского спроса со стороны гражданского сектора стало отсутствие каких-либо комиссий за проведение финансовых операций между физическими лицами. Руководитель Центробанка констатировала интерес пользователей следующими словами: «То есть интерес есть. И люди интересуются, пробуют, видят, что переводы мгновенные, бесплатные. И абсолютно бесплатные переводы — это главный плюс для граждан. Но отрадно, что и бизнес тоже интересуется цифровым рублем, открывает счета. За три недели 8 тыс. компаний, индивидуальных предпринимателей это сделали».

    Минимизация издержек и интеграция через QR-коды

    Для коммерческих структур участие в расчетах третьей формой рубля открывает возможности масштабной экономии на эквайринге и процессинге, так как тарифная сетка Банка России значительно уступает стоимости традиционных банковских транзакций по картам.

    Ключевые преимущества и показатели интеграции инструмента для бизнеса включают:

    • прием платежей через обычные кассовые QR-коды без необходимости проведения дорогостоящих технико-программных перестроек инфраструктуры;
    • быстрое подключение свыше 8 тысяч юридических лиц и индивидуальных предпринимателей в первые двадцать один день работы платформы;
    • потенциальную экономию сотен миллиардов рублей в год на операционных расходах для сегмента малого и среднего предпринимательства.

    Подводя итоги начального этапа масштабирования проекта, председатель ЦБ РФ отдельно отметила: «И подчеркну, что бизнесу не нужно проводить каких-то существенных доработок для того, чтобы принимать цифровой рубль. Человек может оплатить покупку цифровыми рублями через обычный QR-код на кассе. Это тоже экономит издержки, особенно для малого и среднего бизнеса. Малому и среднему бизнесу важно экономить на простых переводах и платежах, мы посмотрели — это обходится в сотни миллиардов рублей в год. То есть это, конечно, существенная экономия на так называемых транзакционных издержках».

  • Ставка на паузе: Банк России сохранил ключевой показатель на уровне 14% на фоне растущей инфляции

    Ставка на паузе: Банк России сохранил ключевой показатель на уровне 14% на фоне растущей инфляции

    Совет директоров Банка России принял решение оставить ключевую ставку без изменений на отметке 14% годовых.

    Об этом регулятор сообщил по итогам планового заседания 11 сентября 2026 года. Председатель Центробанка Эльвира Набиуллина во время пресс-конференции пояснила, что летнее ускорение роста цен было в первую очередь спровоцировано ситуацией на рынке моторного топлива. Отметив природу этого экономического явления, глава регулятора подчеркнула: «Сам по себе это разовый фактор, но мы видим, что он сказывается на ценах более широкого круга товаров и услуг». По ее словам, для возобновления цикла смягчения денежно-кредитной политики необходимо получить дополнительные данные об устойчивости инфляционных процессов.

    Ключевые факторы и макроэкономические риски

    Согласно официальному заявлению ЦБ, текущая финансовая и производственная ситуация характеризуется следующими параметрами:

    • Экономика в третьем квартале 2026 года продолжает расти умеренными темпами.
    • Устойчивая инфляция повысилась до 5–6% в пересчете на год из-за временного выбытия мощностей в отдельных производственных отраслях.
    • Напряженность на рынке труда постепенно снижается, однако рост заработных плат все еще существенно отстает от динамики увеличения производительности труда.
    • Проинфляционные риски на среднесрочном горизонте остаются преобладающими над дезинфляционными.
    • Кредитная активность продолжает оставаться высокой, что обеспечивается прежде всего за счет корпоративного сектора.

    Возвращение годовой инфляции к целевому ориентиру ожидается лишь в среднесрочной перспективе. Важным условием для дальнейших решений по ставке станут новые параметры государственного бюджета, которые правительство должно представить в сентябре. Как резюмировала Эльвира Набиуллина, оценивая вектор будущих шагов: «Траектория ключевой ставки будет такой, чтобы обеспечить снижение инфляции до 4% в 2027 году и ее закрепление на целевом уровне в дальнейшем».

  • Банк России представил сценарии развития экономики с вероятностью роста ставки до 21%

    Банк России представил сценарии развития экономики с вероятностью роста ставки до 21%

    Центральный банк России представил общественности обновленный проект основных направлений денежно-кредитной политики на 2027 и 2028–2029 годы, обозначив возможные пути развития национальной экономики.

    Как сообщает издание «Фонтанка.ру», регулятор подготовил четыре варианта развития событий: один базовый, опубликованный ранее в июле, и три альтернативных. Данный стратегический документ, отражающий цели ЦБ, ежегодно обновляется и направляется для ознакомления депутатам Госдумы.

    Альтернативные пути экономики

    Помимо основного прогноза, финансовое ведомство разработало три дополнительных вектора, которые существенно различаются по макроэкономическим параметрам:

    • «Дезинфляционный» сценарий: Строится на отсутствии новых санкционных ограничений и ускоренном росте производительности труда, в том числе благодаря внедрению технологий искусственного интеллекта (ИИ). В таких условиях ожидается перераспределение трудовых ресурсов в пользу эффективных компаний, а ключевая ставка может опуститься до 9–11% к 2027 году (против 10,5–12,5% в базовом варианте).
    • «Проинфляционный» сценарий: Предполагает ужесточение санкционного давления, падение производственного потенциала и рост бюджетных расходов. Усиление политики протекционизма ради импортозамещения в совокупности с санкциями приведет к сокращению импорта и ощутимому росту цен на товары внутри страны.
    • «Рисковый» сценарий: Рассматривает начало нового мирового финансового кризиса как главную угрозу для российской экономики.

    Риск глобального кризиса

    Описывая «Рисковый» вариант развития, регулятор впервые указывает на то, что катализатором глобальных экономических потрясений может стать ситуация на рынке искусственного интеллекта. По оценкам ведомства, колоссальные инвестиции, направленные в эту сферу за последние годы, могут оказаться сильно завышенными с точки зрения реальной эффективности.

    Подобное развитие событий способно запустить цепочку неблагоприятных факторов и разогнать инфляцию в России до 11–13% к 2027 году. В ответ на это Банку России придется пойти на жесткие меры и повысить ключевую ставку в среднем до 19–21% по итогам года. Тем не менее, в самом ЦБ наиболее вероятным считают базовый сценарий. Из альтернативных вариантов самым реалистичным ведомство называет проинфляционный тренд, тогда как вероятность полномасштабного мирового кризиса по-прежнему оценивается как низкая.

  • Прогноз роста ВВП до 0% и рекордный дефицит: Банк России ухудшил экономические ожидания на 2026 год

    Прогноз роста ВВП до 0% и рекордный дефицит: Банк России ухудшил экономические ожидания на 2026 год

    Банк России существенно ухудшил среднесрочный прогноз развития российской экономики на 2026 год, впервые с начала кризисных изменений допустив нулевой рост ВВП в диапазоне от 0% до 1%.

    Об обновлении экономических ориентиров и сопутствующих рисках пишет независимое издание «Вёрстка». Помимо вероятной стагнации объема производства, финансовый регулятор скорректировал оценку инфляции в сторону увеличения до 6–7% вместо ранее предполагавшихся 4,5–5,5%, а также пересмотрел ключевые параметры внешней торговли, платежного баланса и цен на нефть.

    Причины пересмотра оценок и инфляционное давление

    Объясняя причины смены базового сценария, председатель Банка России Эльвира Набиуллина указала на пересмотр условий предложения, характера бюджетной политики, внешних факторов и усиление инфляционных рисков. В частности, весенние расчеты на динамичное восстановление производственных мощностей не оправдались, а возникший топливный кризис подтолкнул рост цен и подпитал инфляционные ожидания. В регуляторе рассчитывают, что текущий всплеск носит временный характер и сгладится по мере нормализации работы НПЗ, однако признают, что подорожание топлива уже затронуло широкий спектр товаров и услуг.

    Рекордный дефицит бюджета и позиции экспертов

    На фоне замедления динамики Центробанк впервые с периода пандемии COVID-19 прогнозирует первичный структурный дефицит бюджета на уровне 2% ВВП, что в общем выражении может составить около 3,6% ВВП или 8,2 трлн рублей. Набиуллина подчеркнула: «это собственная оценка Центробанка, основанная на текущих данных», отметив регулярность изменений параметров госбюджета в последние годы. Со своей стороны, экономисты связывают ухудшение показателей с замедлением активности и ограниченным эффектом от налоговой политики — за полугодие дефицит федерального бюджета уже достиг 5,7 трлн рублей, перешагнув годовой план. Параллельно глава Сбербанка Герман Греф отметил, что экономика находится в состоянии «переохлаждения», а высокие процентные ставки ускоряют спад инвестиций.

    Макроэкономический контекст и рыночные риски

    Пересмотр базовых оценок регулятором отражает накопленный дисбаланс во внешней торговле, коррекцию ожидавшихся цен на нефть и острую чувствительность рынка к стоимости сырья. Ситуацию усложняет ограниченная эффективность произошедших налоговых изменений и опережающий рост государственных расходов, из-за чего дефицит казны за первые шесть месяцев уже перешагнул планку всего годового плана. В условиях, когда топливный фактор сохраняет вторичное давление на потребительские цены, продолжительное удержание жестких финансовых условий провоцирует заметный спад инвестиционной активности и усугубляет риски общей стагнации.

  • Банк России снизил ключевую ставку до 14,00% годовых на фоне умеренного роста экономики

    Банк России снизил ключевую ставку до 14,00% годовых на фоне умеренного роста экономики

    Совет директоров Банка России 24 июля 2026 года принял решение снизить ключевую ставку на 25 базисных пунктов, установив ее на уровне 14,00% годовых.

    О шаге по плавному смягчению денежно-кредитной политики сообщается в официальном пресс-релизе регулятора. Центробанк отмечает, что во втором квартале 2026 года экономика росла умеренными темпами, а показатели устойчивой инфляции сохраняются в диапазоне 4–5% в пересчете на год, несмотря на летний подъем цен и инфляционных ожиданий из-за разовых факторов.

    Макроэкономическая ситуация и динамика инфляции

    Согласно оценкам финансового регулятора, рост цен во втором квартале с поправкой на сезонность составил в среднем 5,0% в пересчете на год, а годовая инфляция на 20 июля зафиксирована на уровне 5,9%. При этом ускорение ценовой динамики в июне – июле во многом продиктовано колебаниями волатильных позиций, таких как плодоовощная продукция и моторное топливо. По прогнозу регулятора, из-за произошедшего скачка цен на топливо годовая инфляция в 2026 году составит 6,0–7,0%, однако с учетом проводимой политики в 2027 году она вернется к целевым значениям. Потенциальным препятствием для устойчивого замедления роста цен остается повышение инфляционных ожиданий населения и бизнеса, а также улучшение ситуации с кадрами на фоне снижающегося давления на рынке труда.

    Состояние экономики и сдерживающие факторы

    Экономическая активность во втором квартале поддерживалась преимущественно потребительским спросом при сдержанном восстановлении инвестиций, однако с июня проявились эффекты временного сокращения производственных возможностей в отдельных отраслях. Бизнес за последний месяц существенно снизил ожидания по будущему выпуску и спросу, что побудило Центробанк обновить макроэкономический прогноз и понизить ожидаемый рост ВВП в 2026 году до 0,0–1,0%. Денежно-кредитные условия сохраняются на умеренно жестком уровне, а в июне зафиксировано замедление кредитной активности, вызванное снижением объемов корпоративного кредитования при одновременном ускорении розничного сегмента.

    Прогнозы регулятора и среднесрочные риски

    ЦБ подчеркивает, что на среднесрочном горизонте проинфляционные риски продолжают преобладать над дезинфляционными. Базовый сценарий регулятора предполагает среднюю ключевую ставку в диапазоне 14,5–14,6% годовых в 2026 году и 10,5–12,5% в 2027 году. Дальнейшая траектория процентных ставок будет напрямую зависеть от бюджетной политики Правительства и масштаба вторичных эффектов от временного выбытия производственных мощностей. Регулятор предупреждает, что в случае заложения в проект бюджета более высокого структурного первичного дефицита может потребоваться проведение более жесткой денежно-кредитной политики.

  • Золотой заслон для бюджета: Центробанк РФ побил 24-летний рекорд по распродаже драгметалла из резервов

    Золотой заслон для бюджета: Центробанк РФ побил 24-летний рекорд по распродаже драгметалла из резервов

    Банк России на протяжении шести месяцев подряд распродает драгоценный металл из государственных резервов для покрытия растущего дефицита федерального бюджета, который за первое полугодие приблизился к 6 триллионам рублей.

    Об этой масштабной распродаже золотого запаса сообщает русская служба Deutsche Welle со ссылкой на регулятора. Только за июнь 2026 года запасы Центробанка, занимающие пятое место в мире по своему объему, уменьшились на 9,33 тонны, а суммарный объем реализации с начала года достиг 43,5 тонны.

    Исторический рекорд и финансовые объемы

    По сведениям Всемирного совета по золоту (World Gold Council), текущие масштабы продаж стали абсолютным рекордом за всю новейшую историю Российской Федерации. Последний сопоставимый период распродаж фиксировался лишь в 2002 году, когда за первое полугодие резервы сократились на 36,1 тонны. Как пояснил аналитик Freedom Global Владимир Чернов, суммарная выручка регулятора от реализации драгметалла могла составить порядка 5,6 млрд долларов.

    Механизм бюджетных операций и выбор актива

    Специалисты подчеркивают, что продажа золота является техническим инструментом исполнения бюджетного правила на фоне падения доходов от экспорта углеводородов. Объясняя логику происходящих процессов, Чернов отметил: «Когда нефтегазовые доходы оказываются ниже предусмотренного бюджетным правилом уровня или средства фонда направляются на инвестиции внутри страны, Банк России проводит встречные операции с ликвидными резервными активами. При этом ЦБ здесь выполняет техническую часть механизма, а не принимает отдельное решение закрывать дефицит бюджета продажей золота».

    Выбор золота в качестве основного компенсаторного актива обусловлен несколькими ключевыми факторами:

    • Физическая доступность: металл хранится на территории России и не подпадает под зарубежную заморозку валютных активов;
    • Благоприятная конъюнктура: котировки драгметалла на мировых рынках за последние годы существенно выросли;
    • Емкий внутренний рынок: основные объемы реализуются российским коммерческим банкам через биржевой и внебиржевой сегменты.

    Подтверждением высокой активности выступают данные Московской биржи, где в 2026 году зафиксирован резкий всплеск операций с золотом, а мартовский объем торгов этим активом достигал 42,6 тонны.

  • Прозрачность финансовых переводов: Совет Федерации обязал банки раскрывать полные условия оказания услуг

    Прозрачность финансовых переводов: Совет Федерации обязал банки раскрывать полные условия оказания услуг

    Совет Федерации одобрил закон, устанавливающий для кредитных организаций обязанность по открытому раскрытию информации об условиях предоставления финансовых услуг.

    О принятии данного нормативного акта сообщает информационный портал Финансы Mail.ru. Новое законодательное требование затронет все финансовые институты, обладающие законным правом на осуществление денежных переводов. Инициатива призвана повысить прозрачность финансового рынка для потребителей и систематизировать правила информирования граждан.

    Согласно одобренному документу, финансовые учреждения будут обязаны детально и понятно информировать клиентов о специфике проведения операций по ключевым платежным направлениям. В частности, новые правила коснутся транзакций, совершаемых через Систему быстрых платежей (СБП) платежной системы Банка России. Законопроект четко регламентирует перечень каналов и инструментов, по которым сведения должны предоставляться в обязательном порядке.

    Новые требования к раскрытию информации

    Под действие принятых норм подпадают условия предоставления, эксплуатации и приема электронных средств платежа. Из этого правила законодатели предусмотрели лишь одно ключевое исключение:

    • Требования не распространяются на электронные средства платежа, предназначенные для перевода электронных денежных средств (электронные кошельки).

    Вся необходимая информация должна размещаться непосредственно в местах непосредственного оказания услуг клиентам, а также на официальных интернет-ресурсах кредитных организаций. При этом конкретные параметры публикации данных (порядок, формат, способ и сроки размещения) будут строго определяться внутренними стандартами деятельности участников банковского сектора.

  • Эльвира Набиуллина отвергла предложение Германа Грефа провести эксперимент со снижением ключевой ставки

    Эльвира Набиуллина отвергла предложение Германа Грефа провести эксперимент со снижением ключевой ставки

    На полях Финансового конгресса Банка России развернулась острая дискуссия вокруг темпов смягчения денежно-кредитной политики, в ходе которой глава ЦБ Эльвира Набиуллина категорически отвергла идею искусственного снижения ключевой ставки при высоком уровне инфляции.

    О данном споре информируют «Ведомости», подчеркивая, что регулятор видит в подобных шагах прямую угрозу макроэкономической стабильности. В свою очередь, агентство РИА Новости передает, что резкое смягчение параметров ДКП может обернуться для страны тяжелыми последствиями, которые уже демонстрировал негативный опыт других государств.

    Риски стагфляции и международный опыт

    Руководитель Центробанка пояснила, что внутри регулятора нет фанатов высоких ставок, а ведомство полностью поддерживает доступность кредитования и справедливую конкуренцию. Однако в текущих реалиях ключевым приоритетом остается борьба с ростом цен, а не сама ставка. По мнению Набиуллиной, преждевременное смягчение политики приведет к дестабилизации рынка. «Мы могли бы провести эксперимент: взять и снизить ключевую ставку. Мы бы получили с вами, — я в этом просто уверена, — резкий рост инфляции. И попали бы в стагфляцию», — заявила она. Глава ЦБ также призвала обратить внимание на зарубежную практику, отметив: «Посмотрите на те страны, которые через это проходили. Там тоже благими намерениями поддержать инвестиции, поддержать бизнес была вымощена эта дорога».

    Дискуссия с бизнесом и позиция «Сбера»

    Обсуждение приобрело эмоциональный окрас после того, как глава «Сбера» Герман Греф с улыбкой произнес: «Давайте попробуем». Накануне топ-менеджер публично заявлял, что российская экономика уже оказалась переохлаждена, а экстремально высокие ставки мешают ее долгосрочному существованию. Однако председатель ЦБ жестко пресекла данную инициативу, ответив оппоненту: «Это эксперимент на своей стране. Я считаю, что для нашей страны, для нашей экономики такого рода эксперименты очень опасны».

    Текущий курс денежно-кредитной политики

    Несмотря на принципиальную позицию в отношении резких шагов, регулятор продолжает последовательно снижать стоимость денег. На заседании совета директоров 19 июня ключевая ставка была уменьшена в девятый раз подряд — на 25 базисных пунктов, достигнув 14,25% годовых.

    Основные факты о текущей стратегии Банка России:

    • Совет директоров рассматривал три сценария: сохранение ставки на уровне 14,5%, снижение до 14,25% либо до 14%.
    • Проинфляционные риски на среднесрочном горизонте по-прежнему преобладают над дезинфляционными.
    • Дальнейшие шаги будут приниматься на основе оценки устойчивости замедления инфляции, динамики инфляционных ожиданий, а также внутренних и внешних условий.
  • Черный понедельник на МосБирже: рынок акций рухнул до двухлетнего минимума

    Черный понедельник на МосБирже: рынок акций рухнул до двухлетнего минимума

    Российский фондовый рынок продемонстрировал стремительное падение, обновив минимальные значения с весны 2023 года.

    О затяжном пике отечественных индексов сообщает информационное агентство «Интерфакс», фиксируя рекордный откат индикатора МосБиржи со времен осени 2022 года. Ключевыми факторами масштабных распродаж со стороны инвесторов стали умеренное снижение ключевой ставки Банком России, непрекращающееся геополитическое давление в связи с конфликтом РФ-Украина, а также падение цен на североморскую нефть Brent ниже уровня 77,5 доллара за баррель из-за успешного завершения первого раунда переговоров между США и Ираном.

    По итогам основных торгов индекс МосБиржи упал на 4,2%, остановившись на отметке 2318,28 пункта, в то время как индекс РТС снизился на 4,7% — до 990,05 пункта. Лидерами падения оказались ценные бумаги «ЦИАН» (-13,3%), подешевевшие после прохождения квартальной дивидендной отсечки, а также акции «ВК» (-8,9%), «Роснефти» (-8,7%) и «Аэрофлота» (-8,1%). Комментируя ситуацию, эксперт по фондовому рынку компании «БКС Мир инвестиций» Андрей Смирнов констатирует: «рынок акций в понедельник продолжил снижение «широким фронтом» и на повышенных оборотах, индекс МосБиржи откатился в район 2300 пунктов». По его оценке, «основная причина ухудшения настроений — острая геополитика». Аналитик также добавил, что «Высокие торговые обороты и легкость преодоления поддержки индексом МосБиржи указывают на силу «медвежьего» импульса».

    Факторы макроэкономического давления

    Серьезное влияние на настроения участников рынка оказало недавнее решение Центробанка, который в минувшую пятницу снизил ключевую ставку лишь на 25 базисных пунктов до 14,25% годовых, хотя базовый прогноз экспертов предполагал более решительный шаг до 14% годовых. Делясь своим видением ситуации, аналитик ФГ «Финам» Дмитрий Лозовой подчеркивает, что «российский рынок акций в понедельник вошел в крутое пике на фоне ухудшения сразу нескольких факторов». По мнению специалиста, негатив усиливается внутренними топливными проблемами, перебоями на нефтеперерабатывающих мощностях и рисками нового витка инфляционного давления. В свою очередь, главный аналитик компании «Алор брокер» Андрей Зацепин заявляет, что «инвестиционных покупки акций делать пока рано». Он аргументирует свою позицию следующим образом: «Возможный рост дефицита бюджета РФ намекает и на то, что власти будут закручивать налоговые гайки, в том числе растет вероятность введения «налога на сверхдоходы», первыми кандидатами на который являются банки».

    Внешний фон и корпоративные события

    Помимо макроэкономических факторов, на траекторию российского рынка повлияли важные международные новости, регуляторные изменения и локальные корпоративные решения. В структуре рыночных событий дня можно выделить несколько ключевых аспектов:

    • Падение мировых цен на нефть марки Brent (августовские фьючерсы снизились на 3,8% до $77,47 за баррель) на фоне завершения первого раунда переговоров США и Ирана в Швейцарии и создания механизма координации для обеспечения безопасного судоходства в Ормузском проливе.
    • Введение Правительством РФ экспортной пошлины в размере 8% от таможенной стоимости на необработанные алмазы массой от 0,45 до 10,8 карата и алмазы спецразмеров (свыше 10,8 карата), которая начнет взиматься с 1 сентября 2026 года и уже спровоцировала падение акций «АЛРОСА» на 7,5%.
    • Запуск дочерней компанией «Совкомбанк страхование жизни» программы обратного выкупа акций материнской кредитной организации на Московской бирже объемом 2 млрд рублей в квартал, благодаря чему бумаги Совкомбанка стали редким исключением и подорожали на 1,4%.
    • Рост геополитической напряженности из-за запроса Комитета Сената США по вооруженным силам к Пентагону касательно возможностей дополнительных поставок зенитных ракет Patriot (PAC-3) на Украину.