прибыль

  • Немецкий автоконцерн BMW зафиксировал минимальную прибыль с 2020 года

    Немецкий автоконцерн BMW зафиксировал минимальную прибыль с 2020 года

    Немецкий автомобилестроительный гигант BMW завершил первые девять месяцев 2026 года с заметным спадом финансовых показателей, зафиксировав самый низкий уровень операционной прибыли со времен пандемического кризиса.

    Как информирует портал «Mail.ru Финансы» со ссылкой на официальную корпоративную отчетность, прибыль концерна до вычета процентов и налогов (EBIT) просела на 35,2% по сравнению с аналогичным промежутком предыдущего года, составив €5,2 млрд. Чистая прибыль за девять месяцев сократилась на 24% — до €4,3 млрд, в то время как совокупный оборот компании уменьшился на 7,3%, опустившись до отметки в €92,7 млрд.

    Факторы давления на автопром Германии

    Отрицательная динамика мюнхенского производителя развивается на фоне общеотраслевых трудностей, с которыми немецкая автомобильная индустрия сталкивается на протяжении последних лет. Кризисные явления, начавшиеся в период пандемии COVID-19, с 2022 года усилились под воздействием целого ряда внешнеэкономических факторов:

    • Существенное подорожание энергоносителей;
    • Обострение конкурентной борьбы со стороны производителей из Китая;
    • Введение торговых пошлин со стороны Соединенных Штатов;
    • Негативные экономические последствия кризиса на Ближнем Востоке.

    Специфика формирования финансовых результатов

    Разница в темпах снижения выручки и прибыли обусловлена комплексной структурой расходов компании. Если оборот демонстрирует совокупный объем выручки от продаж, а операционная прибыль показывает эффективность работы до учета налоговых выплат и стоимости обслуживания займов, то чистая прибыль формируется лишь после вычета всех сопутствующих издержек. На финансовый результат автопроизводителя одновременно влияют объемы реализации, отпускные цены и себестоимость производства. Дополнительную нагрузку формируют регулярные расходы на разработку и обновление модельного ряда, а также перемены в условиях трансграничной торговли и локальной конкуренции на различных региональных рынках.
  • Apple завершила финансовый год с рекордной выручкой в $478,8 млрд

    Apple завершила финансовый год с рекордной выручкой в $478,8 млрд

    Корпорация Apple отчиталась о рекордных финансовых показателях за четвертый квартал, однако сдержанные прогнозы менеджмента на праздничный сезон спровоцировали падение ее акций.

    Об этом сообщает издание The Bell, акцентируя внимание на том, что публикация стала дебютной для нового генерального директора Джона Тернуса, сменившего Тима Кука в сентябре. Квартальная выручка технологического гиганта поднялась на 12% в годовом выражении до беспрецедентных $114,5 млрд против прогнозировавшихся $113,5 млрд, прибыль на акцию достигла $2,10, а чистая прибыль установила исторический рекорд для сентябрьского периода в $30,7 млрд. Совокупная годовая выручка производителя электроники достигла отметки $478,8 млрд, увеличившись на 15%.

    Динамика продаж по продуктовым направлениям

    Основным драйвером квартального подъема вновь выступила реализация смартфонов, хотя динамика спроса в разрезе отдельных линеек и регионов оказалась неоднородной:

    • Выручка от продаж iPhone увеличилась на 17% в годовом сопоставлении, принеся $57,6 млрд и превзойдя консенсус-прогноз Уолл-стрит в $56,5 млрд (статистика учла первые дни продаж флагманов iPhone 18 Pro, но не затронула складной iPhone Duo, дебютировавший в октябре и вызвавший нарекания пользователей к дисплею).
    • Компьютерный сегмент Mac продемонстрировал скачок на 24%, сгенерировав $10,8 млрд при ожидавшихся $9,7 млрд.
    • Сервисный сектор, объединяющий магазин App Store и облачный сервис iCloud, обновил исторический максимум с показателем $31,6 млрд (+9,8%).
    • Продажи в Большом Китае выросли на 21% до $17,5 млрд, а поставки планшетов iPad принесли $6,23 млрд — оба направления не дотянули до расчетных планок аналитиков.

    Риски рентабельности и влияние расходов на искусственный интеллект

    Несмотря на уверенные текущие цифры, бумаги корпорации просели почти на 2% в день релиза и потеряли еще 4% на премаркете из-за прогнозов на праздничный квартал. Инвесторов насторожило ожидаемое снижение валовой маржи до 45–46% против 47,9% в предыдущем трехмесячном периоде. Финансовый директор Кеван Парех предупредил о сохранении давления на рентабельность и в следующем году, что продиктовано удорожанием чипов памяти на фоне острой конкуренции с создателями ИИ-инфраструктуры. Для компенсации издержек компания уже повысила ценники на ряд модификаций iPhone и MacBook, а дополнительные затраты на запуск Siri AI, функционирующей на серверах Google, могут заставить менеджмент пересмотреть стоимость подписок iCloud+.

    В исследовательской компании Morningstar полагают, что динамика выручки в 2027 году будет формироваться главным образом индексацией цен, а не ростом физических поставок гаджетов. Аналитики положительно оценивают отказ производителя от разработки собственных базовых моделей в пользу внедрения ИИ в экосистему устройств, но сомневаются в способности новых функций спровоцировать массовую замену смартфонов, сохраняя оценку справедливой стоимости акции на уровне $290. В свою очередь сервис MarketBeat указывает, что усредненная целевая цена экспертов зафиксирована на уровне $340,5 при текущих биржевых значениях около $338.

  • Золото может резко подешеветь: аналитики раскрыли прогноз цен до 2030 года

    Золото может резко подешеветь: аналитики раскрыли прогноз цен до 2030 года

    Мировые цены на золото могут остаться ниже отметки в 5000 долларов за тройскую унцию вплоть до 2030 года, несмотря на сохраняющуюся экономическую и геополитическую неопределённость.

    Как сообщает «Финансы Mail» со ссылкой на аналитический обзор консалтинговой компании Kept, стоимость драгоценного металла в ближайшие годы будет зависеть от состояния мировой экономики, политики Федеральной резервной системы США и активности центральных банков. Эксперты допускают снижение котировок относительно ранее достигнутых пиков.

    Сколько будет стоить золото в ближайшие годы

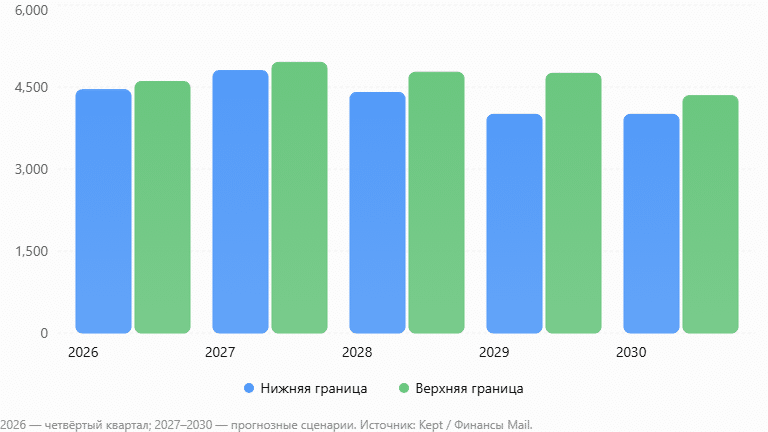
    Согласно расчётам Kept, средняя цена золота в четвёртом квартале 2026 года может составить от 4450 до 4600 долларов за тройскую унцию. В аналитическом обзоре подчёркивается: «Консенсус-прогноз средней цены в четвертом квартале 2026 года составит порядка 4,45−4,6 тысячи долларов США за тройскую унцию». На 2027 год предусмотрены два сценария — средняя стоимость металла может достигнуть 4950 или 4800 долларов. В дальнейшем аналитики ожидают постепенного снижения цен.

    Диаграма

    На фоне этих прогнозов биржевая стоимость золота при открытии торгов в среду составляла около 4067 долларов за унцию. По приведённым данным, с начала 2026 года металл потерял почти 7% стоимости: 1 января его цена достигала 4361,55 доллара. Однако по сравнению с 2 января предыдущего года золото всё ещё стоило более чем в полтора раза дороже. Таким образом, несмотря на недавнее снижение, драгоценный металл сохраняет значительный прирост относительно начала 2025 года.

    Почему золото может потерять в цене

    Традиционно золото считается защитным активом, к которому инвесторы обращаются в периоды экономических потрясений и геополитических кризисов. В последние годы спрос поддерживали центральные банки, стремившиеся диверсифицировать международные резервы и уменьшить зависимость от долларовых активов. Однако после резкого роста цен возникает риск коррекции: часть инвесторов фиксирует прибыль, а изменения процентных ставок влияют на привлекательность вложений в золото, которое само по себе не приносит процентного дохода.

    Аналитики Kept предполагают, что стабилизация мировой экономики и финансовых рынков способна привести к дальнейшему удешевлению металла. Согласно их сценариям, к 2030 году стоимость тройской унции может составить от 4000 до 4342 долларов. В то же время сохраняющиеся геополитические риски и активные закупки золота центральными банками способны поддержать спрос и ограничить масштаб падения. Таким образом, прогноз указывает на возможность снижения стоимости золота относительно пиковых значений, но не исключает сохранения высоких цен при новых экономических потрясениях.

  • Бухгалтерский парадокс Anthropic: убытки в 80 миллиардов долларов на фоне роста выручки

    Бухгалтерский парадокс Anthropic: убытки в 80 миллиардов долларов на фоне роста выручки

    В первой половине текущего года стартап Anthropic зафиксировал чистый убыток в размере 80,7 млрд долларов, что более чем в шесть раз превышает показатели аналогичного периода прошлого года.

    Как сообщает издание 3DNews, столь пугающая цифра не является отражением реальных финансовых потерь разработчика, поскольку 72 млрд долларов из этой суммы возникли исключительно из-за изменения балансовой стоимости конвертируемых облигаций компании.

    Специфика отчетности и финансовые показатели

    Особенности бухгалтерского учета требуют отражать удорожание ценных бумаг стартапа как убыток: по мере увеличения капитализации Anthropic пропорционально растет и справедливая стоимость ее конвертируемых облигаций. Если отбросить этот фактор, реальная экономическая картина выглядит совершенно иначе. Основные финансовые результаты ИИ-гиганта демонстрируют следующую динамику:

    • Выручка компании за третий квартал выросла на 45 % и достигла отметки в 16,8 млрд долларов;
    • По итогам третьего квартала стартап вышел в прибыль на скорректированной основе (без учета единовременных выплат и изменений в методиках учета);
    • Во втором квартале рост выручки был еще более стремительным — показатели увеличились с 4,8 до 11,6 млрд долларов;
    • Фактический операционный убыток за весь 2025 год составил лишь около 8,1 млрд долларов при выручке в 4,6 млрд, хотя из-за троекратного удорожания облигаций в документах фигурировал «бумажный» чистый убыток в 42 млрд долларов.

    Реакция рынка и масштабные планы инфраструктурных инвестиций

    Несмотря на колоссальные доходы, некоторое замедление темпов роста выручки в третьем квартале вызвало беспокойство у части инвесторов. В результате их внутренняя оценка капитализации Anthropic была скорректирована в меньшую сторону — с 2 трлн до 1,5 трлн долларов.

    В ближайшее десятилетие разработчик планирует направить беспрецедентные средства на развитие собственной инфраструктуры и оплату доступа к облачным ресурсам. Базовый план расходов оценивается не менее чем в 518 млрд долларов, однако в документации для инвесторов отмечается, что с учетом готовящихся партнерских соглашений эта сумма может возрасти до 750 млрд. Только на контракты с облачными провайдерами, большинство из которых не подлежат отмене, в ближайшие 7–10 лет заложено 450 млрд долларов. Масштаб трат стремительно растет уже сейчас: в первой половине этого года на облачную инфраструктуру было израсходовано почти 9 млрд долларов, что почти в четыре раза превышает затраты аналогичного периода прошлого года.

  • Борьба за прибыль и премиум: рынок смартфонов сокращает объемы на фоне изменения спроса

    Борьба за прибыль и премиум: рынок смартфонов сокращает объемы на фоне изменения спроса

    Глобальный рынок мобильных устройств демонстрирует устойчивый сдвиг в сторону более дорогих линеек на фоне увеличения среднего срока службы гаджетов.

    Как сообщает аналитическое агентство Counterpoint, пользователи всё реже торопятся приобретать новые аппараты. Характеризуя поведение покупателей, старший аналитик компании Шилпи Джейн подчеркнула: «Потребители всё дольше пользуются своими телефонами, проявляя повышенный интерес к восстановленным устройствам и уделяя больше внимания продуктам более высокого класса».

    Позиции лидеров: Samsung и Apple

    Верхние строчки рейтинга по-прежнему удерживают крупнейшие технологические гиганты, сохранившие доминирующее положение за счет интереса к премиальным продуктам:

    • Samsung: компания закрепила за собой статус лидера рынка с показателем 23%. Квартальные поставки южнокорейского производителя снизились на 3% по сравнению с аналогичным периодом прошлого года, однако спрос на серию Galaxy Z Fold8 и стабильный приток комплектующих для аппаратов среднего ценового сегмента помогли удержать позиции.
    • Apple: американская корпорация заняла долю в 22%, впервые в истории преодолев порог в 20% по итогам третьего квартала. При этом совокупные поставки бренда сократились в годовом выражении, так как отсутствие базовой модели iPhone 18 привело к менее плотному заполнению розничных каналов в месяц запуска по сравнению с прошлогодней полной линейкой iPhone 17.

    Спад китайских брендов и защита рентабельности

    Для ведущих вендоров из Китая отчетный квартал ознаменовался заметным снижением объемов отгрузок:

    • Компании OPPO и vivo зафиксировали падение поставок более чем на 20%.
    • У Xiaomi спад превысил 30%, что сократило присутствие бренда на глобальном рынке до 10%.

    Столь резкое сокращение объемов у Xiaomi обусловлено корректировкой коммерческой стратегии. Корпорация намеренно уменьшила долю присутствия в бюджетном ценовом сегменте и оптимизировала активность на ряде зарубежных рынков, сосредоточившись на сохранении нормы прибыли.

  • Искусственный интеллект на страже прибыли: как алгоритмы меняют цены в McDonald’s

    Искусственный интеллект на страже прибыли: как алгоритмы меняют цены в McDonald’s

    Сеть ресторанов быстрого питания McDonald’s активно внедряет технологии искусственного интеллекта для оптимизации ценообразования на территории США.

    Как пишет информационное агентство Reuters, новые алгоритмы тщательно анализируют целый спектр данных, включая уровень продаж, потребительский спрос и ценовые предложения конкурентов, чтобы рекомендовать оптимальную стоимость блюд для каждого конкретного заведения. Разработка этой системы велась в партнерстве с аналитической фирмой Tiger Analytics.

    Внедрение подобных технологий приводит к тому, что стоимость идентичных позиций меню может заметно варьироваться даже в рамках одного населенного пункта. В качестве наглядного примера журналисты приводят ситуацию во Фресно (штат Калифорния), где разрыв в ценах оказался весьма существенным:

    • в одном из ресторанов города классический бургер «Биг Мак» обойдется покупателю в 5,69 доллара;
    • в другом заведении той же сети цена достигает 6,89 доллара, что превышает базовую стоимость почти на 21%.

    Взаимодействие с франчайзи

    Несмотря на очевидный разброс цифр, прессе не удалось доподлинно выяснить, является ли эта разница прямым следствием работы новой интеллектуальной системы. Однако некоторые владельцы франшиз уже заявили о давлении со стороны корпоративного центра.

    Головной офис внимательно отслеживает любые отклонения от цен, рекомендованных алгоритмом. При этом финансовое бремя по оплате аренды помещений, выдаче заработной платы персоналу и покрытию прочих операционных расходов ложится исключительно на плечи самих рестораторов.

    Официальные представители McDonald’s поспешили прояснить ситуацию, заверив, что искусственный интеллект не занимается автоматическим установлением ценников. В корпорации подчеркнули, что программа носит исключительно рекомендательный характер, а финальное решение всегда остается прерогативой франчайзи. По мнению руководства сети, данный инструмент призван повысить общую эффективность ценовой политики и помочь ресторанам лучше учитывать специфику локального спроса.

  • Кризис в мировом автопроме: Jaguar Land Rover и другие гиганты анонсируют массовые сокращения

    Кризис в мировом автопроме: Jaguar Land Rover и другие гиганты анонсируют массовые сокращения

    Британский производитель премиальных автомобилей Jaguar Land Rover готовится уволить до четырех тысяч сотрудников в течение ближайших двух лет.

    Как передает портал Finance.mail.ru, ссылаясь на информацию телеканала CNBC, этот шаг продиктован ужесточением конкуренции с китайскими производителями, введением новых таможенных пошлин со стороны США, а также последствиями недавней кибератаки. Новости о реструктуризации уже оказали влияние на фондовый рынок: акции материнской компании Tata Motors просели на 0,7%.

    Цели оптимизации и кадровые изменения

    Стратегическая цель корпорации — адаптация к меняющимся условиям мирового рынка. Jaguar Land Rover рассчитывает сэкономить 2,3 миллиарда долларов и опустить точку безубыточности до уровня 300 тысяч выпускаемых автомобилей, что позволит сохранить финансовую устойчивость даже при падении спроса. Руководство автоконцерна подтвердило старт программы добровольного увольнения, которая затронет как штатных сотрудников, так и менеджеров. Объясняя необходимость подобных мер, представители компании заявили, что для повышения эффективности требуется «дальнейшее упрощение организации».

    Давление на европейскую промышленность и другие секторы

    Процессы, происходящие в Jaguar Land Rover, отражают масштабный кризис, с которым столкнулась европейская автомобильная индустрия в целом. Ради снижения издержек на фоне глобальной конкуренции и тарифного давления на кардинальные шаги идут и другие крупные игроки:

    • Британские люксовые марки Aston Martin и Bentley ранее также объявили о мерах по сокращению расходов.
    • Немецкий концерн Volkswagen 4 сентября утвердил план реструктуризации, подразумевающий увольнение еще 50 тысяч сотрудников. Общее число сокращенных к 2030 году достигнет 100 тысяч человек, включая руководящий состав. Из-за высоких тарифов, обошедшихся компании в 2,9 миллиарда евро по итогам 2025 года, автогигант планирует урезать свой модельный ряд на 50%.

    Тенденция к масштабной оптимизации штата затрагивает и другие отрасли бизнеса. В конце июля о намерении уволить около 2600 человек (примерно 7% персонала) сообщила платежная система Visa. Несмотря на то что рост прибыли на акцию составил 14,7% и совпал с ожиданиями рынка, публикация планов по сокращениям и слабых прогнозов на 2026 финансовый год привела к снижению стоимости акций компании на 2%.

  • Первый отчет SpaceX после IPO: рекордный рост выручки и падение акций

    Первый отчет SpaceX после IPO: рекордный рост выручки и падение акций

    Аэрокосмическая компания SpaceX опубликовала свой первый финансовый отчет после выхода на биржу, продемонстрировав рост выручки во втором квартале 2026 года на 92% в годовом выражении — до $7,8 млрд.

    Как сообщает финансовое обозрение vc.ru со ссылкой на данные CNBC, корпорация превзошла ожидания аналитиков, прогнозировавших показатель на уровне $6,93 млрд. Чистый убыток предприятия сократился с $1 млрд до $541 млн, а убыток на акцию составил 9 центов против ожидавшихся 26 центов.

    Финансовые результаты подразделений и ставка на ИИ

    Основные показатели бизнес-сегментов компании разделились следующим образом:

    • Starlink обеспечил $4,29 млрд выручки и $1,66 млрд операционной прибыли.
    • Космическое подразделение сгенерировало $962 млн выручки при операционном убытке в $542 млн.
    • Направление искусственного интеллекта показало трехкратный рост, достигнув $2,6 млрд выручки за счет предоставления вычислительных ресурсов сторонним организациям.

    Капитальные затраты за квартал достигли $18,4 млрд, из которых $15,8 млрд было направлено на развитие ИИ, что вдвое превышает показатели первого квартала. Руководство компании заявило о намерении сохранить аналогичный уровень расходов в третьем и четвертом кварталах.

    Прогнозы руководства и реакция рынка

    Во время общения с инвесторами глава компании Илон Маск заявила, что «к 2030 году выручка SpaceX может составить $1 трлн». В свою очередь, финансовый директор Брет Джонсен уточнил, что после «полной интеграции» приобретенного за $60 млрд ИИ-сервиса Cursor компания рассчитывает выйти на годовую выручку в $100 млрд.

    Несмотря на сильные финансовые показатели, ценные бумаги компании продемонстрировали снижение. После проведения IPO 11 июня 2026 года, в ходе которого было привлечено $85,7 млрд при оценке бизнеса в $1,77 трлн, акции открыли торги на Nasdaq по цене $150 за штуку. Однако 5 августа на фоне публикации отчета акции SpaceX просели на 8,6% — до $114,54 за бумагу.

  • Щедрые выплаты госмонополии: Росимущество направит на дивиденды «Транснефти» почти 148 млрд рублей

    Щедрые выплаты госмонополии: Росимущество направит на дивиденды «Транснефти» почти 148 млрд рублей

    Федеральное агентство по управлению государственным имуществом (Росимущество), являющееся единственным владельцем голосующих акций ПАО «Транснефть», приняло решение распределить чистую прибыль компании за 2025 год на дивиденды.

    Об этом, ссылаясь на официальное информационное сообщение трубопроводного гиганта, сообщает агентство «Интерфакс». В общей сложности на выплаты акционерам будет выделено около 148 млрд рублей. Из этой суммы 145,2 млрд рублей будут взяты из чистой прибыли за отчетный период, а еще 2,78 млрд рублей привлекут из нераспределенной прибыли прошлых лет. В распоряжении самой компании при этом останется чистая прибыль в размере всего 642 тыс. рублей.

    Параметры выплат и экстренное закрытие реестра

    Держатели как обыкновенных, так и привилегированных ценных бумаг получат фиксированный доход на одну акцию. Данное решение Росимущества оказалось приятным сюрпризом для рынка, поскольку итоговые начисления превзошли предварительные расчеты профильных экспертов. Финансовые параметры распределения прибыли выглядят следующим образом:

    • Выплата на одну акцию составит 204,17 рубля (аналитики консенсус-прогноза ожидали лишь 186 рублей);
    • Суммарный объем распределяемых средств превысил прошлогодний показатель, когда по итогам 2024 года инвесторам направили 143,7 млрд рублей (или 198,25 рубля на акцию).

    Получить утвержденные денежные средства смогут инвесторы, зафиксированные в реестре на 20-й день со дня принятия решения годовым общим собранием акционеров. Эмитент уточнил, что Росимущество подписало документы еще 30 июня, однако официальное распоряжение поступило в компанию только в пятницу, 17 июля. Из-за этого временного лага дивидендная отсечка произойдет в экстренном порядке — реестр закроется уже в ближайший понедельник, 20 июля.

    Превышение нормативов дивидендной политики

    Согласно действующему уставу компании, на выплаты инвесторам должно направляться не менее 25% от нормализованной чистой прибыли по международным стандартам финансовой отчетности (МСФО). На практике последние годы предприятие по требованию Правительства РФ распределяет не менее 50% от этого показателя. По итогам 2025 года консолидированная чистая прибыль «Транснефти» по МСФО составила 226,1 млрд рублей, а значит, на дивиденды государству и частным инвесторам уйдет рекордный объем — 65,5% консолидированной прибыли.

    Текущий уставный капитал корпорации разделен на 724 млн 934 тыс. 300 акций. Из них обыкновенными являются 569 млн 446 тыс. 800 штук, а привилегированными — 155 млн 487 тыс. 500 штук.

  • Парадокс рекордов: почему акции Samsung рухнули вопреки 19-кратному росту прибыли

    Парадокс рекордов: почему акции Samsung рухнули вопреки 19-кратному росту прибыли

    Во вторник, 7 июля, ценные бумаги южнокорейского технологического гиганта Samsung Electronics продемонстрировали резкое падение на Корейской бирже (KRX), несмотря на публикацию беспрецедентно успешной квартальной отчетности.

    Об этом сообщает информационный портал «Финансы Mail.ru». В ходе торговой сессии стоимость акций крупнейшего на планете изготовителя модулей памяти опускалась на 10,07%, достигая отметки в 286 тысяч вон. По итогам дня падение зафиксировалось на уровне 6,92%, остановившись на цене 296 тысяч вон за акцию. В результате биржевой паники рыночная капитализация корпорации сократилась более чем на 100 миллиардов долларов. При этом чистая операционная прибыль компании за аналогичный период взлетела в 19 раз благодаря стремительному развитию индустрии искусственного интеллекта.

    Согласно предварительным финансовым подсчетам за отрезок с апреля по июнь, операционная прибыль Samsung составила 89,4 триллиона вон (порядка 58,6 миллиарда долларов). Данный результат превзошел усредненный прогноз LSEG SmartEstimate, равнявшийся 87,3 триллиона вон, и кардинально превысил прошлогодний показатель в 4,7 триллиона вон. Квартальная выручка производителя увеличилась на 129%, зафиксировавшись на отметке в 171 триллион вон (112 миллиардов долларов). Тем не менее, столь позитивный отчет не уберег компанию от распродаж, спровоцированных, по сведениям Reuters, опасениями инвесторов касательно возможного охлаждения спроса на ИИ-технологии. Аналитик международной инвестиционной платформы eToro Зэвиер Вонг в интервью CNBC пояснил логику рынка: «Рынок уже несколько месяцев закладывал в цену исторически сильный квартал. Когда отчет подтвердил ожидания, но не оказался значительно лучше прогнозов, у инвесторов не появилось причин активно покупать акции».

    Причины недовольства инвесторов и рыночные прогнозы

    Отрицательная динамика котировок вызвана долгосрочными опасениями участников рынка и спорными инфраструктурными решениями менеджмента. Аналитики выделяют следующие негативные факторы:

    • Сомнения инвесторов в том, что затраты мировых ИТ-гигантов на развитие ИИ-инфраструктуры смогут и дальше расти высокими темпами, гарантирующими стабильно высокую стоимость чипов памяти.
    • Недавнее решение Samsung развернуть строительство масштабных заводов по выпуску полупроводниковой продукции в южной части страны. Директор по исследованиям в Counterpoint Technology Market Research Том Кан подчеркнул, что новая площадка изолирована от исторически сложившегося технологического кластера. Из-за этого корпорации придется создавать всю инфраструктуру фактически с нуля, что противоречит запросам инвесторов, считающих данный участок нетипичным для хай-тек индустрии.

    Несмотря на скепсис на фондовом рынке, реальный коммерческий сектор продолжает удерживать сильные позиции. На основании данных ежемесячного ценового мониторинга Counterpoint, стоимость оперативной памяти для пользовательской электроники, серверов и мобильных гаджетов стабильно растет. По оценкам экспертов, этот восходящий тренд с высокой долей вероятности сохранится вплоть до окончания текущего квартала.