кредиты

  • В бой идут одни должники: как кредиторы провожают россиян на фронт

    В бой идут одни должники: как кредиторы провожают россиян на фронт

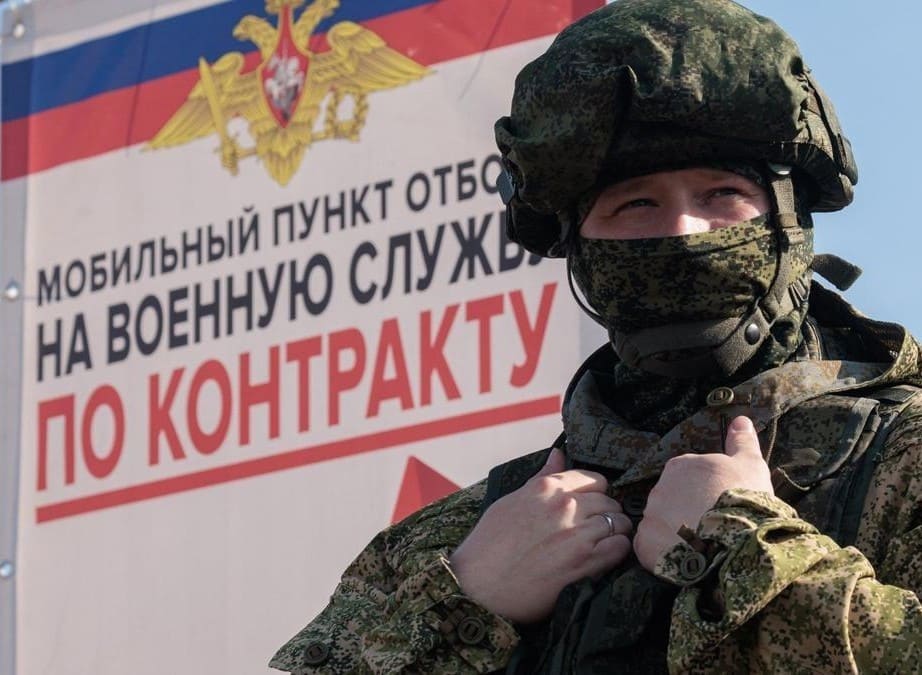
    Масштабный анализ данных показал, что каждый десятый российский военнослужащий, погибший в ходе конфликта в Украине, оставлял после себя невыплаченные кредиты, штрафы или иные финансовые взыскания.

    Как подсчитали журналисты издания «Важные истории», в общей сложности погибшие задолжали государству, банкам и частным лицам более 3,5 миллиардов рублей. База Федеральной службы судебных приставов (ФССП) содержит записи как минимум о 17 тысячах таких должников, медианный долг которых составляет около 55 тысяч рублей, что немногим меньше среднемесячной зарплаты в стране.

    Портрет фронтового должника

    Финансовое бремя распределено крайне неравномерно: почти половина всей суммы долгов (44%) приходится лишь на 4% должников, чьи обязательства превышают миллион рублей. В реестр приставов люди попадали по множеству различных причин:

    • Банковские кредиты: самая частая категория, охватывающая более половины всех случаев (свыше 1,25 млрд рублей).
    • Уголовные и административные взыскания: штрафы и иски от незаконной вырубки леса до компенсаций за грабежи.
    • Моральный вред и алименты: долги, которые, в отличие от кредитных, продолжают взыскиваться даже во время несения контрактной службы.
    • Мошенничество и бизнес-долги: последствия банкротств, финансовых пирамид и корпоративных конфликтов.

    От банкротов до рекордсменов

    Среди погибших встречаются люди с совершенно разными судьбами. Например, долг командира добровольческого батальона Ивана Крутикова достиг 18,8 млн рублей из-за предательства бизнес-партнера. Прощаясь с ним, депутат Курской облдумы Дмитрий Гулиев написал в соцсетях: «Иван Крутиков был гордостью Курской области, настоящим героем, бесстрашным воином. Я горжусь тем, что был рядом с ним в этот момент. Быть воином — жить вечно. Спасибо за службу и за Суджу, командир». Совершенно иная история у Максима Пирулина с рекордным долгом в 49 млн рублей за незаконную вырубку дубов или Дениса Синицына, задолжавшего 5 млн рублей в качестве компенсации морального вреда за изнасилование и убийство.

    Экономика принуждения и наследование долгов

    Многие отправлялись на фронт прямо из исправительных колоний или под давлением тяжелых финансовых обстоятельств. Вспоминая путь спецназовца ГРУ Ивана Кравцова, задолжавшего 7 млн рублей, его родственница поделилась подробностями вербовки: «Он служил по контракту срочную службу, и когда случилось СВО, долго думал, идти ему или нет. А потом он узнал, что там есть его ребята. И когда случилась мобилизация, ему позвонили, предложили подъехать в военкомат. Там ему сказали: “Хочешь — можешь [подписать] контракт, хочешь — мобилизацию. Ну подумай сам”. Он решил, что подпишет контракт».

    Эксперты сходятся во мнении, что финансовая уязвимость стала мощным стимулом для отправки в зону боевых действий. Оценивая влияние долговой нагрузки, политолог Маргарита Завадская подчеркивает: «Эти данные [ФССП] позволяют выдвинуть гипотезу не столько о том, что долги порождают желание воевать, сколько о механизме экономического принуждения: для человека с высокой долговой нагрузкой резко увеличивается ценность выплаты за контракт. Это согласуется и с исследованиями социально-экономического профиля российских военнослужащих. Но доказать причинную связь именно на основании реестра приставов нельзя». Примечательно, что гибель бойца не является гарантией списания долгов — значительная часть обязательств переходит к наследникам, а тысячи исполнительных производств были открыты приставами уже после смерти военнослужащих.
  • Убытки банков в России: первый крах в топ-10

    Убытки банков в России: первый крах в топ-10

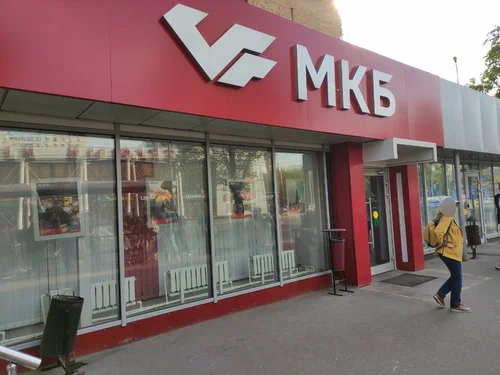
    Московский кредитный банк стал первым убыточным банком среди десяти крупнейших в России. Об этом сообщает Интерфакс со ссылкой на финансовую отчетность кредитной организации. Причиной стали масштабные неплатежи по кредитам, которые резко ухудшили результат в конце года.

    Банк, занимающий седьмое место по активам и аккумулирующий около 700 млрд рублей вкладов физлиц, зафиксировал чистый убыток в 9 млрд рублей в четвертом квартале 2025 года. Основной удар пришелся на декабрь, когда потери составили 8,2 млрд рублей. По итогам всего года МКБ остался прибыльным, однако чистая прибыль сократилась почти на треть — до 21,1 млрд рублей.

    Проверка ЦБ и взрыв просроченных кредитов

    Финансовые проблемы начали проявляться еще в середине года. За период с января по сентябрь объем просроченных кредитов на балансе банка вырос на 700 процентов и достиг 668 млрд рублей, что эквивалентно 28 процентам всего кредитного портфеля. По словам источника Коммерсантъ, именно проверка Центробанка выявила масштаб проблем, после чего в банке было принято решение о смене руководства.

    На этом фоне общий результат банковского сектора выглядел относительно благополучно. Российские банки завершили год с совокупной прибылью в 3,5 трлн рублей. Однако по сравнению с предыдущим годом показатель снизился на 300 млрд рублей, что напрямую связано с ростом кредитных потерь и ухудшением качества активов.

    «Латентный» банковский кризис

    По данным Центробанка, к концу октября проблемными стали 11,2 процента корпоративных кредитов на сумму 10,4 трлн рублей, а также 6,1 процента розничных займов на 2,3 трлн рублей. Эксперты близкого к правительству Центра макроэкономического анализа и прогнозирования считают, что в стране фактически сформировался банковский кризис, затронувший военно-промышленный комплекс, металлургию, строительство и даже нефтегазовый сектор.

    При этом кризис, как подчеркивают аналитики ЦМАКП, носит латентный характер. Банки массово реструктурируют проблемные кредиты, а доминирование государства в системе сглаживает последствия. В прошлом году госбанки получили вливания из ФНБ на 1,02 трлн рублей, что эксперты расценивают как экстренную докапитализацию.

    Орбита «Роснефти» и старые риски

    Московский кредитный банк перешел в орбиту Роснефть еще в 2017 году, когда оказался на грани банкротства вместе с другими банками так называемого «московского кольца». Тогда нефтяная компания фактически спасла МКБ, вложив средства в капитал и разместив долгосрочные депозиты сроком до 2066 года.

    Кроме того, в банк были переведены сделки обратного репо на сотни миллиардов рублей, с помощью которых «Роснефть» финансировала свои операции. Теперь именно МКБ стал первым крупным индикатором того, что накопленные кредитные риски начинают выходить на поверхность, несмотря на формальную устойчивость банковской системы.

  • Ипотечная просрочка в России выросла на 76%

    Ипотечная просрочка в России выросла на 76%

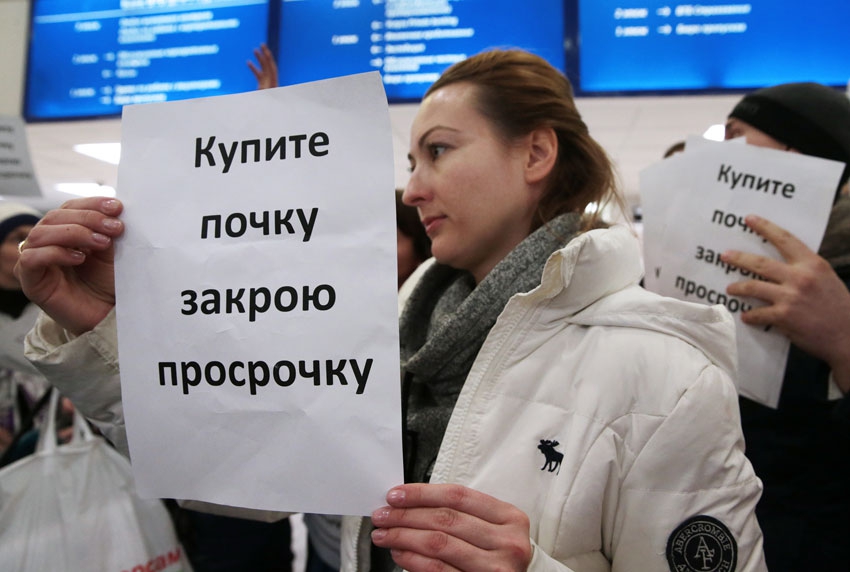
    Российская банковская система столкнулась с рекордным ростом ипотечной просрочки, о чем сообщает РБК со ссылкой на данные «Скоринг бюро». К концу 2025 года граждане не выплатили вовремя 276 млрд рублей по ипотеке. За год объем просрочки вырос на 76,6%.

    Рекордный рост долгов

    По данным «Скоринг бюро», за год проблемная ипотечная задолженность увеличилась на 115,2 млрд рублей. Такие темпы — более 50% в год — были характерны для середины 2000-х. Теперь аналогичная динамика фиксируется второй год подряд.

    В 2024 году объем просрочки вырос с 100 до 150,4 млрд рублей. В совокупности за 2023–2025 годы рост составил 180%. Это подтверждает возврат к кризисным показателям.

    Регионы под ударом

    Агентство «Долговой консультант» зафиксировало резкий рост просрочки в регионах. Наибольший относительный прирост отмечен в Тыве, Марий Эл и Крыму. В абсолютных цифрах лидирует Московская область.

    Наибольшие объемы просрочки:

    • Московская область — 9,7 млрд рублей
    • Москва — 7,99 млрд рублей
    • Краснодарский край — 7,75 млрд рублей
    • Тюменская область — 4,8 млрд рублей
    • Санкт-Петербург — 4,8 млрд рублей

    Причины и последствия

    Аналитик «Финама» Игорь Додонов связывает рост с ухудшением экономической ситуации. Экономист Борис Грозовский указывает на последствия кредитного бума 2023–2024 годов. По его словам, семьи контрактников активно брали кредиты.

    Сейчас экономика охлаждается, рост зарплат замедляется. Заемщики теряют платежеспособность. Грозовский считает, что закредитованность делает людей уязвимыми: «Таких людей легко взять на крючок».

  • Новые правила ЦБ грозят парализовать рынок кредитов

    Новые правила ЦБ грозят парализовать рынок кредитов

    Как выяснили Известия, в России вступает в силу «период охлаждения» по потребительским кредитам.

    Теперь деньги свыше 200 тысяч рублей можно будет получить только через 48 часов, а займы от 50 до 200 тысяч — спустя четыре часа.

    Формально нововведение объясняют борьбой с мошенниками, которые заставляют людей оформлять кредиты под давлением. «Период охлаждения поможет избежать необдуманных шагов», — пояснил аналитик Алексей Лоссан.

    Но эксперты убеждены: у этой меры есть и другая цель — замедлить рост кредитной активности, взлетевшей после снижения ключевой ставки. «Это ограничение перегрева рынка», — отметил Владимир Чернов из Freedom Finance Global.

    По прогнозам специалистов, новые правила могут «остудить» кредитный рынок на 10–25%. Особенно это коснется импульсивных заимствований: до 15% клиентов откажутся от быстрых ссуд, а рынок крупных кредитов потеряет до 10%.

    При этом часть россиян может пойти к микрофинансовым организациям или даже «черным кредиторам». «Для тех, кто не может ждать 48 часов, есть риск ухода в нелегальный сектор», — предупредил аналитик Игорь Додонов. Там займы выдают без документов, но под дикие проценты и угрозы.

    Есть и положительный эффект: задержка может сократить число мошеннических кредитов на 15–20%. Вместе с введённым ранее самозапретом, общее количество таких случаев, по оценкам экспертов, снизится на треть.

    Однако эксперты сходятся: россиян ждет болезненный период адаптации. «Отсутствие мгновенного доступа к кредитам тормозит финансовую систему, люди будут привыкать несколько месяцев», — резюмировал Дмитрий Никишов из банка «Дом.РФ».