profit

  • Apple a încheiat anul fiscal cu venituri record de 478,8 miliarde de dolari

    Apple a încheiat anul fiscal cu venituri record de 478,8 miliarde de dolari

    Apple Inc. a raportat rezultate financiare record în trimestrul al patrulea, însă perspectivele moderate ale conducerii pentru sezonul sărbătorilor au dus la scăderea acțiunilor companiei.

    aceasta s-a relatat The Bell, subliniind că publicația a marcat debutul noului CEO John Ternus, care l-a înlocuit pe Tim Cook în septembrie. Veniturile trimestriale ale gigantului tehnologic au crescut cu 12% față de anul precedent, ajungând la o sumă fără precedent de 114,5 miliarde de dolari, comparativ cu 113,5 miliarde de dolari proiectate, câștigurile pe acțiune au ajuns la 2,10 dolari, iar profitul net a stabilit un record pentru perioada septembrie, la 30,7 miliarde de dolari. Veniturile anuale totale ale producătorului de electronice au ajuns la 478,8 miliarde de dolari, o creștere de 15%.

    Dinamica vânzărilor pe linii de produse

    Vânzările de smartphone-uri au fost din nou principalul motor al creșterii trimestriale, deși dinamica cererii pe liniile individuale de produse și pe regiuni a fost inegală:

    • Veniturile iPhone au crescut cu 17% față de anul precedent, ajungând la 57,6 miliarde de dolari, depășind estimarea consensuală de pe Wall Street de 56,5 miliarde de dolari (cifrele includ primele zile de vânzări ale flagship-ului iPhone 18 Pro, dar nu includ pliabilul iPhone Duo, care a debutat în octombrie și a atras critici pentru afișajul său).
    • Segmentul computerelor Mac a înregistrat o creștere de 24%, generând 10,8 miliarde de dolari, față de așteptările de 9,7 miliarde de dolari.
    • Sectorul serviciilor, care include App Store și serviciul cloud iCloud, a atins un nou record istoric, cu venituri de 31,6 miliarde de dolari (+9,8%).
    • Vânzările în China au crescut cu 21%, ajungând la 17,5 miliarde de dolari, în timp ce livrările de iPad-uri au adus 6,23 miliarde de dolari, ambele sume fiind sub estimările analiștilor.

    Riscurile de profitabilitate și impactul costurilor inteligenței artificiale

    În ciuda cifrelor actuale puternice, acțiunile companiei au scăzut cu aproape 2% în ziua lansării și au pierdut încă 4% în tranzacțiile premergătoare pieței, din cauza previziunilor pentru trimestrul de sărbători. Investitorii au fost îngrijorați de o scădere așteptată a marjei brute la 45-46%, față de 47,9% în perioada anterioară de trei luni. Directorul financiar Kevan Parekh a avertizat asupra presiunii continue asupra profitabilității anul viitor, determinată de creșterea costurilor cipurilor de memorie pe fondul concurenței intense din partea dezvoltatorilor de infrastructură AI. Pentru a compensa costurile, compania a majorat deja prețurile la mai multe modele de iPhone și MacBook, iar costurile suplimentare aferente lansării Siri AI, care rulează pe serverele Google, ar putea obliga conducerea să reconsidere prețurile abonamentelor iCloud+.

    Firma de cercetare Morningstar consideră că creșterea veniturilor în 2027 va fi determinată în principal de indexarea prețurilor, mai degrabă decât de creșterea livrărilor fizice de dispozitive. Analiștii sunt optimiști în ceea ce privește renunțarea producătorului la dezvoltarea propriilor modele de bază în favoarea integrării inteligenței artificiale în ecosistemul dispozitivelor, dar sunt sceptici în ceea ce privește capacitatea acestor noi caracteristici de a impulsiona înlocuirea în masă a smartphone-urilor, menținându-și estimarea valorii juste la 290 de dolari. Între timp, MarketBeat indică faptul că prețul țintă mediu în rândul experților este de 340,50 dolari, prețul actual al acțiunilor fiind în jur de 338 de dolari.
  • Analiștii își arată previziunile privind aurului până în 2030, conform Agerpres

    Analiștii își arată previziunile privind aurului până în 2030, conform Agerpres

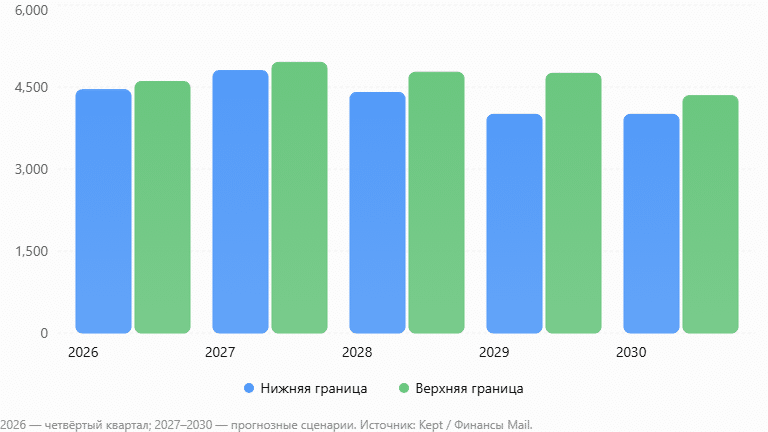
    Prețurile globale ale aurului ar putea rămâne sub 5.000 de dolari pe uncie troy până în 2030, în ciuda incertitudinii economice și geopolitice continue.

    După cum relatează , citând o analiză realizată de firma de consultanță Kept, prețul metalului prețios în următorii ani va depinde de starea economiei globale, de politicile Rezervei Federale a SUA și de activitatea băncilor centrale. Experții prevăd o scădere a prețurilor față de vârfurile atinse anterior.

    Cât va costa aurul în următorii ani?

    Conform calculelor Kept, prețul mediu al aurului în trimestrul al patrulea al anului 2026 ar putea varia între 4.450 și 4.600 de dolari pe uncie troy. Analiza subliniază: „Previziunea consensuală pentru prețul mediu în trimestrul al patrulea al anului 2026 este de aproximativ 4.450–4.600 de dolari pe uncie troy.” Două scenarii sunt prevăzute pentru 2027: prețul mediu al metalului ar putea ajunge la 4.950 sau 4.800 de dolari. Analiștii se așteaptă la o scădere treptată a prețurilor ulterior.

    Diagramă

    În acest context, piața aurului a deschis miercuri la aproximativ 4.067 de dolari pe uncie. Conform datelor furnizate, metalul a pierdut aproape 7% din valoare de la începutul anului 2026: la 1 ianuarie, prețul său a ajuns la 4.361,55 dolari. Cu toate acestea, față de 2 ianuarie a anului precedent, aurul era încă cu peste 50% mai mare. Astfel, în ciuda scăderii recente, metalul prețios menține câștiguri semnificative față de începutul anului 2025.

    De ce ar putea aurul să-și piardă valoarea

    Aurul este considerat în mod tradițional un activ refugiu, apelând la investitori în perioadele de turbulențe economice și crize geopolitice. În ultimii ani, cererea a fost susținută de băncile centrale care încearcă să diversifice rezervele internaționale și să reducă dependența de activele denominate în dolari. Cu toate acestea, după o creștere bruscă a prețului, apare riscul unei corecții: unii investitori încasează profituri, iar modificările ratelor dobânzilor afectează atractivitatea investițiilor în aur, care nu generează venituri din dobânzi.

    Analiștii prevăd că stabilizarea economiei globale și a piețelor financiare ar putea duce la scăderi suplimentare ale prețurilor. Conform scenariilor lor, prețul unciei troy ar putea varia între 4.000 și 4.342 de dolari până în 2030. În același timp, riscurile geopolitice continue și achizițiile active de aur de către băncile centrale ar putea susține cererea și limita amploarea scăderii. Prin urmare, prognoza indică posibilitatea ca prețurile aurului să scadă sub nivelurile maxime atinse, dar nu exclude menținerea prețurilor ridicate pe fondul unor noi tulburări economice.

  • Paradoxul contabil al Anthropic: pierderi de 80 de miliarde de dolari pe fondul creșterii veniturilor

    Paradoxul contabil al Anthropic: pierderi de 80 de miliarde de dolari pe fondul creșterii veniturilor

    În prima jumătate a acestui an, startup-ul Anthropic a înregistrat o pierdere netă de 80,7 miliarde de dolari, ceea ce este de peste șase ori mai mare decât în ​​aceeași perioadă a anului trecut.

    După cum relatează , această cifră alarmantă nu reflectă pierderile financiare reale ale dezvoltatorului, deoarece 72 de miliarde de dolari din această sumă au provenit exclusiv din modificările valorii contabile a obligațiunilor convertibile ale companiei.

    Specificități ale raportării și indicatorilor financiari

    Cerințele contabile impun ca aprecierea valorilor mobiliare ale startup-ului să fie reflectată ca o pierdere: pe măsură ce capitalizarea de piață a Anthropic crește, valoarea justă a obligațiunilor sale convertibile crește proporțional. Ignorând acest factor, imaginea economică reală arată complet diferită. Rezultatele financiare cheie ale gigantului IA demonstrează următoarea dinamică:

    • Veniturile companiei pentru al treilea trimestru au crescut cu 45% și au ajuns la 16,8 miliarde de dolari;
    • Pe baza rezultatelor din trimestrul al treilea, startup-ul a înregistrat profit pe bază ajustată (excluzând plățile unice și modificările metodelor contabile);
    • În al doilea trimestru, creșterea veniturilor a fost și mai rapidă, de la 4,8 miliarde de dolari la 11,6 miliarde de dolari;
    • Pierderea operațională reală pentru întregul an 2025 a fost de doar aproximativ 8,1 miliarde de dolari, la venituri de 4,6 miliarde de dolari, deși, din cauza unei creșteri de trei ori a prețului obligațiunilor, documentele au arătat o pierdere netă „pe hârtie” de 42 de miliarde de dolari.

    Reacția pieței și planurile de investiții în infrastructură la scară largă

    În ciuda veniturilor colosale, o ușoară încetinire a creșterii veniturilor în al treilea trimestru a provocat îngrijorare în rândul unor investitori. Drept urmare, evaluarea internă a Anthropic a fost ajustată în jos, de la 2 trilioane de dolari la 1,5 trilioane de dolari.

    În următorul deceniu, dezvoltatorul intenționează să investească sume fără precedent în dezvoltarea propriei infrastructuri și în plata accesului la resursele cloud. Planul de cheltuieli de bază este estimat la nu mai puțin de 518 miliarde de dolari, dar documentația investitorilor notează că această cifră ar putea crește la 750 de miliarde de dolari, având în vedere viitoarele parteneriate. Numai contractele cu furnizorii de cloud, majoritatea nerevocabile, sunt bugetate la 450 de miliarde de dolari în următorii șapte până la zece ani. Amploarea cheltuielilor crește deja rapid: în prima jumătate a acestui an, aproape 9 miliarde de dolari au fost cheltuiți pentru infrastructura cloud, de aproape patru ori mai mult decât suma cheltuită în aceeași perioadă a anului trecut.

  • Lupta pentru profituri și premium: Piața smartphone-urilor se micșorează pe măsură ce cererea se schimbă

    Lupta pentru profituri și premium: Piața smartphone-urilor se micșorează pe măsură ce cererea se schimbă

    Piața globală a dispozitivelor mobile prezintă o schimbare constantă către liniile de gamă superioară, pe măsură ce durata medie de viață a gadgeturilor crește.

    Potrivit ce mai reticenți în a cumpăra dispozitive noi. Descriind comportamentul consumatorilor, analistul senior al companiei, Shilpi Jain, a subliniat: „Consumatorii își păstrează telefoanele mai mult timp, manifestând un interes sporit pentru dispozitivele recondiționate și punând un accent mai mare pe produsele de gamă superioară.”

    Poziții de conducere: Samsung și Apple

    Primele locuri în clasament sunt încă deținute de cei mai mari giganți tehnologici, care și-au menținut poziția dominantă datorită interesului lor pentru produsele premium:

    • Samsung: Compania și-a consolidat poziția de lider pe piață cu o cotă de piață de 23%. Livrările trimestriale ale producătorului sud-coreean au scăzut cu 3% față de aceeași perioadă a anului trecut, dar cererea pentru seria Galaxy Z Fold8 și o aprovizionare constantă de componente pentru dispozitive mid-range l-au ajutat să-și mențină poziția.
    • Apple: Corporația americană a obținut o cotă de piață de 22%, depășind pragul de 20% pentru prima dată în istoria sa în al treilea trimestru. Cu toate acestea, livrările totale ale mărcii au scăzut față de anul precedent, deoarece absența modelului de bază iPhone 18 a dus la un inventar mai puțin dens în canalele de vânzare cu amănuntul în luna de lansare, comparativ cu gama completă de iPhone 17 de anul trecut.

    Declinul mărcilor chinezești și protejarea profitabilității

    Pentru principalii furnizori chinezi, trimestrul raportat a fost marcat de o scădere semnificativă a volumelor de livrări:

    • OPPO și Vivo au înregistrat o scădere a livrărilor de peste 20%.
    • Declinul Xiaomi a depășit 30%, reducând prezența mărcii pe piața globală la 10%.

    Scăderea accentuată a vânzărilor Xiaomi se datorează unei ajustări a strategiei sale comerciale. Compania și-a redus în mod deliberat prezența în segmentul de prețuri bugetare și și-a eficientizat operațiunile pe mai multe piețe internaționale, concentrându-se pe menținerea marjelor de profit.

  • Inteligența artificială protejează profiturile: Cum modifică algoritmii prețurile la McDonald's

    Inteligența artificială protejează profiturile: Cum modifică algoritmii prețurile la McDonald's

    Lanțul de restaurante fast-food McDonald's implementează activ tehnologii de inteligență artificială pentru a optimiza prețurile în Statele Unite.

    Potrivit Reuters , noii algoritmi analizează cu atenție o gamă largă de date, inclusiv nivelurile vânzărilor, cererea consumatorilor și prețurile concurenților, pentru a recomanda prețul optim pentru fiecare unitate specifică. Acest sistem a fost dezvoltat în parteneriat cu firma de analiză Tiger Analytics.

    Implementarea unor astfel de tehnologii înseamnă că prețul unor articole identice din meniu poate varia semnificativ chiar și în cadrul unei singure locații. Jurnaliștii citează situația din Fresno, California, ca exemplu clar, unde diferența de preț a fost destul de semnificativă:

    • într-unul dintre restaurantele orașului, un burger clasic Big Mac va costa clientul 5,69 dolari;
    • La un alt local din același lanț, prețul ajunge la 6,89 dolari, ceea ce este cu aproape 21% mai mare decât prețul de bază.

    Interacțiunea cu francizații

    În ciuda discrepanței evidente dintre cifre, presa nu a putut stabili dacă această discrepanță este un rezultat direct al noului sistem inteligent. Cu toate acestea, unii proprietari de francize au raportat deja presiuni din partea centrului corporativ.

    Sediul central monitorizează îndeaproape orice abateri de la prețurile recomandate de algoritm. Între timp, povara financiară a plății chiriei, a salariilor personalului și a altor cheltuieli de exploatare revine exclusiv proprietarilor de restaurante.

    Reprezentanții McDonald's au clarificat rapid situația, asigurând că inteligența artificială nu stabilește automat prețurile. Compania a subliniat că programul este pur consultativ, iar decizia finală rămâne întotdeauna prerogativa francizaților. Potrivit conducerii lanțului, acest instrument este destinat să îmbunătățească eficiența generală a politicii sale de prețuri și să ajute restaurantele să răspundă mai bine cererii locale.

  • Criză în industria auto globală: Jaguar Land Rover și alți giganți anunță concedieri masive

    Criză în industria auto globală: Jaguar Land Rover și alți giganți anunță concedieri masive

    Producătorul britanic de mașini de lux Jaguar Land Rover se pregătește să concedieze până la patru mii de angajați în următorii doi ani.

    Potrivit Finance.mail.ru , care citează CNBC, această mișcare a fost determinată de creșterea concurenței din partea producătorilor chinezi, introducerea de noi tarife vamale în SUA și urmările unui recent atac cibernetic. Vestea despre restructurare a avut deja un impact asupra pieței bursiere, acțiunile companiei-mamă Tata Motors scăzând cu 0,7%.

    Obiective de optimizare și schimbări de personal

    Obiectivul strategic al corporației este de a se adapta la condițiile schimbătoare ale pieței globale. Jaguar Land Rover se așteaptă să economisească 2,3 miliarde de dolari și să își reducă pragul de rentabilitate la 300.000 de vehicule pe an, ceea ce va asigura stabilitatea financiară chiar și pe fondul scăderii cererii. Conducerea producătorului auto a confirmat lansarea unui program de concedieri voluntare, care va afecta atât angajații cu normă întreagă, cât și managerii. Explicând necesitatea unor astfel de măsuri, reprezentanții companiei au declarat că este necesară „o simplificare suplimentară a organizației” pentru a îmbunătăți eficiența.

    Presiune asupra industriei europene și a altor sectoare

    Evoluțiile de la Jaguar Land Rover reflectă criza generalizată cu care se confruntă industria auto europeană în ansamblu. Și alți jucători majori iau măsuri drastice pentru a reduce costurile în contextul concurenței globale și al presiunii tarifare:

    • Mărcile britanice de lux Aston Martin și Bentley au anunțat anterior măsuri de reducere a costurilor.
    • Pe 4 septembrie, producătorul auto german Volkswagen a aprobat un plan de restructurare care include concedierea a încă 50.000 de angajați. Numărul total de concedieri va ajunge la 100.000 până în 2030, inclusiv personalul din conducere. Din cauza tarifelor mari, care vor costa compania 2,9 miliarde de euro până la sfârșitul anului 2025, gigantul auto intenționează să reducă gama de modele cu 50%.

    Tendința de reducere a numărului de angajați la scară largă afectează și alte sectoare de afaceri. La sfârșitul lunii iulie, sistemul de plăți Visa și-a anunțat intenția de a concedia aproximativ 2.600 de persoane (aproximativ 7% din forța sa de muncă). Deși creșterea câștigurilor pe acțiune a fost de 14,7%, în conformitate cu așteptările pieței, anunțul acestor planuri de concediere și previziunile slabe pentru anul fiscal 2026 au dus la o scădere de 2% a prețului acțiunilor companiei.

  • Primul raport post-IPO al SpaceX: o creștere record a veniturilor și o scădere a prețului acțiunilor

    Primul raport post-IPO al SpaceX: o creștere record a veniturilor și o scădere a prețului acțiunilor

    Compania aerospațială SpaceX a publicat primul său raport financiar de la listarea la bursă, arătând o creștere a veniturilor în al doilea trimestru al anului 2026 de 92% față de anul precedent, ajungând la 7,8 miliarde de dolari.

    Conform analizei financiare vc.ru, care citează date CNBC, corporația a depășit așteptările analiștilor, care prognozaseră o cifră de 6,93 miliarde de dolari. Pierderea netă a companiei a scăzut de la 1 miliard de dolari la 541 de milioane de dolari, iar pierderea per acțiune s-a ridicat la 9 cenți, față de 26 de cenți așteptați.

    Rezultatele financiare ale diviziilor și concentrarea pe inteligența artificială

    Indicatorii cheie de performanță ai segmentelor de afaceri ale companiei au fost împărțiți după cum urmează::

    • Starlink a generat venituri de 4,29 miliarde de dolari și un profit operațional de 1,66 miliarde de dolari.
    • Divizia spațială a generat venituri de 962 de milioane de dolari și o pierdere operațională de 542 de milioane de dolari.
    • Veniturile sectorului inteligenței artificiale s-au triplat, ajungând la 2,6 miliarde de dolari, prin furnizarea de resurse de calcul către organizații terțe.

    Cheltuielile de capital pentru trimestru au ajuns la 18,4 miliarde de dolari, din care 15,8 miliarde de dolari au fost cheltuite pentru dezvoltarea inteligenței artificiale, dublu față de cifrele din primul trimestru. Conducerea companiei și-a declarat intenția de a menține niveluri similare de cheltuieli în trimestrele al treilea și al patrulea.

    Previziunile conducerii și reacția pieței

    În timpul unei convorbiri cu investitorii, directorul general al companiei, Elon Musk, a declarat că „SpaceX ar putea ajunge la venituri de 1 trilion de dolari până în 2030”.Între timp, directorul financiar Bret Johnsen a clarificat că, după „integrarea completă” a serviciului de inteligență artificială Cursor, achiziționat pentru 60 de miliarde de dolari, compania se așteaptă să ajungă la venituri anuale de 100 de miliarde de dolari.

    În ciuda performanței financiare solide, acțiunile companiei au scăzut. În urma IPO-ului din 11 iunie 2026, care a strâns 85,7 miliarde de dolari la o evaluare de 1,77 trilioane de dolari, acțiunile au deschis pe Nasdaq la 150 de dolari pe acțiune. Cu toate acestea, pe 5 august, în urma publicării raportului de câștiguri, acțiunile SpaceX au scăzut cu 8,6%, la 114,54 dolari pe acțiune.

  • Plăți generoase din monopolul de stat: Rosimushchestvo va aloca aproape 148 de miliarde de ruble dividendelor Transneft

    Plăți generoase din monopolul de stat: Rosimushchestvo va aloca aproape 148 de miliarde de ruble dividendelor Transneft

    Agenția Federală pentru Administrarea Proprietății de Stat (Rosimushchestvo), unicul proprietar de acțiuni cu drept de vot la PJSC Transneft, a decis să distribuie profitul net al companiei pe anul 2025 sub formă de dividende.

    Interfax a relatat acest lucru, citând anunțul oficial al gigantului producător de conducte . Un total de aproximativ 148 de miliarde de ruble vor fi alocate pentru distribuții către acționari. Din această sumă, 145,2 miliarde de ruble vor proveni din profitul net pentru perioada de raportare, iar alte 2,78 miliarde de ruble vor proveni din câștigurile reportate din anii precedenți. Compania în sine va păstra un profit net de doar 642.000 de ruble.

    Opțiuni de plată și închiderea de urgență a registrului

    Deținătorii de titluri de valoare ordinare și preferențiale vor primi un venit fix per acțiune. Această decizie a Rosimushchestvo a fost o surpriză plăcută pentru piață, deoarece acumulările finale au depășit estimările preliminare ale experților din industrie. Parametrii financiari pentru distribuirea profitului sunt următorii:

    • Plata per acțiune va fi de 204,17 ruble (analiștii se așteptau la doar 186 de ruble);
    • Suma totală a fondurilor distribuite a depășit cifra de anul trecut, când, pe baza rezultatelor din 2024, investitorii au primit 143,7 miliarde de ruble (sau 198,25 ruble pe acțiune).

    Investitorii înregistrați în registru în a 20-a zi de la decizia adunării generale anuale a acționarilor vor putea primi fondurile aprobate. Emitentul a clarificat că Rosimushchestvo a semnat documentele pe 30 iunie, dar ordinul oficial nu a fost primit de companie decât vineri, 17 iulie. Din cauza acestui decalaj, termenul limită pentru plata dividendelor va fi unul de urgență - registrul se va închide luni, 20 iulie.

    Depășirea standardelor politicii de dividende

    Conform statutului actual al companiei, cel puțin 25% din profitul net normalizat conform Standardelor Internaționale de Raportare Financiară (IFRS) trebuie alocat distribuțiilor către investitori. În practică, în ultimii ani, compania a distribuit cel puțin 50% din această cifră, așa cum prevede guvernul rus. La sfârșitul anului 2025, profitul net consolidat al Transneft conform IFRS s-a ridicat la 226,1 miliarde de ruble, ceea ce înseamnă că un procent record de 65,5% din profitul consolidat va fi alocat dividendelor către stat și investitori privați.

    Capitalul autorizat actual al corporației este împărțit în 724.934.300 de acțiuni, din care 569.446.800 sunt acțiuni ordinare și 155.487.500 sunt acțiuni preferențiale.

  • Paradoxul record: De ce s-au prăbușit acțiunile Samsung în ciuda creșterii profitului de 19 ori

    Paradoxul record: De ce s-au prăbușit acțiunile Samsung în ciuda creșterii profitului de 19 ori

    Marți, 7 iulie, acțiunile gigantului tehnologic sud-coreean Samsung Electronics au înregistrat o scădere accentuată la Bursa din Coreea (KRX), în ciuda publicării unui raport trimestrial de succes fără precedent.

    aceasta s-a raportat portalul de informații „Finance Mail.ru”. În timpul sesiunii de tranzacționare, prețul acțiunilor celui mai mare producător de module de memorie din lume a scăzut cu 10,07%, ajungând la 286.000 de woni pe acțiune. Până la sfârșitul zilei, scăderea a fost de 6,92%, încheind la 296.000 de woni pe acțiune. Ca urmare a panicii de pe piața bursieră, capitalizarea de piață a corporației a fost redusă cu peste 100 de miliarde de dolari. Între timp, profitul operațional net al companiei în aceeași perioadă a crescut de 19 ori, datorită dezvoltării rapide a industriei inteligenței artificiale.

    Conform estimărilor financiare preliminare pentru perioada aprilie-iunie, profitul operațional al Samsung s-a ridicat la 89,4 trilioane de woni (aproximativ 58,6 miliarde de dolari). Acest rezultat a depășit estimarea LSEG SmartEstimate de 87,3 trilioane de woni și a depășit semnificativ cifra de anul trecut de 4,7 trilioane de woni. Veniturile trimestriale ale producătorului au crescut cu 129%, ajungând la 171 de trilioane de woni (112 miliarde de dolari americani). Cu toate acestea, un astfel de raport pozitiv nu a protejat compania de vânzări masive, declanșate, potrivit Reuters, de îngrijorările investitorilor cu privire la o posibilă răcire a cererii de tehnologii AI. Zavier Wong, analist la platforma internațională de investiții eToro, a explicat logica pieței într-un interviu acordat CNBC: „Piața a prevăzut un trimestru istoric puternic timp de câteva luni. Când raportul a îndeplinit așteptările, dar nu a ieșit semnificativ mai bine decât previziunile, investitorii nu au avut niciun motiv să cumpere activ acțiuni.

    Motivele nemulțumirii investitorilor și previziunile pieței

    Dinamica negativă a prețurilor este determinată de preocupările pe termen lung ale participanților la piață și de deciziile controversate privind infrastructura de management. Analiștii evidențiază următorii factori negativi:

    • Investitorii se îndoiesc că cheltuielile giganților IT globali pentru dezvoltarea infrastructurii de inteligență artificială vor continua să crească într-un ritm rapid, garantând prețuri constant ridicate pentru cipurile de memorie.
    • Recenta decizie a Samsung de a construi fabrici de semiconductori la scară largă în partea de sud a țării. Tom Kahn, director de cercetare la Counterpoint Technology Market Research, a subliniat că noul amplasament este izolat de clusterul tehnologic consacrat istoric. Acest lucru va obliga corporația să construiască întreaga infrastructură de la zero, ceea ce contrazice preocupările investitorilor, deoarece amplasamentul este considerat atipic pentru industria high-tech.

    În ciuda scepticismului pieței bursiere, sectorul comercial din lumea reală continuă să se mențină puternic. Conform datelor lunare de monitorizare a prețurilor realizate de Counterpoint, costul memoriei RAM pentru electronicele de larg consum, servere și dispozitive mobile este în continuă creștere. Experții estimează că această tendință ascendentă este foarte probabil să continue până la sfârșitul trimestrului curent.

  • Adio superprofiturilor: Marile companii rusești pierd profituri în masă și se confruntă cu pierderi

    Adio superprofiturilor: Marile companii rusești pierd profituri în masă și se confruntă cu pierderi

    Statisticile financiare ale celor mai mari corporații din Rusia indică o criză profundă a profitabilității în sectorul corporativ rus, contrazicând afirmațiile oficiale ale guvernului privind o creștere economică stabilă.

    Aceasta este concluzia la care au ajuns analiștii care studiază indicatorii reali ai afacerilor, într-o analiză specială publicată de portalul independent The Insider. Conform celor mai recente date, trei sferturi dintre companiile de top ale țării au înregistrat o deteriorare a situației lor financiare. Politica monetară relativ restrictivă a contribuit la reducerea inflației, dar a dus la o scădere bruscă a profiturilor în toate sectoarele, cu excepția sectorului bancar, declanșând o scădere de 9% a indicelui Bursei de la Moscova și o creștere dramatică a numărului de intrări în incapacitate de plată ale companiilor.

    Recesiunea economică în cifre

    Indicatorii macroeconomici cheie au înregistrat următoarele tendințe negative:

    • Criza plăților: Numărul de neplată a obligațiunilor, excluzând defecțiunile tehnice, a crescut de la 26 de cazuri în prima jumătate a anului trecut la 164 în prima jumătate a anului 2026;
    • Scăderea întreprinderilor mici: din cauza creșterii poverii fiscale, veniturile bugetare ale IMM-urilor în primul trimestru au scăzut cu 22,2%;
    • Lipsa investițiilor: majoritatea companiilor sunt nevoite să reducă programele de dezvoltare pe termen lung din cauza costurilor prohibitive de împrumut.

    Scăderea tranzacțiilor în comerțul cu amănuntul și criza dezvoltatorilor

    Scăderea cererii de consum a lovit cel mai puternic sectoarele comerțului cu amănuntul și al construcțiilor. X5, cel mai mare retailer, a înregistrat o scădere de 27,6% a profitului net în primul trimestru al anului 2026. Raportul anual al holdingului a subliniat că „situația socioeconomică instabilă din ultimii ani a declanșat o schimbare a obiceiurilor consumatorilor ruși și a consolidat tendința către un consum rațional”. Aceasta a dus la o schimbare masivă a cumpărătorilor către magazinele cu discount - așa-numita „tendință descendentă”. Principalul lor competitor, Magnit, a înregistrat o pierdere netă de 16,6 miliarde de ruble din cauza costurilor ridicate ale serviciului datoriei. În sectorul construcțiilor, liderul pieței, Samolet Group, a înregistrat o pierdere de 2 miliarde de ruble, a comis o incapacitate tehnică de plată a obligațiunilor și a pierdut 87% din valoarea acțiunilor sale în decurs de doi ani, confruntându-se, printre altele, cu naționalizarea forțată a unuia dintre activele sale majore în urma unui proces intentat de Parchetul General.

    Declinul industrial și barierele la export

    Ingineria grea și metalurgia feroasă prezintă o scădere prelungită a profitabilității operaționale. Uzina KAMAZ a raportat o pierdere netă de 43 de miliarde de ruble, determinând conducerea să reducă bugetul de investiții cu o treime. În metalurgie, holdingul MMK a înregistrat o pierdere netă de 15 miliarde de ruble, atribuind acest lucru „încetinirii continue a activității comerciale din Rusia”. Profitul trimestrial al Severstal a dispărut practic, scăzând la un nivel simbolic de 57 de milioane de ruble. Doar anumiți exportatori de metale neferoase (Norilsk Nickel, Polyus) și producători de îngrășăminte își mențin o stabilitate relativă, dar chiar și aceștia înregistrează o scădere a profitabilității din cauza taxelor imprevizibile și a rublei puternice: de exemplu, profitul trimestrial al PhosAgro a scăzut de aproape 200 de ori. Experții concluzionează că, în fața unei recesiuni iminente, întreprinderile au o singură opțiune pentru supraviețuire: reducerea artificială a operațiunilor și acumularea de numerar.