несиелер

  • Тек борышкерлер ғана шайқасқа барады: несие берушілер орыстарды майданға қалай жіберіп жатыр

    Тек борышкерлер ғана шайқасқа барады: несие берушілер орыстарды майданға қалай жіберіп жатыр

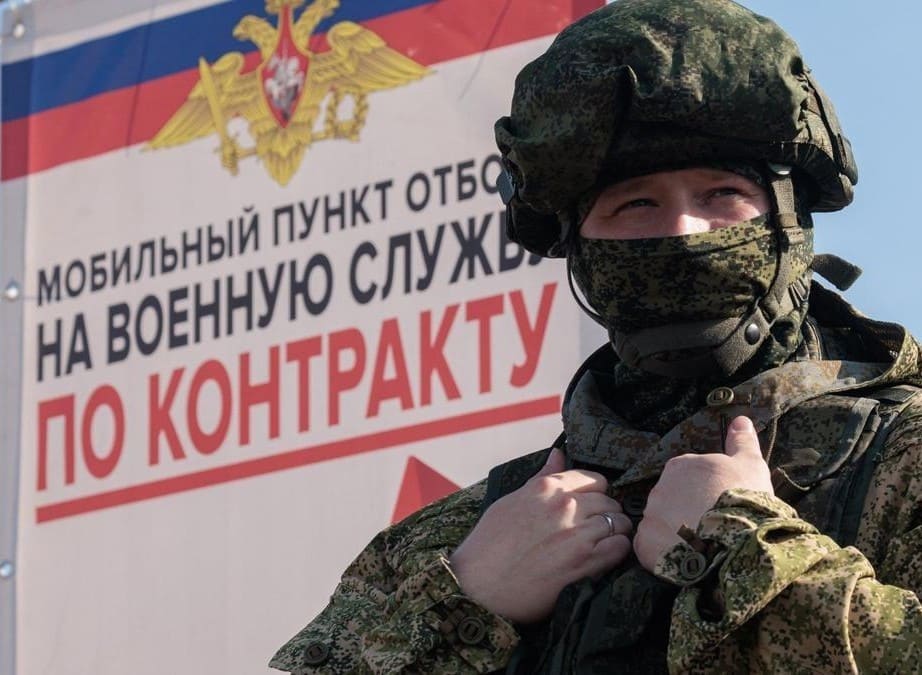
    Ауқымды деректерді талдау Украинадағы қақтығыс кезінде қаза тапқан ресейлік әскери қызметшілердің оннан бірі төленбеген несиелерді, айыппұлдарды немесе басқа да қаржылық жазаларды қалдырғанын көрсетті.

    «Маңызды оқиғалар» басылымының журналистерінің есептеулеріне сәйкес , жәбірленушілер мемлекетке, банктерге және жеке тұлғаларға 3,5 миллиард рубльден астам қарыз болған. Федералдық сот орындаушылары қызметінің (ФСҚҚ) дерекқорында кемінде 17 000 осындай борышкердің жазбалары бар, олардың орташа қарызы шамамен 55 000 рубльді құрайды, бұл елдегі орташа айлық жалақыдан сәл аз.

    Алдыңғы қатардағы борышкердің портреті

    Қаржылық ауыртпалық өте біркелкі бөлінбеген: жалпы қарыздың жартысына жуығы (44%) міндеттемелері бір миллион рубльден асатын борышкерлердің тек 4%-ына тиесілі. Адамдар сот орындаушыларының тізіліміне әртүрлі себептермен енгізілген:

    • Банк несиелері: ең көп таралған санат, барлық істердің жартысынан көбін қамтиды (1,25 миллиард рубльден астам).
    • Қылмыстық және әкімшілік жазалар: заңсыз ағаш кесуден бастап тонау үшін өтемақы төлеуге дейінгі айыппұлдар мен сот істері.
    • Моральдық залал және алимент: несиелік қарыздардан айырмашылығы, келісімшарттық қызмет кезінде де өндіріп алынатын қарыздар.
    • Алаяқтық және бизнес қарызы: банкроттықтың, қаржы пирамидаларының және корпоративтік қақтығыстардың салдары.

    Банкроттардан бастап рекорд иелеріне дейін

    Қаза тапқандардың арасында мүлдем басқа тағдырлы адамдар бар. Мысалы, ерікті батальон командирі Иван Крутиковтың қарызы іскерлік серіктесінің опасыздығынан 18,8 миллион рубльге жетті. Қоштасу сөзінде Курск облыстық думасының депутаты Дмитрий Гулиев әлеуметтік желілерде былай деп жазды: «Иван Крутиков Курск облысының мақтанышы, нағыз батыр, қорықпайтын жауынгер болды. Сол сәтте оның қасында болғаныма мақтанамын. Жауынгер болу - мәңгі өмір сүру. Қызметіңіз үшін және Суджаға, командирге рахмет». Емен ағаштарын заңсыз кескені үшін рекордтық 49 миллион рубль қарызы бар Максим Пирулин немесе зорлау мен кісі өлтіру үшін моральдық шығынды өтеу үшін 5 миллион рубль қарызы бар Денис Синицын туралы мүлдем басқа әңгіме бар.

    Мәжбүрлеу экономикасы және қарызды мұрагерлік

    Көпшілігі түзеу колонияларынан немесе ауыр қаржылық жағдайға байланысты майданға жіберілді. 7 миллион рубль қарызы бар ГРУ арнайы жасағының сарбазы Иван Кравцовтың сапарын еске ала отырып, туысы оның әскерге шақырылуы туралы мәліметтермен бөлісті: «Ол келісімшарт бойынша қызмет етті, ал Екінші дүниежүзілік соғыс басталған кезде бару керек пе, жоқ па деп ұзақ ойланды. Содан кейін ол жігіттерінің сол жерде екенін білді. Ал жұмылдыру басталған кезде, олар оған қоңырау шалып, әскери тіркеу және қабылдау бөліміне келуді сұрады. Онда олар оған: «Қаласаң, келісімшартқа [қол қоя] аласың немесе жұмылдырыла аласың. Өзің ойлан», - деді. Ол келісімшартқа қол қоюды шешті».

    Сарапшылар қаржылық осалдықтың ұрыс аймақтарына орналастырудың күшті ынталандырушы факторына айналғанымен келіседі. Қарыз ауыртпалығының әсерін бағалай отырып, саясаттанушы Маргарита Завадская былай деп атап өтеді: «Бұл [FSSP] деректері қарыздар соғысуға деген ықыласты тудырады деген болжамды емес, керісінше, экономикалық мәжбүрлеу механизмі бар деген болжамды көрсетеді: қарыз ауыртпалығы жоғары адам үшін келісімшарт бойынша төлемнің құны күрт артады. Бұл ресейлік әскери қызметшілердің әлеуметтік-экономикалық профилін зерттеуге сәйкес келеді. Дегенмен, тек сот орындаушыларының тізіліміне негізделген себептік байланысты дәлелдеу мүмкін емес». Сарбаздың қайтыс болуы қарызды кешіруге кепілдік бермейтіні атап өтілген - қарыздың айтарлықтай бөлігі мұрагерлерге беріледі және әскери қызметшілер қайтыс болғаннан кейін сот орындаушылары мыңдаған атқарушылық іс жүргізуді бастады.
  • Ресейдегі банк шығындары: алғашқы 10-дықтағы алғашқы құлдырау

    Ресейдегі банк шығындары: алғашқы 10-дықтағы алғашқы құлдырау

    «Мәскеу несие банкі» Ресейдің ең ірі он банкінің ішінде шығынға ұшырағанын хабарлаған алғашқы банк болды, деп хабарлады «Интерфакс» банктің қаржылық есептеріне сілтеме жасай отырып. Бұған жыл соңында оның нәтижелерін күрт нашарлатқан несиелердің кең таралуы себеп болды.

    Активтері бойынша жетінші орында тұрған және бөлшек сауда депозиттерінде шамамен 700 миллиард рубль жинаған банк 2025 жылдың төртінші тоқсанында 9 миллиард рубль таза шығынға ұшырады. Негізгі соққы желтоқсанда болды, сол кезде шығын 8,2 миллиард рубльді құрады. Толық жыл ішінде МКБ пайда әкелді, бірақ таза пайда үштен бірге жуықтап төмендеп, 21,1 миллиард рубльді құрады.

    Орталық банктің аудиті және проблемалы несиелердің көбеюі

    Қаржылық мәселелер жылдың ортасында туындай бастады. Қаңтар мен қыркүйек айлары аралығында банктің баланстық мерзімі өткен несиелерінің жалпы сомасы 700 пайызға өсіп, 668 миллиард рубльге жетті, бұл бүкіл несие портфелінің 28 пайызына тең. дереккөзінің , Орталық банктің аудиті мәселелердің ауқымын анықтап, банк басшылығын ауыстыру туралы шешімге әкелді.

    Осыған байланысты банк секторының жалпы көрсеткіштері салыстырмалы түрде оң болды. Ресейлік банктер жылды 3,5 триллион рубль жалпы пайдамен аяқтады. Дегенмен, өткен жылмен салыстырғанда бұл көрсеткіш 300 миллиард рубльге төмендеді, бұл несиелік шығындардың артуымен және активтер сапасының нашарлауымен тікелей байланысты.

    «Жасырын» банк дағдарысы

    Орталық банктің мәліметтері бойынша, қазан айының соңына қарай корпоративтік несиелердің 11,2 пайызы, яғни жалпы сомасы 10,4 триллион рубль, қайтарымсыз болды, ал бөлшек сауда несиелерінің 6,1 пайызы, яғни жалпы сомасы 2,3 триллион рубль, қайтарымсыз болды. Үкіметке қарасты Макроэкономикалық талдау және болжау орталығының сарапшылары елдің банк дағдарысының ортасында екенін, бұл әскери-өнеркәсіптік кешенге, металлургияға, құрылысқа және тіпті мұнай-газ секторына әсер ететінін айтады.

    Сонымен қатар, CMAKS аналитиктері атап өткендей, дағдарыс жасырын түрде жүріп жатыр. Банктер проблемалық несиелерді жаппай қайта құрылымдау үстінде, ал мемлекеттің жүйедегі үстемдігі салдарын азайтуда. Өткен жылы мемлекеттік банктер Ұлттық әл-ауқат қорынан 1,02 триллион рубль көлемінде қаражат алды, мұны сарапшылар капиталдың төтенше өсуі деп санайды.

    «Роснефтьтің» орбитасы және ескі тәуекелдері

    Мәскеу несие банкі «Роснефтьтің» орбитасына 2017 жылы кірді, сол кезде ол «Мәскеу сақинасы» деп аталатын басқа банктермен бірге банкроттықтың аз-ақ алдында тұрған еді. Сол кезде мұнай компаниясы Мәскеу несие банкін оның капиталына инвестиция салу және 2066 жылға дейін мерзімі ұзартылған ұзақ мерзімді депозиттерді орналастыру арқылы тиімді түрде құтқарды.

    Сонымен қатар, «Роснефть» өз қызметін қаржыландыру үшін пайдаланған жүздеген миллиард рубльге тең кері репо операциялары банкке аударылды. Қазір CBM банк жүйесінің формальды тұрақтылығына қарамастан, жинақталған несиелік тәуекелдер пайда бола бастағанының алғашқы негізгі көрсеткішіне айналды.

  • Ресейдегі ипотекалық қарыз 76%-ға өсті

    Ресейдегі ипотекалық қарыз 76%-ға өсті

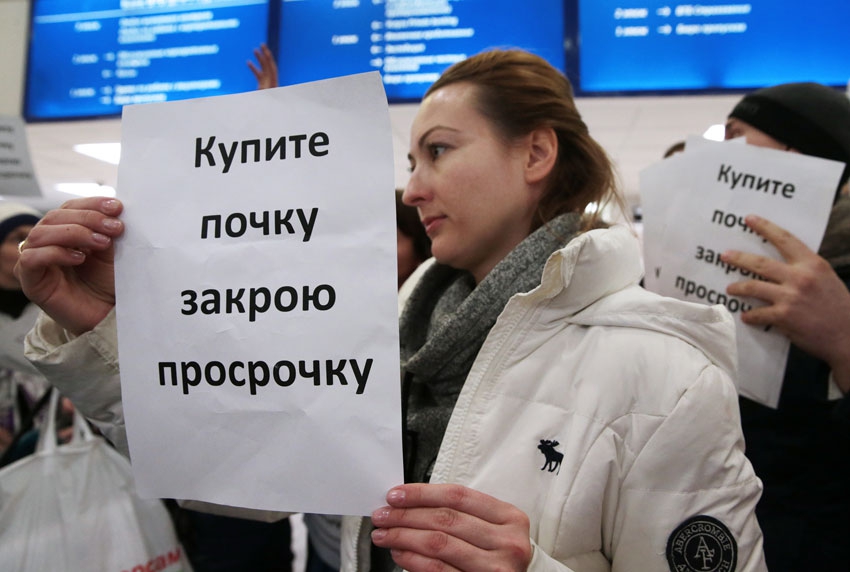
    Ресей банк жүйесі ипотекалық қарыздың рекордтық өсуіне тап болып отыр, деп хабарлайды РБК Scoring Bureau мәліметтеріне сілтеме жасай отырып. 2025 жылдың соңына қарай азаматтар ипотекалық төлемдерді уақытында 276 миллиард рубльге жіберіп алған. Соңғы бір жылда қарыз сомасы 76,6%-ға өсті.

    Қарыздың рекордтық өсуі

    Scoring Bureau мәліметтері бойынша, соңғы бір жылда төленбеген ипотекалық қарыз 115,2 миллиард рубльге өсті. Бұл көрсеткіш - жылына 50%-дан астам - 2000 жылдардың ортасында әдеттегідей болды. Қазір ұқсас динамика екінші жыл қатарынан тіркеліп отыр.

    2024 жылы мерзімі өткен төлемдер көлемі 100-ден 150,4 миллиард рубльге дейін өсті. Жалпы алғанда, 2023 жылдан 2025 жылға дейін өсім 180%-ды құрады. Бұл дағдарысқа дейінгі деңгейге оралуды растайды.

    Шабуылға ұшыраған аймақтар

    Debt Consultant агенттігі аймақтар бойынша мерзімі өткен төлемдердің күрт өсуін тіркеді. Ең үлкен салыстырмалы өсім Тыва, Марий Эл және Қырымда байқалды. Абсолютті көрсеткіш бойынша Мәскеу облысы көш бастап тұр.

    Мерзімі өткен төлемдердің ең көп көлемі:

    • Мәскеу облысы — 9,7 миллиард рубль
    • Мәскеу — 7,99 миллиард рубль
    • Краснодар өлкесі — 7,75 миллиард рубль
    • Түмен облысы — 4,8 млрд рубль
    • Санкт-Петербург — 4,8 миллиард рубль

    Себептері мен салдары

    Finam талдаушысы Игорь Додонов бұл өсімді экономикалық жағдайдың нашарлауымен байланыстырады. Экономист Борис Грозовский 2023-2024 жылдардағы несиелік бумның салдарына назар аударады. Оның айтуынша, келісімшарт бойынша әскери қызметшілердің отбасылары белсенді түрде несие алып келеді.

    Қазіргі уақытта экономика суып барады, жалақының өсуі баяулайды. Қарыз алушылар төлем қабілетін жоғалтуда. Грозовский шамадан тыс қарыз адамдарды осал етеді деп санайды: «Мұндай адамдарды тұзаққа түсіру оңай».

  • Орталық банктің жаңа ережелері несие нарығын салдандыру қаупін тудырады

    Орталық банктің жаңа ережелері несие нарығын салдандыру қаупін тудырады

    «Известия» басылымының мәліметінше , Ресейде тұтынушылық несиелер бойынша «салқындау кезеңі» басталып келеді.

    Енді 200 000 рубльден асатын несиелерді тек 48 сағаттан кейін алуға болады, ал 50 000-нан 200 000 рубльге дейінгі несиелерді төрт сағаттан кейін алуға болады.

    Бұл жаңалық ресми түрде адамдарды несие алуға мәжбүрлейтін алаяқтарға қарсы күрес ретінде түсіндіріледі. «Салқындату кезеңі асығыс шешімдер қабылдаудан аулақ болуға көмектеседі», - деп түсіндірді талдаушы Алексей Лоссан.

    Бірақ сарапшылар бұл шараның тағы бір мақсаты бар екеніне сенімді: негізгі мөлшерлеменің төмендеуінен кейін күрт өскен несиелік белсенділіктің өсуін баяулату. «Бұл нарықтың қызып кетуін шектеудің бір жолы», - деп атап өтті Freedom Finance Global компаниясының өкілі Владимир Чернов.

    Сарапшылардың болжауынша, жаңа ережелер несие нарығын 10-25%-ға дейін салқындатуы мүмкін. Бұл әсіресе импульсивті қарыз алуға әсер етеді: клиенттердің 15%-ға дейіні жедел несиелерден бас тартады, ал ірі несие нарығы 10%-ға дейін жоғалтады.

    Сонымен қатар, кейбір ресейліктер микроқаржы ұйымдарына немесе тіпті «қара несие берушілерге» жүгінуі мүмкін. «48 сағат күте алмайтындар үшін заңсыз секторға жүгіну қаупі бар», - деп ескертті талдаушы Игорь Додонов. Онда несиелер құжаттамасыз, бірақ шамадан тыс пайыздық мөлшерлемелермен және қауіптермен беріледі.

    Оң әсері де бар: кешіктіру жалған несиелер санын 15-20%-ға азайтуы мүмкін. Бұрын енгізілген өзін-өзі тыйым салумен бірге, сарапшылардың пікірінше, мұндай жағдайлардың жалпы саны үштен бірге азаяды.

    Дегенмен, сарапшылар келіседі: ресейліктер бейімделудің ауыр кезеңіне тап болуда. «Несиелерге лезде қол жеткізудің болмауы қаржы жүйесін баяулатуда; адамдарға оған үйрену үшін бірнеше ай қажет болады», - деп қорытындылады Dom.RF Bank компаниясының өкілі Дмитрий Никишов.