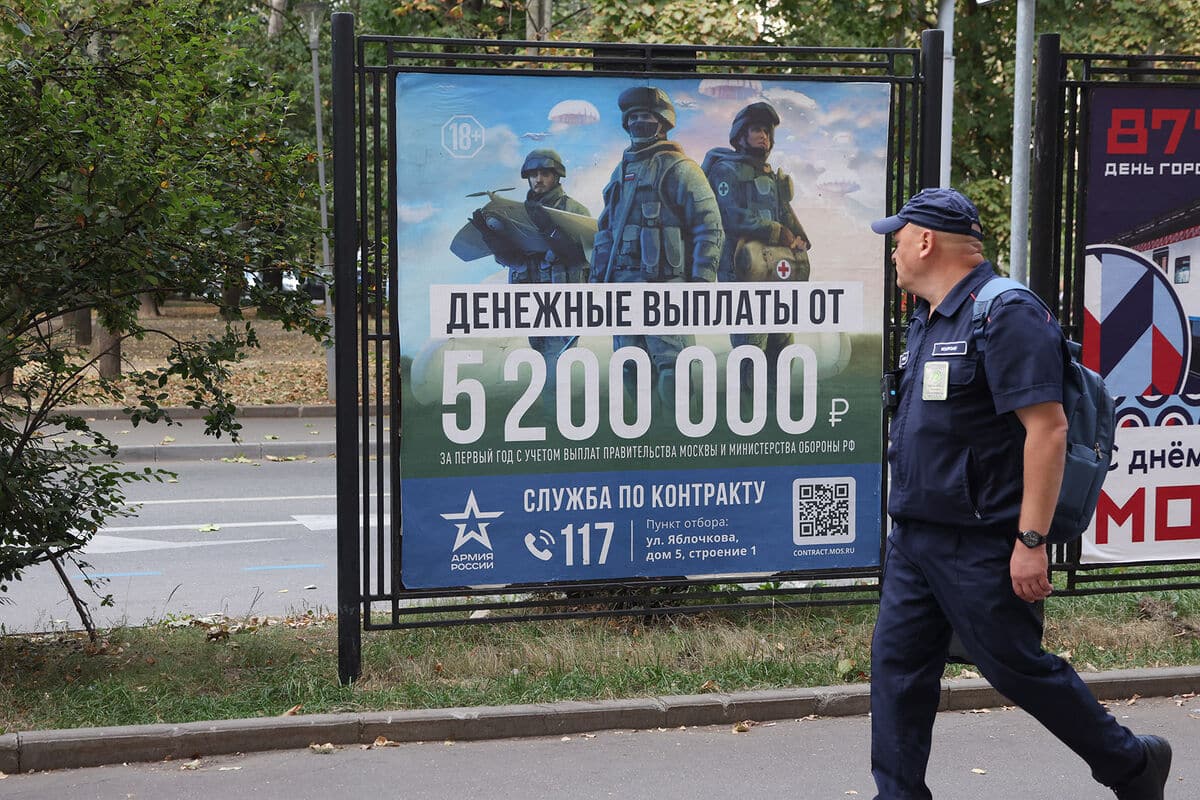
რუსეთის ეკონომიკური ზრდა მნიშვნელოვნად შენელდება და სტაგნაციაში შედის ღრმა სტრუქტურული შეზღუდვებისა და მზარდი მაკროეკონომიკური დისბალანსის ფონზე, - ამის შესახებ ფინეთის ბანკის გარდამავალი ეკონომიკის შესწავლის ინსტიტუტის (BOFIT) ექსპერტებმა 2026–2028 წლების პროგნოზში განაცხადეს .
ანგარიშის თანახმად, 2023 წელს მშპ-ს 4.1%-იანი და 2024 წელს 4.9%-იანი ზრდის შემდეგ, ზრდა 2025 და 2026 წლებში 1%-მდე შენელდა და მოსალოდნელია, რომ 2027–2028 წლებში წლიურად მხოლოდ 0.5%-ს მიაღწევს. მთავრობის ხარჯები, რომლებიც კრიტიკულად მნიშვნელოვანია უკრაინის წინააღმდეგ ომის გაგრძელებისთვის და ბიუჯეტის ყველა ხარჯის დაახლოებით 20%-ს შეადგენს, კვლავ აქტივობის მთავარ მამოძრავებელ ძალად რჩება. თუმცა, იგივე ხარჯები ინფლაციას ზრდის, რაც რუსეთის ბანკს აიძულებს, მაღალი ძირითადი განაკვეთი შეინარჩუნოს (14% სექტემბერში, საშუალო განაკვეთის პროგნოზით, მომავალ წელს დაახლოებით 11%). ნავთობისა და გაზის შემოსავლები ფედერალური ბიუჯეტის შემოსავლების მხოლოდ დაახლოებით 20%-ს შეადგენს, რაც ზედიზედ მეხუთე წელია სახელმწიფო ხაზინის დეფიციტს იწვევს და მოსალოდნელია, რომ 2026 წელს მშპ-ს დაახლოებით 3%-ს მიაღწევს.
რუსეთის ფედერაციის ძირითადი მაკროეკონომიკური მაჩვენებლების დინამიკა
Rosstat-ის მონაცემებისა და BOFIT-ის გამოთვლების საფუძველზე, მშპ-ს ცვლილების ტრაექტორია შემდეგია:
- 2023: 4,1 %
- 2024: 4,9 %
- 2025: 1,0 %
- 2026 (პროგნოზი): 1 %
- 2027 (პროგნოზი): ½ %
- 2028 (პროგნოზი): ½ %
ინვესტიციების შემცირება და საგარეო ვაჭრობაზე ზეწოლა
ქვეყანაში მომხმარებელთა მოთხოვნა და საინვესტიციო აქტივობა ამოწურვის ნიშნებს ავლენს. წლის პირველი ნახევრის წინასწარი მონაცემებით, ძირითადი კაპიტალის ინვესტიციები წლიურად 10%-ით შემცირდა მსხვილი პროექტების დასრულებისა და საწარმოების მომგებიანობის შემცირების ფონზე. მაღალი ინფლაციის გამო პირადი მოხმარებაც შენელებულია, თუმცა მუშახელის დეფიციტი და რეალური ხელფასების ზრდა (მეორე კვარტალში 4%) კვლავ დროებით მხარდაჭერას უზრუნველყოფს. საგარეო ვაჭრობის თვალსაზრისით, ძირითადი საქონლის ექსპორტი, მათ შორის ნავთობი, მცირდება, ნაწილობრივ უკრაინის მიერ რუსულ ნავთობგადამამუშავებელ ქარხნებსა და ტერმინალებზე გაფიცვების გამო. რუსული ნავთობის საშუალო ექსპორტის ფასი, ბარელზე 20 დოლარის ფასდაკლების გათვალისწინებით, სავარაუდოდ, წელს 72 დოლარს, მომავალ წელს 66 დოლარს და 2028 წელს 57 დოლარს მიაღწევს.
რისკები და გრძელვადიანი ჩიხი
ექსპერტები ხაზს უსვამენ, რომ რუსეთის ხელისუფლება დილემის წინაშე დგას: ბიუჯეტის ხარჯების ზრდა დისბალანსს ამწვავებს, ხოლო მკაცრი ეკონომია რეცესიით ემუქრება. კვლევის ავტორები ასკვნიან: „სახელმწიფო ხარჯების ზრდის ინფლაციის შეკავების ძალისხმევასთან დაბალანსება სულ უფრო რთული ხდება და პროგნოზირებულზე სუსტი ეკონომიკური მაჩვენებლების რისკი მაღალია“. მიუხედავად იმისა, რომ სახელმწიფო ვალი დაბალი რჩება (მშპ-ს დაახლოებით 15%), ხოლო ეროვნული კეთილდღეობის ფონდის ლიკვიდური აქტივები დაახლოებით 4 ტრილიონ რუბლს (დაახლოებით 42 მილიარდ ევროს) შეადგენს, რუსეთის ეკონომიკის გრძელვადიანი ზრდის პოტენციალი კვლავაც შემცირდება მანამ, სანამ გამოფიტვის ომი გაგრძელდება.
კომენტარის დამატება
კომენტარის დასატოვებლად გაიაროთ ავტორიზაცია.