რუსეთის ბანკი

  • ტრილიონ დოლარის ზარალი და საცალო ადაპტაცია: რატომ არ დააზიანა Wildberry-ის საწყობებზე თავდასხმებმა რუსეთის ეკონომიკა

    ტრილიონ დოლარის ზარალი და საცალო ადაპტაცია: რატომ არ დააზიანა Wildberry-ის საწყობებზე თავდასხმებმა რუსეთის ეკონომიკა

    უკრაინული დრონების მასიური დარტყმები Wildberry-ისა და Ozon-ის ლოჯისტიკურ ცენტრებზე მასიური ხანძრებისა და დაახლოებით ერთი ტრილიონი რუბლის ზარალის მიზეზი გახდა, თუმცა მათ ვერ მიაღწიეს თავიანთ გამოცხადებულ სამხედრო-პოლიტიკურ მიზნებს.

    გამოცემის „მნიშვნელოვანი ისტორიების“ თანახმად , გაფიცვების მიზანი მიწოდების ჯაჭვების დარღვევა, ეკონომიკისთვის ზიანის მიყენება და სოციალური არეულობის პროვოცირება იყო. თუმცა, ინდუსტრიის ექსპერტები სკეპტიკურად არიან განწყობილნი მაკროეკონომიკური ზემოქმედების მიმართ: ბაზრის კონსულტანტი ხაზს უსვამს, რომ „საწყობების დაწვა ქმნის დრამატულ სურათს და მნიშვნელოვან ზარალს იწვევს მათი მფლობელებისა და გამყიდველებისთვის, მაგრამ ეს დიდად არაფერს ნიშნავს ქვეყნის ეკონომიკისთვის. ეს არც კი ნიშნავს თავად ბაზრების ფუნქციონირების შეჩერებას, სულ მცირე, უახლოეს მომავალში“.

    ლოჯისტიკა თავდასხმის ქვეშ და მთავრობის მხარდაჭერა

    400,000 საცალო მოვაჭრისგან საქონლის დაკარგვისა და სადისტრიბუციო ცენტრების თანამშრომლებისთვის რისკების მიუხედავად, ონლაინ სავაჭრო პლატფორმებმა სწრაფად მოახდინეს მიწოდების ჯაჭვების რესტრუქტურიზაცია, გამოიყენეს მეზობელ ქვეყნებში არსებული ობიექტები და თავიანთი აღების პუნქტების (PVZ) ქსელი დახარისხების ცენტრებად გადააკეთეს. კიევის ანალიტიკოსების მიერ ფინანსურ სექტორში დომინოს ეფექტიც ვერ განხორციელდა: ბანკებმა და სამთავრობო ინსტიტუტებმა სწრაფად შესთავაზეს დაზარალებულ ბიზნესებს დახმარების მექანიზმები.

    სიტუაციის სტაბილიზაციის ძირითადი ზომები და ფინანსური ფაქტორები მოიცავს:

    • რუსეთის ბანკის რეკომენდაცია სესხების რესტრუქტურიზაციის შესახებ: სექტემბრისთვის „სბერბანკმა“ გამყიდველებისგან 8 მილიარდი რუბლის განაცხადები მიიღო, ხოლო „ვითიბიმ“ - „ასობით მილიონის“ განაცხადები;
    • დაზარალებული გამყიდველებისთვის გადასახადებისა და სადაზღვევო პრემიების გადახდის ერთწლიანი გადავადება, რასაც დაემატა ფისკალური აუდიტების მორატორიუმი;
    • რუსეთის პრეზიდენტის ბრძანება სპეციალიზებული პროგრამის შემუშავების შესახებ: „ლოჯისტიკა... შესაძლებლობები, რა თქმა უნდა, აღდგენას საჭიროებს, მათ შორის სახელმწიფოს მონაწილეობით“;
    • სივრცის დეფიციტის სწრაფი შეწოვა მოსკოვის რეგიონში სასაწყობო უძრავი ქონების სიჭარბის გამო (ივლისის მონაცემებით, დაახლოებით 500 ათასი კვადრატული მეტრი) და მყიდველების ნაწილობრივი გადაადგილებით ცარიელ სავაჭრო ცენტრებში.

    საზოგადოების რეაქცია და მაკროეკონომიკური შედეგები

    თავდასხმების ეკონომიკური ზეგავლენა ლოკალიზებული იყო. NEST ცენტრის წამყვანი ექსპერტის, სერგეი ალექსაშენკოს თქმით, მაკროეკონომიკური ზიანი „მშპ-ს 0.1%-ზე ნაკლები იქნება, დამრგვალების სიზუსტით“, დარტყმის ძირითადი ნაწილი მცირე ქალაქებისა და სოფლის მაცხოვრებლებს დააწვებათ. ეკონომისტი ვლადისლავ ინოზემცევი ადასტურებს საჰაერო დარტყმების შეზღუდულ ზეგავლენას და აცხადებს, რომ სისტემურად „არაფერი საშინელი“ არ ხდება და თავად ზიანი გავლენას არ მოახდენს სახელმწიფოს სამხედრო ოპერაციების წარმოების უნარზე.

    ლოჯისტიკურ ობიექტებზე განხორციელებულმა რეიდებმა ასევე ვერ გაზარდა საზოგადოებრივ ცნობიერებაში ომის საწინააღმდეგო განწყობა. „ლევადას ცენტრის“ მონაცემებით, თუ ივლისში Wildberry-ის ინფრასტრუქტურაზე თავდასხმები ყველაზე დასამახსოვრებელ მოვლენებს შორის მესამე ადგილზე იყო, სადაც გამოკითხულთა 10%-მა გამოთქვა საკუთარი აზრი, სექტემბრისთვის ეს მაჩვენებელი 1%-მდე შემცირდა. გამოკითხვები აჩვენებს, რომ საზოგადოება თანდათან ეგუება ინციდენტებს: გამოკითხულთა 56% კვლავ მხარს უჭერს სამხედრო მოქმედებების ესკალაციას, ხოლო მხოლოდ 25% არის მზად მშვიდობის გულისთვის დათმობებზე წავიდეს.
  • ვალუტის მესამე ფორმის სწრაფი გაშვება: რუსებმა გახსნეს თითქმის 200 000 ციფრული რუბლის ანგარიში

    ვალუტის მესამე ფორმის სწრაფი გაშვება: რუსებმა გახსნეს თითქმის 200 000 ციფრული რუბლის ანგარიში

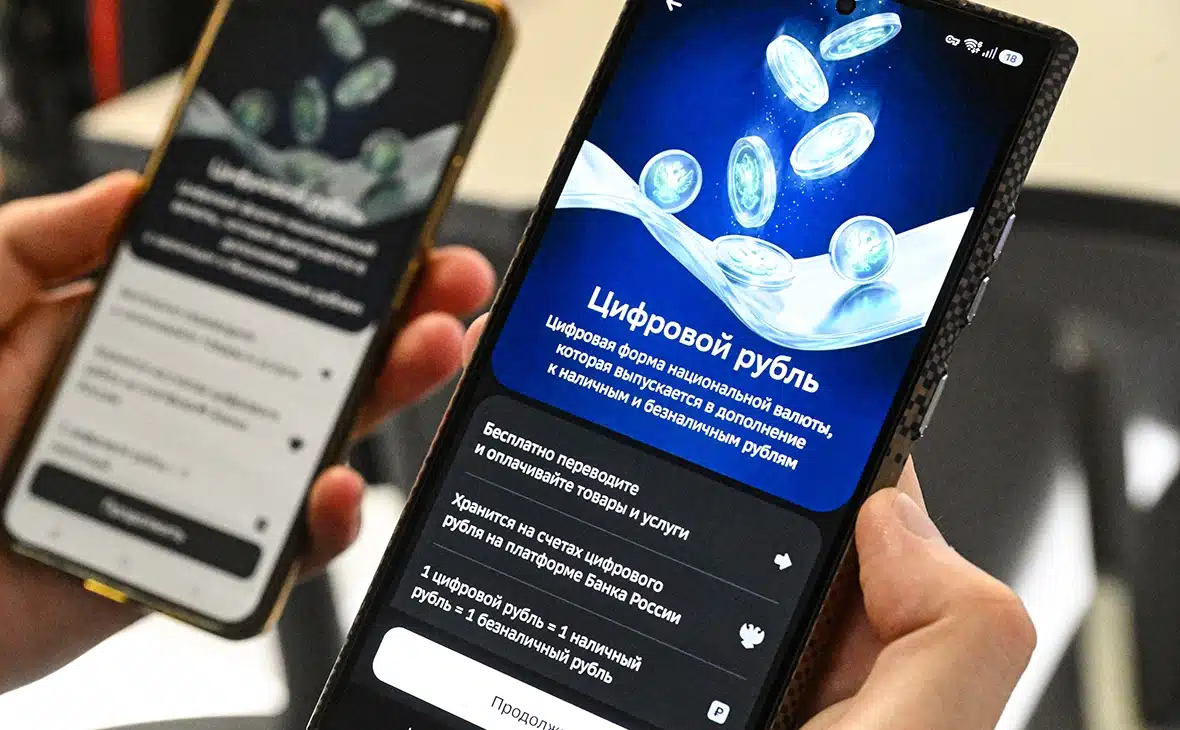
    ციფრული რუბლის დანერგვის ტემპმა გაცილებით გადააჭარბა რუსეთის ბანკის საწყის მოლოდინს: სულ რაღაც სამ კვირაში მოქალაქეებმა ეროვნული ვალუტის ახალი ფორმით თითქმის 200 000 ანგარიში გახსნეს.

    ციფრული აქტივის პოპულარობის ფეთქებად ზრდაზე იტყობინებოდა რუსეთის ბანკის გუბერნატორის, ელვირა ნაბიულინას, რუსეთის პრეზიდენტ ვლადიმერ პუტინსა და მთავრობის წევრებს შორის შეხვედრაზე მომზადებულ ანგარიშზე დაყრდნობით. მარეგულირებლის ხელმძღვანელმა აღნიშნა აშკარა კონტრასტი ამჟამინდელ დინამიკასა და პლატფორმის სამწლიან ტესტირების ფაზას შორის: „დიდი დებატები იყო იმის შესახებ, დაინტერესდებოდნენ თუ არა მოქალაქეები ციფრული რუბლით. რამდენიმე ციფრს მოგიყვანთ. სამი წლის განმავლობაში - და ჩვენ გვქონდა სამწლიანი ციფრული რუბლის პილოტური პროგრამა - ჩვენ ბანკებთან ერთად ვმუშაობდით ყველაფერზე, მათ შორის ტექნოლოგიებზე. ამ სამი წლის განმავლობაში გაიხსნა 5000 ანგარიში. ახლა კი მოქალაქეებმა თითქმის 200 000 ანგარიში გახსნეს. პირველი სამი კვირის განმავლობაში ეს საკმაოდ ბევრია“. თავდაპირველად, მარეგულირებელი წლის ბოლომდე მხოლოდ 60 000 ანგარიშის მიზნის მიღწევას ვარაუდობდა.

    მოსახლეობისთვის სარგებელი და მეწარმეების შემოდინება

    სამოქალაქო სექტორის მომხმარებელთა მოთხოვნის მთავარი მამოძრავებელი ფაქტორი ფიზიკურ პირებს შორის ფინანსური ტრანზაქციებისთვის საკომისიოს არარსებობა იყო. ცენტრალური ბანკის ხელმძღვანელმა მომხმარებელთა ინტერესის შესახებ შემდეგი განაცხადა: „ასე რომ, ინტერესი არსებობს. ხალხი დაინტერესებულია, ცდის და ხედავს, რომ გადარიცხვები მყისიერი და უფასოა. აბსოლუტურად უფასო გადარიცხვები კი ფიზიკური პირებისთვის მთავარი უპირატესობაა. თუმცა, იმედისმომცემია, რომ ბიზნესებიც დაინტერესებულნი არიან ციფრული რუბლით და ანგარიშებს ხსნიან. სამ კვირაში 8000-მა კომპანიამ და ინდივიდუალურმა მეწარმემ გააკეთა ეს.“.

    ხარჯების მინიმიზაცია და ინტეგრაცია QR კოდების საშუალებით

    კომერციული სუბიექტებისთვის, რუბლის მესამე ფორმის გამოყენებით გადახდებში მონაწილეობა ხსნის მნიშვნელოვან დანაზოგის შესაძლებლობას შეძენასა და დამუშავებაზე, რადგან რუსეთის ბანკის სატარიფო გრაფიკი მნიშვნელოვნად დაბალია, ვიდრე ტრადიციული საბანკო ბარათებით ტრანზაქციების ღირებულება.

    ბიზნესისთვის ინსტრუმენტის ინტეგრირების ძირითადი უპირატესობები და მეტრიკები მოიცავს:

    • სტანდარტული QR კოდების საშუალებით გადახდების მიღება ძვირადღირებული ტექნიკური და პროგრამული ინფრასტრუქტურის მოდიფიკაციების გარეშე;
    • პლატფორმის ფუნქციონირების პირველი ოცდაერთი დღის განმავლობაში 8000-ზე მეტი იურიდიული პირისა და ინდივიდუალური მეწარმის სწრაფი დაკავშირება;
    • მცირე და საშუალო ბიზნესისთვის საოპერაციო ხარჯებში წელიწადში ასობით მილიარდი რუბლის პოტენციური დაზოგვა.

    პროექტის მასშტაბირების საწყისი ფაზის შეჯამებისას, რუსეთის ფედერაციის ცენტრალური ბანკის თავმჯდომარემ აღნიშნა: „მინდა ხაზგასმით აღვნიშნო, რომ ბიზნესებს ციფრული რუბლის მისაღებად რაიმე მნიშვნელოვანი მოდიფიკაციის შეტანა არ სჭირდებათ. ადამიანებს შეუძლიათ შესყიდვების გადახდა ციფრული რუბლით სტანდარტული QR კოდის გამოყენებით სალაროში. ეს ასევე ამცირებს ხარჯებს, განსაკუთრებით მცირე და საშუალო ბიზნესისთვის. მცირე და საშუალო ბიზნესისთვის მნიშვნელოვანია დაზოგონ მარტივ გადარიცხვებსა და გადახდებზე; ჩვენ ვნახეთ, რომ ეს ყოველწლიურად ასობით მილიარდი რუბლი ჯდება. ეს, რა თქმა უნდა, წარმოადგენს მნიშვნელოვან დანაზოგს ე.წ. ტრანზაქციის ხარჯებზე“.

  • განაკვეთი უცვლელი დარჩა: რუსეთის ბანკმა ინფლაციის ზრდის ფონზე ძირითადი მაჩვენებელი 14%-ზე შეინარჩუნა

    განაკვეთი უცვლელი დარჩა: რუსეთის ბანკმა ინფლაციის ზრდის ფონზე ძირითადი მაჩვენებელი 14%-ზე შეინარჩუნა

    რუსეთის ბანკის დირექტორთა საბჭომ მიიღო გადაწყვეტილება, ძირითადი განაკვეთი უცვლელი დატოვოს წლიური 14%-ის ოდენობით.

    მარეგულირებელმა ეს განცხადება 2026 წლის 11 სექტემბერს დაგეგმილი სხდომის შემდეგ გააკეთა . ცენტრალური ბანკის გუბერნატორმა ელვირა ნაბიულინამ პრესკონფერენციაზე განმარტა , რომ ზაფხულში ფასების ზრდის დაჩქარება, ძირითადად, საავტომობილო საწვავის ბაზარზე არსებული მდგომარეობით იყო განპირობებული. ამ ეკონომიკური ფენომენის ხასიათის აღნიშვნისას, მარეგულირებლის ხელმძღვანელმა ხაზი გაუსვა: „ეს თავისთავად ერთჯერადი ფაქტორია, მაგრამ ჩვენ ვხედავთ, რომ ის გავლენას ახდენს საქონლისა და მომსახურების უფრო ფართო სპექტრის ფასებზე“. მისი თქმით, მონეტარული პოლიტიკის შემსუბუქების ციკლის განახლებამდე აუცილებელია ინფლაციური პროცესების მდგრადობის შესახებ დამატებითი მონაცემები.

    ძირითადი ფაქტორები და მაკროეკონომიკური რისკები

    ცენტრალური ბანკის ოფიციალური განცხადების თანახმად, მიმდინარე ფინანსური და საწარმოო მდგომარეობა ხასიათდება შემდეგი პარამეტრებით:

    • ეკონომიკა ზომიერი ტემპით განაგრძობს ზრდას 2026 წლის მესამე კვარტალში.
    • გარკვეული წარმოების სექტორებში სიმძლავრეების დროებითი დაკარგვის გამო, მუდმივი ინფლაცია წლიურად 5-6%-მდე გაიზარდა.
    • შრომის ბაზარზე დაძაბულობა თანდათან იკლებს, თუმცა ხელფასების ზრდა კვლავ მნიშვნელოვნად ჩამორჩება შრომის პროდუქტიულობის ზრდას.
    • საშუალოვადიან პერსპექტივაში ინფლაციის ხელშემწყობი რისკები კვლავ დომინირებს დეინფლაციურ რისკებთან შედარებით.
    • საკრედიტო აქტივობა კვლავ მაღალი რჩება, რაც ძირითადად კორპორატიული სექტორის მიერ არის განპირობებული.

    წლიური ინფლაცია მიზნობრივ დონეს მხოლოდ საშუალოვადიან პერსპექტივაში დაუბრუნდება. საპროცენტო განაკვეთის შემდგომი გადაწყვეტილებების მთავარი პირობა სახელმწიფო ბიუჯეტის ახალი პარამეტრები იქნება, რომელთა წარდგენაც მთავრობას სექტემბერში აქვს დაგეგმილი. როგორც ელვირა ნაბიულინამ შეაჯამა მომავალი ნაბიჯების ვექტორის შეფასებისას: „ძირითადი განაკვეთის ტრაექტორია ისეთი იქნება, რომ ინფლაცია 2027 წელს 4%-მდე შემცირდეს და შემდგომში მიზნობრივ დონეზე შენარჩუნდეს“.

  • რუსეთის ბანკმა წარმოადგინა ეკონომიკური განვითარების სცენარები, სადაც საპროცენტო განაკვეთის 21%-მდე გაზრდის ალბათობაა

    რუსეთის ბანკმა წარმოადგინა ეკონომიკური განვითარების სცენარები, სადაც საპროცენტო განაკვეთის 21%-მდე გაზრდის ალბათობაა

    რუსეთის ცენტრალურმა ბანკმა საზოგადოებას წარუდგინა 2027 და 2028–2029 წლების მონეტარული პოლიტიკის ძირითადი მიმართულებების განახლებული პროექტი, რომელშიც ეროვნული ეკონომიკის განვითარების შესაძლო გზებია აღწერილი.

    Fontanka.ru- ს ცნობით , მარეგულირებელმა მოამზადა ოთხი სცენარი: ერთი საბაზისო, რომელიც ივლისში გამოქვეყნდა და სამი ალტერნატიული. ეს სტრატეგიული დოკუმენტი, რომელიც ცენტრალური ბანკის მიზნებს ასახავს, ​​ყოველწლიურად განახლდება და განსახილველად წარედგინება სახელმწიფო დუმის დეპუტატებს.

    ალტერნატიული ეკონომიკური გზები

    ძირითადი პროგნოზის გარდა, ფინანსურმა დეპარტამენტმა შეიმუშავა სამი დამატებითი ვექტორი, რომლებიც მნიშვნელოვნად განსხვავდება მაკროეკონომიკური პარამეტრებით:

    • „დეინფლაციური“ სცენარი: ეს ვარაუდობს ახალი სანქციების არარსებობას და პროდუქტიულობის დაჩქარებულ ზრდას, მათ შორის ხელოვნური ინტელექტის (AI) ტექნოლოგიების დანერგვის გზით. ამ პირობებში, მოსალოდნელია შრომითი რესურსების გადანაწილება ეფექტური კომპანიების სასარგებლოდ და ძირითადი განაკვეთი შეიძლება 2027 წლისთვის 9-11%-მდე შემცირდეს (საბაზისო სცენარის 10.5-12.5%-ის წინააღმდეგ).
    • „პროინფლაციური“ სცენარი: ეს გულისხმობს სანქციების ზეწოლის ზრდას, წარმოების სიმძლავრის შემცირებას და ბიუჯეტის ხარჯების ზრდას. იმპორტის ჩანაცვლების მიზნით გაზრდილი პროტექციონიზმი, სანქციებთან ერთად, გამოიწვევს იმპორტის შემცირებას და შიდა ფასების მნიშვნელოვან ზრდას.
    • „სარისკო“ სცენარი: რუსეთის ეკონომიკისთვის მთავარ საფრთხედ ახალი გლობალური ფინანსური კრიზისის დაწყებას განიხილავს.

    გლობალური კრიზისის რისკი

    „რისკის“ სცენარის აღწერისას, მარეგულირებელი პირველად აღნიშნავს, რომ ხელოვნური ინტელექტის ბაზარზე არსებული სიტუაცია შეიძლება გლობალური ეკონომიკური რყევების კატალიზატორი გახდეს. სააგენტოს შეფასებით, ბოლო წლებში ამ სექტორში განხორციელებული კოლოსალური ინვესტიციები შესაძლოა მნიშვნელოვნად გადაჭარბებული აღმოჩნდეს ფაქტობრივი ეფექტურობის თვალსაზრისით.

    ასეთმა განვითარებამ შესაძლოა არასასურველი მოვლენების ჯაჭვი გამოიწვიოს და ინფლაცია რუსეთში 2027 წლისთვის 11-13%-მდე დააჩქაროს. საპასუხოდ, რუსეთის ბანკს მოუწევს მკაცრი ზომების მიღება და ძირითადი განაკვეთის საშუალოდ 19-21%-მდე გაზრდა წლის ბოლომდე. მიუხედავად ამისა, თავად ცენტრალური ბანკი საბაზისო სცენარს ყველაზე სავარაუდოდ მიიჩნევს. ალტერნატიული სცენარებიდან სააგენტო ინფლაციური ტენდენციისკენ მიდრეკილებას ყველაზე რეალისტურად მიიჩნევს, მაშინ როცა სრულმასშტაბიანი გლობალური კრიზისის ალბათობა დაბალი რჩება.

  • 0%-იანი მშპ-ს ზრდის პროგნოზი და რეკორდული დეფიციტი: რუსეთის ბანკმა 2026 წლის ეკონომიკური მოლოდინები შეამცირა

    0%-იანი მშპ-ს ზრდის პროგნოზი და რეკორდული დეფიციტი: რუსეთის ბანკმა 2026 წლის ეკონომიკური მოლოდინები შეამცირა

    რუსეთის ბანკმა მნიშვნელოვნად შეამცირა რუსეთის ეკონომიკის განვითარების საშუალოვადიანი პროგნოზი 2026 წლამდე, რაც კრიზისის დაწყებიდან პირველად ითვალისწინებს მშპ-ს ნულოვან ზრდას 0%-დან 1%-მდე დიაპაზონში.

    განახლებულ ეკონომიკურ ნიშნულებსა და მათთან დაკავშირებულ რისკებზე წერს . წარმოების მოცულობის სავარაუდო სტაგნაციის გარდა, ფინანსურმა რეგულატორმა ინფლაციის შეფასება 6-7%-მდე გაზარდა, რაც ადრე პროგნოზირებული 4.5-5.5%-დან მეტია და ასევე გადახედა საგარეო ვაჭრობის, გადასახდელების ბალანსისა და ნავთობის ფასების ძირითად პარამეტრებს.

    შეფასებების გადახედვის მიზეზები და ინფლაციური ზეწოლა

    საბაზისო სცენარის ცვლილების მიზეზების ახსნისას, რუსეთის ბანკის გუბერნატორმა ელვირა ნაბიულინამ მოიყვანა მიწოდების პირობების მიმოხილვა, ფისკალური პოლიტიკის ხასიათი, გარე ფაქტორები და ინფლაციის რისკების ზრდა. კერძოდ, წარმოების სიმძლავრის დინამიური აღდგენის გაზაფხულის მოლოდინები არ განხორციელებულა და შედეგად გამოწვეულმა საწვავის კრიზისმა ფასების ზრდა და ინფლაციის მოლოდინები გამოიწვია. მარეგულირებელი ვარაუდობს, რომ მიმდინარე ზრდა დროებითი იქნება და შემცირდება ნავთობგადამამუშავებელი ქარხნების მუშაობის ნორმალურ რეჟიმში დაბრუნებასთან ერთად, თუმცა აღიარებს, რომ საწვავის ფასების ზრდამ უკვე იმოქმედა საქონლისა და მომსახურების ფართო სპექტრზე.

    რეკორდული ბიუჯეტის დეფიციტი და ექსპერტების მოსაზრებები

    ზრდის შენელების ფონზე, ცენტრალური ბანკი COVID-19 პანდემიის შემდეგ პირველად პროგნოზირებს პირველადი სტრუქტურული ბიუჯეტის დეფიციტს მშპ-ს 2%-ის ოდენობით, რაც შეიძლება მშპ-ს დაახლოებით 3.6%-ს ან 8.2 ტრილიონ რუბლს შეადგენდეს. ნაბიულინამ ხაზგასმით აღნიშნა: „ეს არის ცენტრალური ბანკის საკუთარი შეფასება, რომელიც ეფუძნება მიმდინარე მონაცემებს“, აღნიშნავს რა სახელმწიფო ბიუჯეტის პარამეტრების რეგულარულ ცვლილებებს ბოლო წლებში. ეკონომისტები, თავის მხრივ, გაუარესებულ მაჩვენებლებს აქტივობის შენელებას და საგადასახადო პოლიტიკის შეზღუდულ გავლენას მიაწერენ - ფედერალური ბიუჯეტის დეფიციტმა წლის პირველ ნახევარში უკვე მიაღწია 5.7 ტრილიონ რუბლს, რაც აღემატება წლიურ სამიზნე მაჩვენებელს. „სბერბანკის“ აღმასრულებელმა დირექტორმა ჰერმან გრეფმა ასევე აღნიშნა, რომ ეკონომიკა „გაგრილების“ მდგომარეობაშია და მაღალი საპროცენტო განაკვეთები აჩქარებს ინვესტიციების შემცირებას.

    მაკროეკონომიკური კონტექსტი და საბაზრო რისკები

    მარეგულირებლის მიერ საბაზისო შეფასებების გადახედვა ასახავს საგარეო ვაჭრობაში დაგროვილ დისბალანსს, ნავთობის მოსალოდნელი ფასების კორექტირებას და ბაზრის მწვავე მგრძნობელობას სასაქონლო ფასების მიმართ. სიტუაციას ართულებს საგადასახადო ცვლილებების შეზღუდული ეფექტურობა და სახელმწიფო ხარჯების გადაჭარბებული ზრდა, რამაც უკვე გამოიწვია პირველი ექვსი თვის განმავლობაში ხაზინის დეფიციტის წლიურ გეგმაზე გადაჭარბება. საწვავის ფასების მიერ სამომხმარებლო ფასებზე მეორადი ზეწოლის გაგრძელების გამო, მკაცრი ფინანსური პირობების შენარჩუნება იწვევს საინვესტიციო აქტივობის მნიშვნელოვან შემცირებას და ამძაფრებს საერთო სტაგნაციის რისკებს.

  • ზომიერი ეკონომიკური ზრდის ფონზე, რუსეთის ბანკმა ძირითადი განაკვეთი წლიურ 14.00%-მდე შეამცირა

    ზომიერი ეკონომიკური ზრდის ფონზე, რუსეთის ბანკმა ძირითადი განაკვეთი წლიურ 14.00%-მდე შეამცირა

    2026 წლის 24 ივლისს, რუსეთის ბანკის დირექტორთა საბჭომ მიიღო გადაწყვეტილება ძირითადი განაკვეთის 25 საბაზისო პუნქტით შემცირების შესახებ და წლიური 14.00%-ის ოდენობით განსაზღვრის შესახებ.

    მონეტარული პოლიტიკის თანდათანობითი შემსუბუქება გამოცხადდა . ცენტრალური ბანკი აღნიშნავს, რომ ეკონომიკა 2026 წლის მეორე კვარტალში ზომიერი ტემპით გაიზარდა და მდგრადი ინფლაციის მაჩვენებლები წლიურად 4-5%-იან დიაპაზონში რჩება, მიუხედავად ზაფხულში ერთჯერადი ფაქტორებით გამოწვეული ფასებისა და ინფლაციის მოლოდინებისა.

    მაკროეკონომიკური სიტუაცია და ინფლაციის დინამიკა

    ფინანსური რეგულატორის შეფასებით, სეზონურად კორექტირებული ფასების ზრდა მეორე კვარტალში წლიურად საშუალოდ 5.0%-ს შეადგენდა, ხოლო წლიური ინფლაცია 20 ივლისის მდგომარეობით 5.9%-ს შეადგენდა. ივნისსა და ივლისში ფასების დინამიკის დაჩქარება ძირითადად განპირობებული იყო ისეთი არასტაბილური პროდუქტების რყევებით, როგორიცაა ხილი და ბოსტნეული და საავტომობილო საწვავი. რეგულატორი პროგნოზირებს, რომ საწვავის ფასების ბოლოდროინდელი ზრდის გამო, 2026 წელს წლიური ინფლაცია 6.0–7.0%-ს მიაღწევს, მაგრამ ამჟამინდელი პოლიტიკის გათვალისწინებით, ის 2027 წელს სამიზნე დონეს დაუბრუნდება. ფასების ზრდის მდგრადი შენელების პოტენციურ დაბრკოლებებად რჩება ინფლაციის მოლოდინების ზრდა ოჯახებსა და ბიზნესებში, ასევე შრომის ბაზარზე ზეწოლის შემსუბუქების ფონზე სამუშაო ძალის მდგომარეობის გაუმჯობესება.

    ეკონომიკის მდგომარეობა და შეზღუდვები

    მეორე კვარტალში ეკონომიკურ აქტივობას ძირითადად მომხმარებელთა მოთხოვნამ შეუწყო ხელი, ინვესტიციების ზომიერმა აღდგენამ. თუმცა, გარკვეულ სექტორებში წარმოების სიმძლავრის დროებითი შემცირების შედეგები ივნისიდან გახდა აშკარა. ბოლო თვის განმავლობაში, ბიზნესებმა მნიშვნელოვნად შეამცირეს მოლოდინები მომავალი წარმოებისა და მოთხოვნის მიმართ, რამაც ცენტრალურ ბანკს აიძულა, განაახლოს მაკროეკონომიკური პროგნოზი და შეამციროს მშპ-ს მოსალოდნელი ზრდა 2026 წელს 0.0–1.0%-მდე. მონეტარული პირობები ზომიერად მკაცრი რჩება და ივნისში საკრედიტო აქტივობის შენელება დაფიქსირდა, რაც გამოწვეული იყო კორპორატიული სესხების შემცირებით და საცალო სესხების ერთდროული აჩქარებით.

    მარეგულირებლის პროგნოზები და საშუალოვადიანი რისკები

    ცენტრალური ბანკი ხაზს უსვამს, რომ საშუალოვადიან პერსპექტივაში ინფლაციის ხელშემწყობი რისკები კვლავ აჭარბებს დეზინფლაციურ რისკებს. მარეგულირებლის საბაზისო სცენარი ვარაუდობს საშუალო საბაზო განაკვეთს წლიურად 14.5-14.6%-ის ფარგლებში 2026 წელს და 10.5-12.5%-ის ფარგლებში 2027 წელს. საპროცენტო განაკვეთების შემდგომი ტრაექტორია პირდაპირ დამოკიდებული იქნება მთავრობის ფისკალურ პოლიტიკაზე და წარმოების სიმძლავრეების დროებითი დეკომისიით გამოწვეული მეორადი ეფექტების მასშტაბზე. მარეგულირებელი აფრთხილებს, რომ თუ ბიუჯეტის პროექტში სტრუქტურული პირველადი დეფიციტის უფრო მაღალი მაჩვენებელი იქნება გათვალისწინებული, შესაძლოა, უფრო მკაცრი მონეტარული პოლიტიკა გახდეს საჭირო.

  • ბიუჯეტისთვის ოქროს ბარიერი: რუსეთის ცენტრალურმა ბანკმა თავისი რეზერვებიდან ძვირფასი ლითონების გაყიდვის 24-წლიანი რეკორდი მოხსნა

    ბიუჯეტისთვის ოქროს ბარიერი: რუსეთის ცენტრალურმა ბანკმა თავისი რეზერვებიდან ძვირფასი ლითონების გაყიდვის 24-წლიანი რეკორდი მოხსნა

    ზედიზედ ექვსი თვის განმავლობაში, რუსეთის ბანკი სახელმწიფო რეზერვებიდან ძვირფას ლითონებს ყიდის, რათა დაფაროს მზარდი ფედერალური ბიუჯეტის დეფიციტი, რომელიც წლის პირველ ნახევარში 6 ტრილიონ რუბლს მიუახლოვდა.

    ოქროს რეზერვების ამ მასშტაბური გაყიდვის შესახებ იუწყება . მხოლოდ 2026 წლის ივნისში, მსოფლიოში სიდიდით მეხუთე ცენტრალური ბანკის რეზერვები 9.33 ტონით შემცირდა და წლის დასაწყისიდან გაყიდვების მთლიანმა მოცულობამ 43.5 ტონას მიაღწია.

    ისტორიული ჩანაწერები და ფინანსური მოცულობები

    მსოფლიო ოქროს საბჭოს მონაცემებით, გაყიდვების ამჟამინდელი მასშტაბები რუსეთის ფედერაციის უახლეს ისტორიაში აბსოლუტურ რეკორდს წარმოადგენს. გაყიდვების ბოლო შედარებითი პერიოდი მხოლოდ 2002 წელს დაფიქსირდა, როდესაც წლის პირველ ნახევარში მარაგები 36.1 ტონით შემცირდა. Freedom Global-ის ანალიტიკოსმა ვლადიმერ ჩერნოვმა განმარტა, რომ ძვირფასი ლითონის გაყიდვიდან მარეგულირებელი ორგანოს მთლიანმა შემოსავალმა შესაძლოა დაახლოებით 5.6 მილიარდ დოლარს მიაღწიოს.

    ბიუჯეტის ოპერაციების მექანიზმი და აქტივების შერჩევა

    ექსპერტები ხაზს უსვამენ, რომ ოქროს გაყიდვები ნახშირწყალბადების ექსპორტიდან შემოსავლების შემცირების ფონზე ფისკალური წესის აღსრულების ტექნიკური ინსტრუმენტია. ამ პროცესების ლოგიკის ახსნისას ჩერნოვმა აღნიშნა: „როდესაც ნავთობისა და გაზის შემოსავლები ფისკალური წესით დადგენილ დონეს ჩამორჩება, ან ფონდის რესურსები შიდა ინვესტიციებისთვის გამოიყენება, რუსეთის ბანკი ლიკვიდური სარეზერვო აქტივებით საპასუხო ტრანზაქციებს ახორციელებს. უფრო მეტიც, ცენტრალური ბანკი მექანიზმის ტექნიკურ ნაწილს ახორციელებს და არა ცალკე გადაწყვეტილებას იღებს ბიუჯეტის დეფიციტის ოქროს გაყიდვით დახურვის შესახებ“.

    ოქროს, როგორც მთავარი კომპენსატორული აქტივის, არჩევა განისაზღვრება რამდენიმე ძირითადი ფაქტორით:

    • ფიზიკური ხელმისაწვდომობა: ლითონი ინახება რუსეთში და არ ექვემდებარება უცხოური ვალუტის აქტივების გაყინვას;
    • ხელსაყრელი საბაზრო პირობები: ძვირფასი ლითონების ფასები მსოფლიო ბაზრებზე ბოლო წლებში მნიშვნელოვნად გაიზარდა;
    • ტევადი შიდა ბაზარი: ძირითადი მოცულობები იყიდება რუსეთის კომერციულ ბანკებზე ბირჟის და ბირჟის გარეშე სეგმენტების მეშვეობით.

    მაღალ აქტივობას მოსკოვის ბირჟის მონაცემებიც ადასტურებს, სადაც 2026 წელს ოქროს ტრანზაქციების მკვეთრი ზრდა დაფიქსირდა, ამ აქტივის მარტის სავაჭრო მოცულობამ 42.6 ტონა შეადგინა.

  • ფინანსური გადარიცხვების გამჭვირვალობა: ფედერაციის საბჭომ ბანკებს დაავალა, გაამჟღავნონ მომსახურების სრული პირობები

    ფინანსური გადარიცხვების გამჭვირვალობა: ფედერაციის საბჭომ ბანკებს დაავალა, გაამჟღავნონ მომსახურების სრული პირობები

    ფედერაციის საბჭომ დაამტკიცა კანონი, რომელიც საკრედიტო ინსტიტუტებს ავალდებულებს ღიად გაამჟღავნონ ინფორმაცია მათი ფინანსური მომსახურების პირობების შესახებ.

    ამ მარეგულირებელი აქტის მიღების შესახებ ინფორმაცია გაავრცელა ეს ახალი საკანონმდებლო მოთხოვნა გავრცელდება ყველა ფინანსურ ინსტიტუტზე, რომელსაც კანონიერად აქვს ფულადი გზავნილების განხორციელების უფლებამოსილება. ეს ინიციატივა მიზნად ისახავს მომხმარებლებისთვის ფინანსური ბაზრის გამჭვირვალობის გაზრდას და მოქალაქეების ინფორმირების წესების სისტემატიზაციას.

    დამტკიცებული დოკუმენტის თანახმად, ფინანსური ინსტიტუტები ვალდებულნი იქნებიან კლიენტებს მიაწოდონ დეტალური და მკაფიო ინფორმაცია გადახდის ძირითად სფეროებში ტრანზაქციების სპეციფიკის შესახებ. კერძოდ, ახალი წესები გავრცელდება რუსეთის ბანკის გადახდის სისტემის სწრაფი გადახდის სისტემის (FPS) მეშვეობით განხორციელებულ ტრანზაქციებზე. კანონპროექტი მკაფიოდ განსაზღვრავს არხებსა და ინსტრუმენტებს, რომელთა შესახებაც უნდა იყოს მოწოდებული ინფორმაცია.

    გამჟღავნების ახალი მოთხოვნები

    მიღებული რეგულაციები მოიცავს ელექტრონული გადახდის ინსტრუმენტების მიწოდების, ფუნქციონირებისა და მიღების პირობებს. კანონმდებლებმა ამ წესიდან მხოლოდ ერთი ძირითადი გამონაკლისი დაუშვეს:

    • მოთხოვნები არ ვრცელდება ელექტრონული სახსრების გადარიცხვისთვის განკუთვნილ ელექტრონულ გადახდის საშუალებებზე (ელექტრონული საფულეები).

    ყველა საჭირო ინფორმაცია უნდა განთავსდეს უშუალოდ იმ ადგილებში, სადაც კლიენტებს მომსახურება მიეწოდებათ, ასევე საკრედიტო ინსტიტუტების ოფიციალურ ვებსაიტებზე. მონაცემთა გამოქვეყნების კონკრეტული პარამეტრები (პროცედურა, ფორმატი, მეთოდი და ვადები) მკაცრად განისაზღვრება საბანკო სექტორის მონაწილეთა შიდა ოპერაციული სტანდარტებით.

  • ელვირა ნაბიულინამ უარყო გერმან გრეფის წინადადება ძირითადი განაკვეთის შემცირების ექსპერიმენტის შესახებ

    ელვირა ნაბიულინამ უარყო გერმან გრეფის წინადადება ძირითადი განაკვეთის შემცირების ექსპერიმენტის შესახებ

    რუსეთის ბანკის ფინანსური კონგრესის კულუარებში მონეტარული პოლიტიკის შერბილების ტემპთან დაკავშირებით ცხარე დებატები გაიმართა, რომლის დროსაც ცენტრალური ბანკის გუბერნატორმა ელვირა ნაბიულინამ კატეგორიულად უარყო მაღალი ინფლაციის ფონზე ძირითადი განაკვეთის ხელოვნურად შემცირების იდეა.

    ამ დავის შესახებ წერს და ხაზს უსვამს, რომ მარეგულირებელი ასეთ ნაბიჯებს მაკროეკონომიკური სტაბილურობისთვის პირდაპირ საფრთხედ მიიჩნევს. ამასობაში, „რია ნოვოსტი“ იუწყება, რომ მონეტარული პოლიტიკის პარამეტრების მკვეთრ შემსუბუქებას შესაძლოა ქვეყნისთვის მძიმე შედეგები მოჰყვეს, რაც სხვა ქვეყნების ნეგატიურმა გამოცდილებამ უკვე აჩვენა.

    სტაგფლაციის რისკები და საერთაშორისო გამოცდილება

    ცენტრალური ბანკის ხელმძღვანელმა განმარტა, რომ რეგულატორში მაღალი საპროცენტო განაკვეთების მომხრეები არ არიან და სააგენტო სრულად უჭერს მხარს კრედიტებზე წვდომას და სამართლიან კონკურენციას. თუმცა, ამჟამინდელ რეალობაში მთავარი პრიორიტეტი ფასების ზრდასთან ბრძოლაა და არა თავად განაკვეთი. ნაბიულინას თქმით, პოლიტიკის ნაადრევი შემსუბუქება ბაზრის დესტაბილიზაციას გამოიწვევს. „შეგვიძლია ექსპერიმენტი ჩავატაროთ: უბრალოდ შევამციროთ ძირითადი განაკვეთი. ამაში აბსოლუტურად დარწმუნებული ვარ. ინფლაციის მკვეთრ ზრდას განვიცდიდით. და სტაგფლაციაში ჩავვარდებოდით“, - განაცხადა მან. ცენტრალური ბანკის ხელმძღვანელმა ასევე მოუწოდა საერთაშორისო პრაქტიკაზე ყურადღების გამახვილებისკენ და აღნიშნა: „შეხედეთ იმ ქვეყნებს, რომლებმაც ეს გაიარეს. იქაც კარგი განზრახვით იყო გზა გაკვალული ინვესტიციების მხარდასაჭერად და ბიზნესის მხარდასაჭერად“.

    ბიზნესთან დისკუსია და სბერის პოზიცია

    დისკუსიამ ემოციური ხასიათი მიიღო მას შემდეგ, რაც „სბერბანკის“ აღმასრულებელმა დირექტორმა, ჰერმან გრეფმა, ღიმილით განაცხადა: „მოდით, ვცადოთ“. ერთი დღით ადრე, ტოპ მენეჯერმა საჯაროდ განაცხადა, რომ რუსეთის ეკონომიკა ისედაც გადაცივებული იყო და უკიდურესად მაღალი საპროცენტო განაკვეთები მის გრძელვადიან სიცოცხლისუნარიანობას საფრთხეს უქმნიდა. თუმცა, ცენტრალური ბანკის თავმჯდომარემ მტკიცედ შეაჩერა ეს ინიციატივა და ოპონენტს უპასუხა: „ეს არის ექსპერიმენტი ჩვენს ქვეყანაში. მე მჯერა, რომ ასეთი ექსპერიმენტები ძალიან საშიშია ჩვენი ქვეყნისთვის, ჩვენი ეკონომიკისთვის“.

    მიმდინარე მონეტარული პოლიტიკის პოზიცია

    მიუხედავად რადიკალური ზომების წინააღმდეგ პრინციპული პოზიციისა, მარეგულირებელი აგრძელებს ფულის ღირებულების თანმიმდევრულ შემცირებას. 19 ივნისს გამართულ საბჭოს სხდომაზე ძირითადი განაკვეთი ზედიზედ მეცხრეჯერ შემცირდა - 25 საბაზისო პუნქტით და წლიურ 14.25%-ს მიაღწია.

    რუსეთის ბანკის ამჟამინდელი სტრატეგიის ძირითადი ფაქტები:

    • დირექტორთა საბჭომ სამი სცენარი განიხილა: განაკვეთის 14.5%-ზე შენარჩუნება, 14.25%-მდე შემცირება ან 14%-მდე შემცირება.
    • საშუალოვადიან პერსპექტივაში ინფლაციის ხელშემწყობი რისკები კვლავ აჭარბებს დეინფლაციის რისკებს.
    • შემდგომი ნაბიჯები გადაიდგმება ინფლაციის შენელების მდგრადობის შეფასების, ინფლაციური მოლოდინების დინამიკის, ასევე შიდა და გარე პირობების საფუძველზე.
  • შავი ორშაბათი მოსკოვის ბირჟაზე: საფონდო ბირჟა ორწლიან მინიმუმამდე დაეცა

    შავი ორშაბათი მოსკოვის ბირჟაზე: საფონდო ბირჟა ორწლიან მინიმუმამდე დაეცა

    რუსეთის საფონდო ბირჟამ მკვეთრი ვარდნა განიცადა და 2023 წლის გაზაფხულის შემდეგ ყველაზე დაბალ ნიშნულს მიაღწია.

    საინფორმაციო სააგენტო „ინტერფაქსი“ იუწყება შიდა ინდექსების გახანგრძლივებულ პიკზე , რაც მოსკოვის ბირჟის ინდექსის ყველაზე მაღალი ვარდნაა 2022 წლის შემოდგომის შემდეგ. ინვესტორების მხრიდან ფართომასშტაბიანი გაყიდვების ძირითადი ფაქტორები იყო რუსეთის ბანკის მიერ ძირითადი განაკვეთის ზომიერი შემცირება, რუსეთ-უკრაინის კონფლიქტთან დაკავშირებული მიმდინარე გეოპოლიტიკური ზეწოლა და ჩრდილოეთ ზღვის ბრენტის ნავთობის ფასის 77,50 დოლარამდე ვარდნა ბარელზე აშშ-ირანის მოლაპარაკებების პირველი რაუნდის წარმატებით დასრულების შემდეგ.

    მთავარი სავაჭრო სესიის შემდეგ, მოსკოვის ბირჟის ინდექსი 4.2%-ით დაეცა და 2,318.28 პუნქტზე გაჩერდა, ხოლო RTS ინდექსი 4.7%-ით დაეცა და 990.05 პუნქტს მიაღწია. ყველაზე დიდი ვარდნა განიცადა CIAN-მა (-13.3%), რომელიც კვარტალური დივიდენდების შემცირების შემდეგ დაეცა, ასევე VK-მ (-8.9%), Rosneft-მა (-8.7%) და Aeroflot-მა (-8.1%). სიტუაციის კომენტირებისას, BCS World of Investments-ის აქციების ბაზრის ექსპერტმა ანდრეი სმირნოვმა განაცხადა: „საფონდო ბირჟა ორშაბათს კვლავ ფართოდ დაეცა, გაზრდილი იმპულსით და მოსკოვის ბირჟის ინდექსი დაახლოებით 2,300 პუნქტამდე დაეცა“. მისი შეფასებით, „განწყობის გაუარესების მთავარი მიზეზი მწვავე გეოპოლიტიკაა“. ანალიტიკოსმა ასევე დასძინა, რომ „მაღალი სავაჭრო მოცულობები და ის სიმარტივე, რომლითაც მოსკოვის ბირჟის ინდექსმა გადალახა მხარდაჭერა, მიუთითებს დაღმავალი იმპულსის სიძლიერეზე“.

    მაკროეკონომიკური ზეწოლის ფაქტორები

    ცენტრალური ბანკის ბოლოდროინდელმა გადაწყვეტილებამ, გასულ პარასკევს, ძირითადი განაკვეთი მხოლოდ 25 საბაზისო პუნქტით შეემცირებინა წლიური 14.25%-მდე, მაშინ როდესაც ექსპერტების საბაზისო პროგნოზი წლიური 14%-მდე უფრო გადამწყვეტ ნაბიჯს ითვალისწინებდა, მნიშვნელოვანი გავლენა მოახდინა ბაზრის განწყობაზე. FG Finam-ის ანალიტიკოსი დიმიტრი ლოზოვოი თავის პერსპექტივას იზიარებს და ხაზს უსვამს, რომ „რუსეთის საფონდო ბირჟა ორშაბათს რამდენიმე ფაქტორის ერთდროული გაუარესების ფონზე მკვეთრად დაეცა“. ლოზოვოის თქმით, ნეგატიურ განწყობას ამძაფრებს შიდა საწვავის პრობლემები, ნავთობგადამამუშავებელი სიმძლავრეების შეფერხებები და ინფლაციური ზეწოლის ახალი რაუნდის რისკი. ამასობაში, Alor Broker-ის მთავარი ანალიტიკოსი ანდრეი ზაცეპინი აცხადებს, რომ „აქციების საინვესტიციო შესყიდვებისთვის ნაადრევია“. ის თავის პოზიციას შემდეგნაირად ასაბუთებს: „რუსეთის ბიუჯეტის დეფიციტის შესაძლო ზრდა ასევე მიანიშნებს იმაზე, რომ ხელისუფლება ამკაცრებს საგადასახადო ხრახნებს, მათ შორის „ჭარბი მოგების გადასახადის“ შემოღების მზარდ ალბათობაზე, რომლის პირველი კანდიდატები ბანკები არიან“.

    გარე ფონი და კორპორატიული ღონისძიებები

    მაკროეკონომიკური ფაქტორების გარდა, რუსეთის ბაზრის ტრაექტორიაზე გავლენა იქონია მნიშვნელოვანმა საერთაშორისო ამბებმა, მარეგულირებელმა ცვლილებებმა და ადგილობრივი კორპორატიული გადაწყვეტილებებმა. დღის საბაზრო მოვლენების რამდენიმე ძირითადი ასპექტის იდენტიფიცირება შესაძლებელია:

    • ბრენტის მარკის ნავთობის გლობალური ფასების კლება (აგვისტოს ფიუჩერსები 3.8%-ით დაეცა და ბარელზე 77.47 აშშ დოლარს მიაღწია) შვეიცარიაში აშშ-ირანის მოლაპარაკებების პირველი რაუნდის დასრულებისა და ჰორმუზის სრუტეში უსაფრთხო ნაოსნობის უზრუნველსაყოფად კოორდინაციის მექანიზმის შექმნის ფონზე მოხდა.
    • რუსეთის მთავრობის მიერ 0.45-დან 10.8 კარატამდე წონის დაუმუშავებელ ბრილიანტებსა და სპეციალური ზომის (10.8 კარატზე მეტი) ბრილიანტებზე საბაჟო ღირებულების 8%-იანი ექსპორტის გადასახადის დაწესებამ, რომლის დაწესებაც 2026 წლის 1 სექტემბრიდან დაიწყება, ALROSA-ს აქციების 7.5%-იანი ვარდნა უკვე გამოიწვია.
    • მოსკოვის ბირჟაზე ბანკის შვილობილი კომპანიის, „სოვსკომბანკის ცხოვრების ინშურანსის“ მიერ აქციების უკუგამოსყიდვის პროგრამის დაწყება, რომელიც კვარტალში ჯამში 2 მილიარდ რუბლს შეადგენდა. ამის წყალობით, „სოვსკომბანკის“ აქციები იშვიათ გამონაკლისად იქცა და მათი ფასი 1.4%-ით გაიზარდა.
    • გეოპოლიტიკური დაძაბულობა გაიზარდა აშშ-ის სენატის შეიარაღებული ძალების კომიტეტის მიერ პენტაგონისთვის უკრაინისთვის „პატრიოტის“ ტიპის საზენიტო რაკეტების (PAC-3) დამატებითი მიწოდების შესაძლებლობასთან დაკავშირებით მოთხოვნის შემდეგ.