
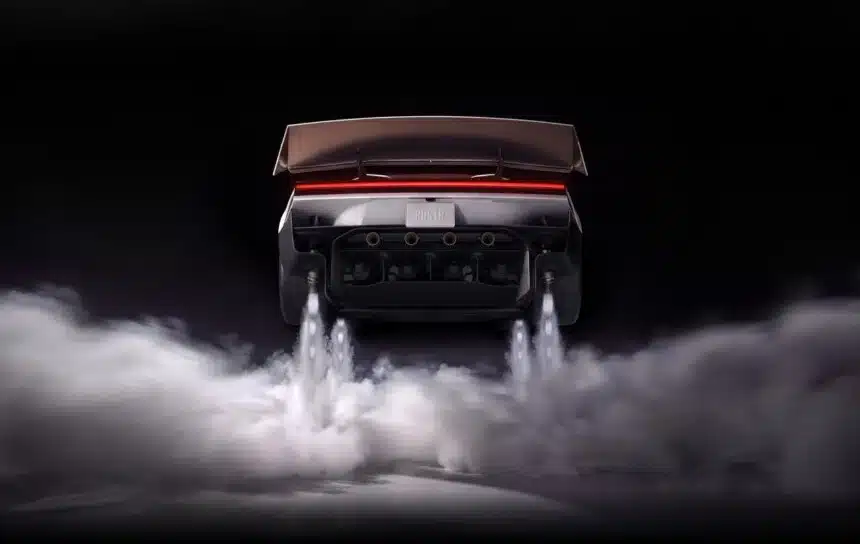
Tesla-ს ახალი მფრინავი ელექტრომობილის, Roadster-ის, შთამბეჭდავმა პრეზენტაციამ აქციების ფასი საბირჟო სამუშაოების დასრულების შემდეგ მკვეთრად გაზარდა, მიუხედავად ანალიტიკოსების სკეპტიციზმისა კომპანიის ფუნდამენტური შეფასების მიმართ.
Investing.com- ის ცნობით , დემონსტრაცია SpaceX-ის ტეხასის ბაზაზე გაიმართა. პირდაპირი ტრანსლაციის დროს, თვითმართვადი მანქანა პანდუსზე გადაბრუნდა, წარმატებით დაეშვა და ასევე აჩვენა სხვა მანქანების თავზე ლივლივი. „ეს იმუშავა. მფრინავი მანქანები რეალურია“, - კომენტარი გააკეთა კომპანიის აღმასრულებელმა დირექტორმა ილონ მასკმა. ამ შედეგის შემდეგ, Tesla-ს აქციების ფასი ბირჟის გარეთ ვაჭრობაში თითქმის 4%-ით გაიზარდა და 376.74 დოლარს მიაღწია.
ახალი Roadster-ის სპეციფიკაციები და ვერსიები
პრეზენტაციის დროს, მომავალი ახალი მოდელის შთამბეჭდავი, თუმცა სპეციფიკური მახასიათებლები გამოვლინდა. ავტომობილი მანევრების შესასრულებლად იყენებს ცივ შეკუმშულ ჰაერს და ელექტროძრავას, აჩქარებს 60 მილი/სთ-მდე (დაახლოებით 97 კმ/სთ) სულ რაღაც 0.81 წამში. გამოცხადებული მაქსიმალური სიჩქარე 370 კმ/სთ-ს აღემატება. წონის შესამცირებლად გამოყენებულია მაგნიუმი, ტიტანი და ნახშირბადის ბოჭკო. Tesla გეგმავს Roadster-ის სამ მოდიფიკაციით წარმოებას:
- Performance (ორადგილიანი საგზაო ვერსია);
- Thrust (შეზღუდული ორადგილიანი სარბოლო ვერსია);
- Rocket (ერთადგილიანი, მხოლოდ მოსაწვევით ვერსია, რომელსაც კომპანიის თქმით, „ფრენა შეუძლია“).
წარმოების დაწყება Giga Texas-ის ქარხანაში 2028 წლამდე არაუადრეს იგეგმება. წინასწარი შეკვეთისთვის საჭიროა 50 000 აშშ დოლარის დეპოზიტი. თავად ილონ მასკი აღიარებს, რომ პროექტს, სავარაუდოდ, მნიშვნელოვანი გავლენა არ ექნება კომპანიის საერთო შემოსავალზე და აფრთხილებს, რომ არ შეიძინონ პროდუქცია იმ მომხმარებლებისგან, რომლებიც უსაფრთხოებას ანიჭებენ უპირატესობას.
ფუნდამენტური შეფასება: ეიფორია რიცხვების წინააღმდეგ
ტექნოლოგიური სანახაობის მიუხედავად, ექსპერტები აფრთხილებენ გადაჭარბებულად შეფასებული ავტომწარმოებლის შესახებ. InvestingPro-ს მონაცემებით, Tesla-ს სამართლიანი ღირებულება 256.64 აშშ დოლარია, რაც თითქმის 30%-ით ნაკლებია მიმდინარე საბაზრო ფასთან შედარებით, რაც აქციის კლასიფიკაციას „გადაჭარბებულად“ აფასებს. კომპანიის P/E (ფასისა და მოგების თანაფარდობა) ბოლო 12 თვის განმავლობაში 300-ს გადააჭარბა და, სავარაუდოდ, 2026 წლამდე 200-ზე მეტი დარჩება. Tesla-ს ფინანსური მდგომარეობა შეფასებულია, როგორც საშუალო: ისეთი ძლიერი მხარეები, როგორიცაა უხვი ნაღდი ფული, კომპენსირდება მაღალი შეფასების მამრავლებით და მნიშვნელოვანი ცვალებადობით.
ბაზრის ყურადღება ამჟამად მომავალ კვარტალურ ანგარიშზეა კონცენტრირებული, რომლის გამოქვეყნებაც 21 ოქტომბერს არის დაგეგმილი. კონსენსუსის პროგნოზით, ერთ აქციაზე მოგება 0.46 აშშ დოლარამდე შემცირდება (წინა წლის 0.50 აშშ დოლარიდან), ხოლო შემოსავალი 27.92 მილიარდ აშშ დოლარამდე. მიუხედავად იმისა, რომ მესამე კვარტალში მიწოდების მოცულობამ მოლოდინს გადააჭარბა (486,532 მანქანა), ანალიტიკოსები ფრთხილობენ: ბოლო სამი თვის განმავლობაში 17 ექსპერტმა შეამცირა მოგების პროგნოზი და მხოლოდ ხუთმა გაზარდა. ივლისის ანგარიშმა, რომელმაც ინვესტორები იმედგაცრუებული დატოვა, აქციების 15%-იანი ვარდნა გამოიწვია და ამჯერად ოფციონების ბაზარი ორივე მიმართულებით დაახლოებით 5%-იან პოტენციურ ცვლილებას ვარაუდობს.
კომენტარის დამატება
კომენტარის დასატოვებლად გაიაროთ ავტორიზაცია.