მოგება

  • Apple-მა ფისკალური წელი რეკორდული 478.8 მილიარდი დოლარის შემოსავლით დაასრულა

    Apple-მა ფისკალური წელი რეკორდული 478.8 მილიარდი დოლარის შემოსავლით დაასრულა

    Apple Inc.-მა მეოთხე კვარტალში რეკორდული ფინანსური შედეგები გამოაქვეყნა, თუმცა მენეჯმენტის მიერ სადღესასწაულო სეზონის შემცირებულმა პროგნოზმა კომპანიის აქციების დაცემა გამოიწვია.

    ამის შესახებ იტყობინება The Bell და ხაზგასმით აღნიშნავს, რომ გამოცემა აღნიშნავს ახალი აღმასრულებელი დირექტორის, ჯონ ტერნუსის დებიუტს, რომელმაც სექტემბერში ტიმ კუკი შეცვალა. ტექნოლოგიური გიგანტის კვარტალური შემოსავალი წლიურად 12%-ით გაიზარდა და უპრეცედენტო 114,5 მილიარდ დოლარს მიაღწია, პროგნოზირებულ 113,5 მილიარდ დოლართან შედარებით, ერთ აქციაზე მოგებამ 2,10 დოლარს მიაღწია, ხოლო წმინდა მოგებამ სექტემბრის პერიოდისთვის რეკორდი დაამყარა - 30,7 მილიარდი დოლარი. ელექტრონიკის მწარმოებლის წლიურმა შემოსავალმა 478,8 მილიარდ დოლარს მიაღწია, რაც 15%-იან ზრდას წარმოადგენს.

    გაყიდვების დინამიკა პროდუქტის ხაზის მიხედვით

    სმარტფონების გაყიდვები კვლავ კვარტალური ზრდის მთავარი მამოძრავებელი ძალა იყო, თუმცა მოთხოვნის დინამიკა ცალკეული პროდუქტების ხაზებსა და რეგიონებში არათანაბარი იყო:

    • iPhone-ის შემოსავალი წინა წელთან შედარებით 17%-ით გაიზარდა და 57.6 მილიარდ დოლარს მიაღწია, რაც უოლ სტრიტის კონსენსუსის შეფასებას - 56.5 მილიარდ დოლარს აღემატება (მაჩვენებლები მოიცავს ფლაგმანური iPhone 18 Pro-ს გაყიდვების პირველ რამდენიმე დღეს, მაგრამ არ მოიცავს დასაკეცი iPhone Duo-ს, რომლის დებიუტიც ოქტომბერში შედგა და დისპლეის გამო კრიტიკა დაიმსახურა).
    • Mac კომპიუტერების სეგმენტმა 24%-იანი ზრდა განიცადა და 10.8 მილიარდი დოლარი გამოიმუშავა, მოსალოდნელი 9.7 მილიარდი დოლარის წინააღმდეგ.
    • მომსახურების სექტორმა, რომელიც მოიცავს App Store-სა და iCloud ღრუბლოვან სერვისს, 31.6 მილიარდი დოლარის შემოსავლით (+9.8%) ახალ ისტორიულ მაქსიმუმს მიაღწია.
    • დიდ ჩინეთში გაყიდვები 21%-ით გაიზარდა და 17.5 მილიარდ დოლარს მიაღწია, ხოლო iPad-ის მიწოდებამ 6.23 მილიარდი დოლარი მოიტანა, რაც ორივე შემთხვევაში ანალიტიკოსების პროგნოზზე ნაკლებია.

    მომგებიანობის რისკები და ხელოვნური ინტელექტის ხარჯების გავლენა

    მიუხედავად მიმდინარე ძლიერი მაჩვენებლებისა, კომპანიის აქციები გამოქვეყნების დღეს თითქმის 2%-ით დაეცა და სადღესასწაულო კვარტლის პროგნოზების გამო წინასაბაზრო ვაჭრობაში კიდევ 4% დაკარგა. ინვესტორები შეშფოთებულნი იყვნენ მთლიანი მოგების მოსალოდნელი შემცირებით 45-46%-მდე, რაც წინა სამთვიან პერიოდში 47.9%-ს შეადგენდა. ფინანსურმა დირექტორმა კევან პარეხმა გააფრთხილა, რომ მომავალ წელს მომგებიანობაზე ზეწოლა გაგრძელდება, რაც გამოწვეულია მეხსიერების ჩიპების ფასების ზრდით ხელოვნური ინტელექტის ინფრასტრუქტურის შემქმნელების მხრიდან ინტენსიური კონკურენციის ფონზე. ხარჯების კომპენსაციის მიზნით, კომპანიამ უკვე გაზარდა ფასები iPhone-ის და MacBook-ის რამდენიმე მოდელზე, ხოლო Siri AI-ის გაშვების დამატებითმა ხარჯებმა, რომელიც Google-ის სერვერებზე მუშაობს, შესაძლოა მენეჯმენტი აიძულოს, გადახედოს iCloud+ გამოწერების ფასებს.

    კვლევითი ფირმა Morningstar მიიჩნევს, რომ 2027 წელს შემოსავლების ზრდა, ძირითადად, მოწყობილობების ფიზიკური გადაზიდვების ზრდისგან და არა ფასების ინდექსაციით იქნება განპირობებული. ანალიტიკოსები დადებითად არიან განწყობილნი მწარმოებლის მიერ საკუთარი საბაზისო მოდელების შემუშავებისგან თავის შეკავების და მოწყობილობების ეკოსისტემაში ხელოვნური ინტელექტის ინტეგრირების სასარგებლოდ გადასვლის მიმართ, თუმცა სკეპტიკურად არიან განწყობილნი ამ ახალი ფუნქციების მიერ სმარტფონების მასობრივი ჩანაცვლების ხელშეწყობის უნარის მიმართ და სამართლიანი ღირებულების შეფასებას $290-ზე ინარჩუნებენ. ამასობაში, MarketBeat მიუთითებს, რომ ექსპერტებს შორის საშუალო სამიზნე ფასი $340.50-ია, აქციების მიმდინარე ფასი კი დაახლოებით $338-ია.
  • ოქროს ფასი შესაძლოა მკვეთრად დაეცა: ანალიტიკოსები 2030 წლამდე ფასების პროგნოზებს აქვეყნებენ

    ოქროს ფასი შესაძლოა მკვეთრად დაეცა: ანალიტიკოსები 2030 წლამდე ფასების პროგნოზებს აქვეყნებენ

    გლობალური ოქროს ფასი შესაძლოა 2030 წლამდე ტროას უნციაზე 5000 დოლარზე დაბლა დარჩეს, მიუხედავად მიმდინარე ეკონომიკური და გეოპოლიტიკური გაურკვევლობისა.

    როგორც იუწყება , საკონსულტაციო ფირმა Kept-ის ანალიტიკურ მიმოხილვაზე დაყრდნობით, ძვირფასი ლითონის ფასი მომდევნო წლებში დამოკიდებული იქნება გლობალური ეკონომიკის მდგომარეობაზე, აშშ-ის ფედერალური რეზერვის პოლიტიკასა და ცენტრალური ბანკების აქტივობაზე. ექსპერტები ფასების შემცირებას პროგნოზირებენ ადრე მიღწეული პიკებიდან.

    რა ეღირება ოქრო მომდევნო წლებში?

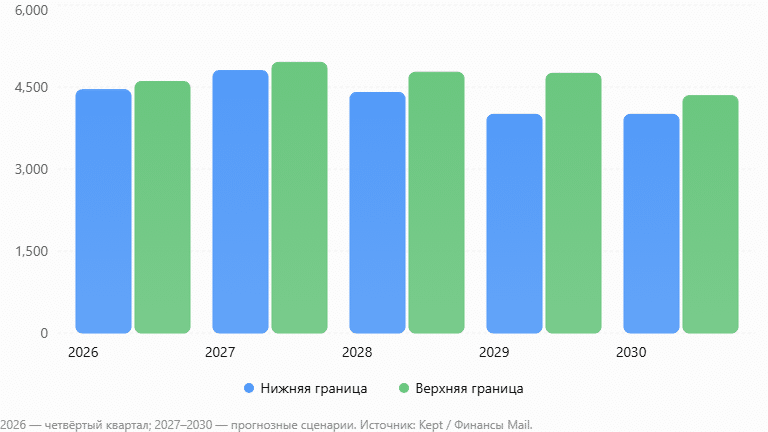
    Kept-ის გამოთვლებით, 2026 წლის მეოთხე კვარტალში ოქროს საშუალო ფასი შეიძლება 4,450 აშშ დოლარიდან 4,600 აშშ დოლარამდე მერყეობდეს ტროას უნციაზე. ანალიტიკურ მიმოხილვაში ხაზგასმულია: „2026 წლის მეოთხე კვარტალში საშუალო ფასის კონსენსუსის პროგნოზი დაახლოებით 4,450–4,600 აშშ დოლარია ტროას უნციაზე“. 2027 წლისთვის ორი სცენარია გათვალისწინებული: ლითონის საშუალო ფასმა შეიძლება 4,950 ან 4,800 აშშ დოლარს მიაღწიოს. ანალიტიკოსები შემდგომში ფასების თანდათანობით შემცირებას ვარაუდობენ.

    დიაგრამა

    ამ ფონზე, ოთხშაბათს ოქროს ბაზარი დაახლოებით 4,067 აშშ დოლარით გაიხსნა უნციაზე. მოწოდებული მონაცემების თანახმად, ლითონმა 2026 წლის დასაწყისიდან ღირებულების თითქმის 7% დაკარგა: 1 იანვარს მისმა ფასმა 4,361.55 აშშ დოლარს მიაღწია. თუმცა, წინა წლის 2 იანვართან შედარებით, ოქროს ფასი მაინც 50%-ზე მეტით მაღალი იყო. ამრიგად, ბოლო დროს კლების მიუხედავად, ძვირფასი ლითონი 2025 წლის დასაწყისთან შედარებით მნიშვნელოვან ზრდას ინარჩუნებს.

    რატომ შეიძლება ოქრომ ფასი დაკარგოს

    ოქრო ტრადიციულად უსაფრთხო თავშესაფრად ითვლება და ინვესტორებს ეკონომიკური არეულობისა და გეოპოლიტიკური კრიზისების პერიოდებში მიმართავენ. ბოლო წლებში მოთხოვნას მხარს უჭერდნენ ცენტრალური ბანკები, რომლებიც ცდილობენ საერთაშორისო რეზერვების დივერსიფიკაციას და დოლარში დენომინირებულ აქტივებზე დამოკიდებულების შემცირებას. თუმცა, ფასების მკვეთრი ზრდის შემდეგ, წარმოიქმნება კორექციის რისკი: ზოგიერთი ინვესტორი იღებს მოგებას და საპროცენტო განაკვეთების ცვლილებები გავლენას ახდენს ოქროში ინვესტიციების მიმზიდველობაზე, რომლებიც არ წარმოქმნიან საპროცენტო შემოსავალს.

    ანალიტიკოსები ვარაუდობენ, რომ გლობალური ეკონომიკისა და ფინანსური ბაზრების სტაბილიზაციამ შესაძლოა ფასების შემდგომი ვარდნა გამოიწვიოს. მათი სცენარების თანახმად, ტროას უნციის ფასი 2030 წლისთვის 4000 დოლარიდან 4342 დოლარამდე შეიძლება მერყეობდეს. ამავდროულად, მიმდინარე გეოპოლიტიკურმა რისკებმა და ცენტრალური ბანკების მიერ ოქროს აქტიურმა შესყიდვებმა შესაძლოა მოთხოვნა მხარი დაუჭიროს და კლების მასშტაბები შეზღუდოს. ამიტომ, პროგნოზი მიუთითებს ოქროს ფასების პიკს ქვემოთ დაცემის შესაძლებლობაზე, მაგრამ არ გამორიცხავს მაღალი ფასების გაგრძელებას შემდგომი ეკონომიკური არეულობის ფონზე.

  • Anthropic-ის ბუღალტრული პარადოქსი: 80 მილიარდი დოლარის ზარალი შემოსავლების ზრდის ფონზე

    Anthropic-ის ბუღალტრული პარადოქსი: 80 მილიარდი დოლარის ზარალი შემოსავლების ზრდის ფონზე

    მიმდინარე წლის პირველ ნახევარში სტარტაპმა Anthropic-მა 80.7 მილიარდი დოლარის წმინდა ზარალი დააფიქსირა, რაც გასული წლის ანალოგიურ პერიოდთან შედარებით ექვსჯერ მეტია.

    როგორც იუწყება , ეს საგანგაშო მაჩვენებელი დეველოპერის რეალურ ფინანსურ ზარალს არ ასახავს, ​​რადგან ამ თანხიდან 72 მილიარდი დოლარი მხოლოდ კომპანიის კონვერტირებადი ობლიგაციების საბალანსო ღირებულების ცვლილებებით არის გამოწვეული.

    ანგარიშგებისა და ფინანსური ინდიკატორების სპეციფიკა

    ბუღალტრული აღრიცხვის მოთხოვნები მოითხოვს, რომ სტარტაპის ფასიანი ქაღალდების ფასის ამაღლება ზარალად აისახოს: Anthropic-ის საბაზრო კაპიტალიზაციის ზრდასთან ერთად, მისი კონვერტირებადი ობლიგაციების სამართლიანი ღირებულება პროპორციულად იზრდება. ამ ფაქტორის უგულებელყოფის შემთხვევაში, რეალური ეკონომიკური სურათი სრულიად განსხვავებული ჩანს. ხელოვნური ინტელექტის გიგანტის ძირითადი ფინანსური შედეგები შემდეგ დინამიკას აჩვენებს:

    • კომპანიის შემოსავალი მესამე კვარტალში 45%-ით გაიზარდა და 16.8 მილიარდ დოლარს მიაღწია;
    • მესამე კვარტლის შედეგების მიხედვით, სტარტაპმა მოგება კორექტირებული საფუძველზე მიიღო (ერთჯერადი გადახდებისა და აღრიცხვის მეთოდების ცვლილებების გამოკლებით);
    • მეორე კვარტალში შემოსავლების ზრდა კიდევ უფრო სწრაფი იყო, 4.8 მილიარდი დოლარიდან 11.6 მილიარდ დოლარამდე გაიზარდა;
    • 2025 წლის სრული წლის ფაქტობრივი საოპერაციო ზარალი მხოლოდ დაახლოებით 8.1 მილიარდი დოლარი იყო 4.6 მილიარდი დოლარის შემოსავალთან შედარებით, თუმცა ობლიგაციების ფასის სამჯერ ზრდის გამო, დოკუმენტებში 42 მილიარდი დოლარის ოდენობის „ქაღალდის“ წმინდა ზარალი იყო მითითებული.

    ბაზრის რეაქცია და მასშტაბური ინფრასტრუქტურული საინვესტიციო გეგმები

    კოლოსალური შემოსავლების მიუხედავად, მესამე კვარტალში შემოსავლების ზრდის უმნიშვნელო შენელებამ ზოგიერთ ინვესტორში შეშფოთება გამოიწვია. შედეგად, Anthropic-ის შიდა შეფასება 2 ტრილიონიდან 1.5 ტრილიონ დოლარამდე შემცირდა.

    მომდევნო ათწლეულის განმავლობაში, დეველოპერი გეგმავს უპრეცედენტო თანხების ინვესტირებას საკუთარი ინფრასტრუქტურის განვითარებაში და ღრუბლოვან რესურსებზე წვდომის საფასურის გადახდაში. საბაზისო ხარჯვის გეგმა შეფასებულია არანაკლებ 518 მილიარდ დოლარად, თუმცა ინვესტორის დოკუმენტაციაში აღნიშნულია, რომ ეს მაჩვენებელი შეიძლება გაიზარდოს 750 მილიარდ დოლარამდე მომავალი პარტნიორობის გათვალისწინებით. მხოლოდ ღრუბლოვანი მომსახურების მიმწოდებლებთან კონტრაქტები, რომელთა უმეტესობაც არ გაუქმდება, მომდევნო შვიდიდან ათი წლის განმავლობაში 450 მილიარდი დოლარის ოდენობით არის გათვალისწინებული. ხარჯების მასშტაბები უკვე სწრაფად იზრდება: მიმდინარე წლის პირველ ნახევარში ღრუბლოვან ინფრასტრუქტურაზე თითქმის 9 მილიარდი დოლარი დაიხარჯა, რაც თითქმის ოთხჯერ აღემატება გასული წლის ანალოგიურ პერიოდში დახარჯულ თანხას.

  • მოგებისა და პრემიებისთვის ბრძოლა: სმარტფონების ბაზარი მცირდება მოთხოვნის ცვლილების გამო

    მოგებისა და პრემიებისთვის ბრძოლა: სმარტფონების ბაზარი მცირდება მოთხოვნის ცვლილების გამო

    გლობალური მობილური მოწყობილობების ბაზარი სტაბილურად გადადის მაღალი კლასის ხაზებისკენ, რადგან გაჯეტების საშუალო სიცოცხლის ხანგრძლივობა იზრდება.

    ანალიტიკური სააგენტო Counterpoint- ის მონაცემებით , მომხმარებლები სულ უფრო მეტად ერიდებიან ახალი მოწყობილობების შეძენას. მომხმარებლის ქცევის აღწერისას, კომპანიის უფროსმა ანალიტიკოსმა, შილპი ჯაინმა, ხაზგასმით აღნიშნა: „მომხმარებლები უფრო დიდხანს ინარჩუნებენ თავიანთ ტელეფონებს, ავლენენ მზარდ ინტერესს განახლებული მოწყობილობების მიმართ და უფრო მეტ აქცენტს აკეთებენ მაღალი კლასის პროდუქტებზე“.

    ლიდერის პოზიციები: Samsung და Apple

    რეიტინგში პირველ პოზიციებს კვლავ უმსხვილესი ტექნოლოგიური გიგანტები იკავებენ, რომლებმაც პრემიუმ პროდუქტებისადმი ინტერესის გამო დომინანტური პოზიცია შეინარჩუნეს:

    • Samsung: კომპანიამ ბაზარზე ლიდერობა 23%-იანი წილით განამტკიცა. სამხრეთ კორეელი მწარმოებლის კვარტალური გადაზიდვები გასული წლის ანალოგიურ პერიოდთან შედარებით 3%-ით შემცირდა, თუმცა Galaxy Z Fold8 სერიის მოთხოვნამ და საშუალო კლასის მოწყობილობებისთვის კომპონენტების სტაბილურმა მიწოდებამ მას პოზიციის შენარჩუნებაში დაეხმარა.
    • Apple: ამერიკულმა კორპორაციამ მესამე კვარტალში 22%-იანი წილი დაიკავა, რითაც ისტორიაში პირველად გადააჭარბა 20%-იან ნიშნულს. თუმცა, ბრენდის მთლიანი გადაზიდვები წლიურად შემცირდა, რადგან iPhone 18-ის საბაზისო მოდელის არარსებობამ გამოიწვია საცალო ვაჭრობის არხების ნაკლებად მკვრივი მარაგის შექმნა გამოშვების თვეში, გასული წლის iPhone 17-ის სრულ ხაზთან შედარებით.

    ჩინური ბრენდების დაცემა და მომგებიანობის დაცვა

    წამყვანი ჩინელი გამყიდველებისთვის, საანგარიშო კვარტალი აღინიშნა გადაზიდვების მოცულობის მნიშვნელოვანი შემცირებით:

    • OPPO-მ და Vivo-მ გაყიდვების 20%-ზე მეტი კლება დააფიქსირეს.
    • Xiaomi-ს კლებამ 30%-ს გადააჭარბა, რამაც ბრენდის ყოფნა გლობალურ ბაზარზე 10%-მდე შეამცირა.

    Xiaomi-ს გაყიდვების მკვეთრი კლება მისი კომერციული სტრატეგიის კორექტირებით არის განპირობებული. კომპანიამ შეგნებულად შეამცირა თავისი ყოფნა ბიუჯეტის ფასების სეგმენტში და გაამარტივა ოპერაციები რამდენიმე საერთაშორისო ბაზარზე, მოგების მარჟის შენარჩუნებაზე ფოკუსირებით.

  • ხელოვნური ინტელექტი იცავს მოგებას: როგორ ცვლის ალგორითმები ფასებს მაკდონალდსში

    ხელოვნური ინტელექტი იცავს მოგებას: როგორ ცვლის ალგორითმები ფასებს მაკდონალდსში

    სწრაფი კვების ქსელი McDonald's აქტიურად ნერგავს ხელოვნური ინტელექტის ტექნოლოგიებს შეერთებულ შტატებში ფასების ოპტიმიზაციისთვის.

    „ როიტერის “ ცნობით , ახალი ალგორითმები ყურადღებით აანალიზებენ მონაცემთა ფართო სპექტრს, მათ შორის გაყიდვების დონეს, მომხმარებელთა მოთხოვნას და კონკურენტების ფასებს, რათა რეკომენდაცია გაუწიონ თითოეული კონკრეტული დაწესებულებისთვის ოპტიმალურ ფასს. ეს სისტემა შემუშავდა ანალიტიკურ ფირმა „Tiger Analytics“-თან პარტნიორობით.

    ასეთი ტექნოლოგიების დანერგვა ნიშნავს, რომ იდენტური მენიუს პროდუქტების ფასი შეიძლება მნიშვნელოვნად განსხვავდებოდეს ერთი და იგივე ლოკაციის ფარგლებშიც კი. ჟურნალისტები ნათელ მაგალითად მოჰყავთ კალიფორნიის შტატის ქალაქ ფრესნოში შექმნილი სიტუაცია, სადაც ფასების სხვაობა საკმაოდ მნიშვნელოვანი იყო:

    • ქალაქის ერთ-ერთ რესტორანში კლასიკური ბიგ მაკის ბურგერი მომხმარებელს 5,69 დოლარი დაუჯდება;
    • იმავე ქსელის სხვა დაწესებულებაში ფასი 6,89 დოლარს აღწევს, რაც საბაზისო ფასზე თითქმის 21%-ით მეტია.

    ფრენჩაიზებთან ურთიერთქმედება

    ციფრებში აშკარა შეუსაბამობის მიუხედავად, პრესას არ შეეძლო იმის დადგენა, არის თუ არა ეს შეუსაბამობა ახალი ინტელექტუალური სისტემის პირდაპირი შედეგი. თუმცა, ზოგიერთმა ფრენჩაიზის მფლობელმა უკვე განაცხადა კორპორატიული ცენტრის მხრიდან ზეწოლის შესახებ.

    სათაო ოფისი ყურადღებით აკონტროლებს ალგორითმის მიერ რეკომენდებული ფასებიდან ნებისმიერ გადახრას. ამასობაში, ქირის, პერსონალის ხელფასების და სხვა საოპერაციო ხარჯების გადახდის ფინანსური ტვირთი მთლიანად თავად რესტორნის მფლობელებს ეკისრებათ.

    „მაკდონალდსის“ წარმომადგენლებმა სწრაფად განმარტეს სიტუაცია და დაარწმუნეს, რომ ხელოვნური ინტელექტი ავტომატურად არ ადგენს ფასებს. კომპანიამ ხაზგასმით აღნიშნა, რომ პროგრამა მხოლოდ საკონსულტაციო ხასიათისაა და საბოლოო გადაწყვეტილების მიღება ყოველთვის ფრენჩაიზის მფლობელების პრეროგატივად რჩება. ქსელის მენეჯმენტის თქმით, ეს ინსტრუმენტი მიზნად ისახავს მისი ფასების პოლიტიკის საერთო ეფექტურობის გაუმჯობესებას და რესტორნებს ადგილობრივი მოთხოვნის უკეთ დაკმაყოფილებაში დაეხმაროს.

  • კრიზისი გლობალურ ავტოინდუსტრიაში: Jaguar Land Rover-ი და სხვა გიგანტები მასობრივ გათავისუფლებებს აცხადებენ

    კრიზისი გლობალურ ავტოინდუსტრიაში: Jaguar Land Rover-ი და სხვა გიგანტები მასობრივ გათავისუფლებებს აცხადებენ

    ბრიტანული ფუფუნების ავტომობილების მწარმოებელი კომპანია „იაგუარ ლენდ როვერი“ მომდევნო ორი წლის განმავლობაში ოთხი ათასამდე თანამშრომლის გათავისუფლებას გეგმავს.

    ზე Finance.mail.ru- ს ცნობით, ეს ნაბიჯი ჩინელი მწარმოებლების მხრიდან კონკურენციის გაზრდამ, აშშ-ში ახალი ტარიფების შემოღებამ და ბოლო დროს განხორციელებულმა კიბერშეტევამ განაპირობა. რესტრუქტურიზაციის შესახებ ამბებმა უკვე მოახდინა გავლენა საფონდო ბირჟაზე, მშობელი კომპანია Tata Motors-ის აქციები 0.7%-ით დაეცა.

    ოპტიმიზაციის მიზნები და პერსონალის ცვლილებები

    კორპორაციის სტრატეგიული მიზანია ცვალებად გლობალურ საბაზრო პირობებთან ადაპტაცია. „იაგუარ ლენდ როვერი“ ვარაუდობს, რომ დაზოგავს 2.3 მილიარდ დოლარს და შეამცირებს ზარალის ანაზღაურების ზღვარს წელიწადში 300 000 ავტომობილამდე, რაც უზრუნველყოფს ფინანსურ სტაბილურობას მოთხოვნის შემცირების მიუხედავად. ავტომწარმოებლის მენეჯმენტმა დაადასტურა ნებაყოფლობითი გათავისუფლების პროგრამის დაწყება, რომელიც გავლენას მოახდენს როგორც სრულ განაკვეთზე დასაქმებულებზე, ასევე მენეჯერებზე. ასეთი ზომების საჭიროების ახსნისას, კომპანიის წარმომადგენლებმა განაცხადეს, რომ ეფექტურობის გასაუმჯობესებლად საჭიროა „ორგანიზაციის შემდგომი გამარტივება“.

    ზეწოლა ევროპულ ინდუსტრიასა და სხვა სექტორებზე

    „იაგუარ ლენდ როვერში“ განვითარებული მოვლენები ასახავს ევროპის საავტომობილო ინდუსტრიის წინაშე არსებულ ფართომასშტაბიან კრიზისს. სხვა მსხვილი მოთამაშეებიც დგამენ მკვეთრ ნაბიჯებს ხარჯების შესამცირებლად გლობალური კონკურენციისა და ტარიფების ზეწოლის ფონზე:

    • ბრიტანულმა ფუფუნების ბრენდებმა Aston Martin-მა და Bentley-მ ასევე ადრე გამოაცხადეს ხარჯების შემცირების ზომების შესახებ.
    • 4 სექტემბერს გერმანულმა ავტომწარმოებელმა Volkswagen-მა დაამტკიცა რესტრუქტურიზაციის გეგმა, რომელიც კიდევ 50 000 თანამშრომლის გათავისუფლებას ითვალისწინებს. 2030 წლისთვის გათავისუფლებულთა საერთო რაოდენობა 100 000-ს მიაღწევს, მენეჯმენტის ჩათვლით. მაღალი ტარიფების გამო, რაც კომპანიას 2025 წლის ბოლოსთვის 2.9 მილიარდი ევრო დაუჯდება, ავტოგიგანტი თავისი მოდელების ხაზის 50%-ით შემცირებას გეგმავს.

    მასშტაბური სამუშაო ძალის შემცირების ტენდენცია სხვა ბიზნეს სექტორებზეც მოქმედებს. ივლისის ბოლოს, გადახდის სისტემა Visa-მ გამოაცხადა დაახლოებით 2,600 ადამიანის (მისი სამუშაო ძალის დაახლოებით 7%) გათავისუფლების განზრახვის შესახებ. მიუხედავად იმისა, რომ ერთ აქციაზე შემოსავლის ზრდამ 14.7% შეადგინა, რაც ბაზრის მოლოდინებს შეესაბამებოდა, ამ გათავისუფლების გეგმების გამოცხადებამ და 2026 ფისკალური წლის სუსტმა პროგნოზმა კომპანიის აქციების ფასის 2%-ით შემცირება გამოიწვია.

  • SpaceX-ის პირველი IPO-ს შემდგომი ანგარიში: შემოსავლების რეკორდული ზრდა და აქციების ფასის ვარდნა

    SpaceX-ის პირველი IPO-ს შემდგომი ანგარიში: შემოსავლების რეკორდული ზრდა და აქციების ფასის ვარდნა

    აერონავტიკულმა კომპანია SpaceX-მა საჯაროდ გამოსვლის შემდეგ პირველი ფინანსური ანგარიში გამოაქვეყნა, რომლის მიხედვითაც 2026 წლის მეორე კვარტალში შემოსავლების ზრდა წინა წელთან შედარებით 92%-ით გაიზარდა და 7.8 მილიარდ დოლარს მიაღწია.

    ფინანსური მიმოხილვის vc.ru-ს თანახმად , რომელიც CNBC-ის მონაცემებზე დაყრდნობით იუწყება, კორპორაციამ ანალიტიკოსების მოლოდინს გადააჭარბა, რომელიც 6.93 მილიარდი დოლარის მაჩვენებელს პროგნოზირებდა. კომპანიის წმინდა ზარალი 1 მილიარდი დოლარიდან 541 მილიონ დოლარამდე შემცირდა, ხოლო ერთ აქციაზე ზარალმა 9 ცენტი შეადგინა, მოსალოდნელ 26 ცენტთან შედარებით.

    განყოფილებების ფინანსური შედეგები და ხელოვნურ ინტელექტზე ფოკუსირება

    კომპანიის ბიზნეს სეგმენტების ძირითადი მაჩვენებლები შემდეგნაირად იყოფა::

    • Starlink-მა 4.29 მილიარდი დოლარის შემოსავალი და 1.66 მილიარდი დოლარის ოპერაციული მოგება გამოიმუშავა.
    • კოსმოსურმა განყოფილებამ 962 მილიონი დოლარის შემოსავალი და 542 მილიონი დოლარის საოპერაციო ზარალი მიიღო.
    • ხელოვნური ინტელექტის სექტორის შემოსავალი სამჯერ გაიზარდა და 2.6 მილიარდ დოლარს მიაღწია მესამე მხარის ორგანიზაციებისთვის გამოთვლითი რესურსების მიწოდებით.

    კვარტალში კაპიტალურმა ხარჯებმა 18.4 მილიარდ აშშ დოლარს მიაღწია, საიდანაც 15.8 მილიარდი აშშ დოლარი ხელოვნური ინტელექტის განვითარებაზე დაიხარჯა, რაც პირველი კვარტლის მაჩვენებელზე ორჯერ მეტია. კომპანიის მენეჯმენტმა განაცხადა, რომ მესამე და მეოთხე კვარტალებშიც მსგავსი ხარჯების დონის შენარჩუნებას აპირებს.

    მენეჯმენტის პროგნოზები და ბაზრის რეაქცია

    ინვესტორებთან საუბრისას, კომპანიის აღმასრულებელმა დირექტორმა ილონ მასკმა განაცხადა, რომ „SpaceX-ს შეუძლია 2030 წლისთვის 1 ტრილიონი დოლარის შემოსავალი მიაღწიოს“.ამასობაში, ფინანსურმა დირექტორმა ბრეტ ჯონსენმა განმარტა, რომ 60 მილიარდ დოლარად შეძენილი ხელოვნური ინტელექტის სერვისის, Cursor-ის, „სრული ინტეგრაციის“ შემდეგ, კომპანია 100 მილიარდი დოლარის წლიური შემოსავლის მიღწევას ელის.

    ძლიერი ფინანსური მაჩვენებლების მიუხედავად, კომპანიის აქციები დაეცა. 2026 წლის 11 ივნისს ჩატარებული IPO-ს შემდეგ, რომლის დროსაც 1.77 ტრილიონი დოლარის შეფასებით 85.7 მილიარდი დოლარი მოიზიდა, აქციები Nasdaq-ზე 150 დოლარით გაიხსნა. თუმცა, 5 აგვისტოს, შემოსავლების ანგარიშის გამოქვეყნების შემდეგ, SpaceX-ის აქციები 8.6%-ით დაეცა და 114.54 დოლარს მიაღწია.

  • სახელმწიფო მონოპოლიიდან გულუხვი გადახდები: „როსიმუშჩესტვო“ „ტრანსნეფტის“ დივიდენდებისთვის თითქმის 148 მილიარდ რუბლს გამოყოფს

    სახელმწიფო მონოპოლიიდან გულუხვი გადახდები: „როსიმუშჩესტვო“ „ტრანსნეფტის“ დივიდენდებისთვის თითქმის 148 მილიარდ რუბლს გამოყოფს

    სახელმწიფო ქონების მართვის ფედერალურმა სააგენტომ (როსიმუშჩესტვო), რომელიც სს „ტრანსნეფტის“ ხმის უფლების მქონე აქციების ერთადერთ მფლობელს წარმოადგენს, გადაწყვიტა კომპანიის 2025 წლის წმინდა მოგება დივიდენდების სახით განაწილდეს.

    ამის შესახებ „ინტერფაქსი“ მილსადენების გიგანტის ოფიციალურ განცხადებაზე დაყრდნობით იტყობინება . აქციონერთა განაწილებისთვის სულ დაახლოებით 148 მილიარდი რუბლი გამოიყოფა. ამ თანხიდან 145.2 მილიარდი რუბლი საანგარიშო პერიოდის წმინდა მოგებიდან მოდის, ხოლო კიდევ 2.78 მილიარდი რუბლი წინა წლების შენახული მოგებიდან. თავად კომპანია მხოლოდ 642,000 რუბლის წმინდა მოგებას შეინარჩუნებს.

    გადახდის ვარიანტები და რეესტრის საგანგებო დახურვა

    როგორც ჩვეულებრივი, ასევე პრივილეგირებული ფასიანი ქაღალდების მფლობელები აქციაზე ფიქსირებულ შემოსავალს მიიღებენ. „როსიმუშჩესტვოს“ ეს გადაწყვეტილება ბაზრისთვის სასიამოვნო სიურპრიზი აღმოჩნდა, რადგან საბოლოო დარიცხვამ ინდუსტრიის ექსპერტების წინასწარ შეფასებებს გადააჭარბა. მოგების განაწილების ფინანსური პარამეტრები შემდეგია:

    • ერთ აქციაზე გადახდა 204.17 რუბლს შეადგენს (კონსენსუსის ანალიტიკოსები მხოლოდ 186 რუბლს ვარაუდობდნენ);
    • განაწილებული თანხების საერთო რაოდენობამ გასული წლის მაჩვენებელს გადააჭარბა, როდესაც 2024 წლის შედეგების მიხედვით, ინვესტორებმა 143.7 მილიარდი რუბლი (ანუ 198.25 რუბლი აქციაზე) მიიღეს.

    აქციონერთა ყოველწლიური საერთო კრების გადაწყვეტილებიდან მე-20 დღეს რეესტრში რეგისტრირებული ინვესტორები შეძლებენ დამტკიცებული თანხების მიღებას. ემიტენტმა განმარტა, რომ „როსიმუშჩესტვომ“ დოკუმენტებს ხელი 30 ივნისს მოაწერა, თუმცა ოფიციალური ბრძანება კომპანიამ პარასკევამდე, 17 ივლისამდე არ მიიღო. ამ დროის შეფერხების გამო, დივიდენდების გაცემის შეწყვეტა საგანგებო იქნება - რეესტრი მომავალ ორშაბათს, 20 ივლისს დაიხურება.

    დივიდენდების პოლიტიკის სტანდარტების გადაჭარბება

    კომპანიის მოქმედი წესდების თანახმად, საერთაშორისო ფინანსური ანგარიშგების სტანდარტების (IFRS) შესაბამისად ნორმალიზებული წმინდა მოგების მინიმუმ 25% უნდა გამოიყოს ინვესტორებისთვის განაწილებისთვის. პრაქტიკაში, ბოლო წლებში, კომპანია ამ მაჩვენებლის მინიმუმ 50%-ს ანაწილებს, როგორც ამას რუსეთის მთავრობა მოითხოვს. 2025 წლის ბოლოს, IFRS-ის მიხედვით, „ტრანსნეფტის“ კონსოლიდირებულმა წმინდა მოგებამ 226.1 მილიარდი რუბლი შეადგინა, რაც ნიშნავს, რომ კონსოლიდირებული მოგების რეკორდული 65.5% სახელმწიფოსა და კერძო ინვესტორებისთვის დივიდენდების გაცემაზე გადანაწილდება.

    კორპორაციის მიმდინარე საწესდებო კაპიტალი დაყოფილია 724,934,300 აქციად, რომელთაგან 569,446,800 ჩვეულებრივი აქციაა, ხოლო 155,487,500 - პრივილეგირებული აქცია.

  • რეკორდული პარადოქსი: რატომ დაეცა Samsung-ის აქციები მოგების 19-ჯერ ზრდის მიუხედავად

    რეკორდული პარადოქსი: რატომ დაეცა Samsung-ის აქციები მოგების 19-ჯერ ზრდის მიუხედავად

    სამშაბათს, 7 ივლისს, სამხრეთ კორეული ტექნოლოგიური გიგანტის, Samsung Electronics-ის აქციების ფასმა კორეის ბირჟაზე (KRX) მკვეთრი ვარდნა განიცადა, მიუხედავად უპრეცედენტოდ წარმატებული კვარტალური ანგარიშის გამოქვეყნებისა.

    ამის შესახებ იტყობინება. სავაჭრო სესიის დროს მსოფლიოში უმსხვილესი მეხსიერების მოდულების მწარმოებლის აქციების ფასი 10.07%-ით დაეცა და აქციაზე 286,000 ვონს მიაღწია. დღის ბოლოს კლებამ 6.92% შეადგინა და აქციაზე 296,000 ვონი შეადგინა. საფონდო ბირჟის პანიკის შედეგად, კორპორაციის საბაზრო კაპიტალიზაცია 100 მილიარდ დოლარზე მეტით შემცირდა. ამასობაში, კომპანიის წმინდა საოპერაციო მოგება იმავე პერიოდში 19-ჯერ გაიზარდა, ხელოვნური ინტელექტის ინდუსტრიის სწრაფი განვითარების წყალობით.

    აპრილ-ივნისის პერიოდის წინასწარი ფინანსური შეფასებით, Samsung-ის საოპერაციო მოგებამ 89.4 ტრილიონი ვონი (დაახლოებით 58.6 მილიარდი აშშ დოლარი) შეადგინა. ამ შედეგმა LSEG SmartEstimate-ის 87.3 ტრილიონ ვონს გადააჭარბა და მნიშვნელოვნად გადააჭარბა გასული წლის მაჩვენებელს - 4.7 ტრილიონ ვონს. მწარმოებლის კვარტალური შემოსავალი 129%-ით გაიზარდა და 171 ტრილიონ ვონს (112 მილიარდი აშშ დოლარი) მიაღწია. თუმცა, ასეთმა დადებითმა ანგარიშმა კომპანია გაყიდვებისგან ვერ დაიცვა, რაც, Reuters-ის ცნობით, ინვესტორების შეშფოთებამ გამოიწვია ხელოვნური ინტელექტის ტექნოლოგიებზე მოთხოვნის შესაძლო შემცირების შესახებ. საერთაშორისო საინვესტიციო პლატფორმის eToro-ს ანალიტიკოსმა, ზავიერ ვონგმა, CNBC-თან ინტერვიუში ბაზრის ლოგიკა ახსნა: „ბაზარი რამდენიმე თვის განმავლობაში ისტორიულად ძლიერ კვარტალში ფასებს ადგენდა. როდესაც ანგარიში მოლოდინებს ამართლებდა, მაგრამ პროგნოზებზე მნიშვნელოვნად უკეთესი არ გამოვიდა, ინვესტორებს აქციების აქტიურად შეძენის საფუძველი არ ჰქონდათ.

    ინვესტორების უკმაყოფილების მიზეზები და ბაზრის პროგნოზები

    უარყოფითი ფასების დინამიკა განპირობებულია ბაზრის მონაწილეთა გრძელვადიანი შეშფოთებით და მენეჯმენტის ინფრასტრუქტურასთან დაკავშირებული საკამათო გადაწყვეტილებებით. ანალიტიკოსები გამოყოფენ შემდეგ უარყოფით ფაქტორებს:

    • ინვესტორები ეჭვობენ, რომ გლობალური IT გიგანტების მიერ ხელოვნური ინტელექტის ინფრასტრუქტურის განვითარებაზე დახარჯული თანხები სწრაფი ტემპით გააგრძელებს ზრდას, რაც მეხსიერების ჩიპების სტაბილურად მაღალ ფასებს უზრუნველყოფს.
    • Samsung-ის ბოლოდროინდელი გადაწყვეტილება ქვეყნის სამხრეთ ნაწილში ნახევარგამტარების მასშტაბური წარმოების ქარხნების აშენების შესახებ. Counterpoint Technology Market Research-ის კვლევითი დირექტორი ტომ კანი ხაზგასმით აღნიშნავს, რომ ახალი ობიექტი ისტორიულად ჩამოყალიბებული ტექნოლოგიური კლასტერისგან იზოლირებულია. ეს კორპორაციას მთელი ინფრასტრუქტურის ნულიდან აშენებას აიძულებს, რაც ინვესტორების შეშფოთებას ეწინააღმდეგება, რადგან ობიექტი მაღალტექნოლოგიური ინდუსტრიისთვის არატიპიურად ითვლება.

    საფონდო ბირჟის სკეპტიციზმის მიუხედავად, რეალურ სამყაროში კომერციული სექტორი კვლავ ძლიერად იკავებს პოზიციას. Counterpoint-ის ყოველთვიური ფასების მონიტორინგის მონაცემების თანახმად, სამომხმარებლო ელექტრონიკის, სერვერებისა და მობილური მოწყობილობებისთვის ოპერატიული მეხსიერების ღირებულება სტაბილურად იზრდება. ექსპერტები ვარაუდობენ, რომ ეს ზრდის ტენდენცია, სავარაუდოდ, მიმდინარე კვარტლის ბოლომდე გაგრძელდება.

  • დამშვიდობება სუპერკომუნალურ კომპანიებს: რუსული მსხვილი ბიზნესები მასობრივად კარგავენ მოგებას და ზარალის წინაშე დგანან

    დამშვიდობება სუპერკომუნალურ კომპანიებს: რუსული მსხვილი ბიზნესები მასობრივად კარგავენ მოგებას და ზარალის წინაშე დგანან

    რუსეთის უმსხვილესი კორპორაციების ფინანსური სტატისტიკა რუსეთის კორპორატიულ სექტორში მომგებიანობის ღრმა კრიზისზე მიუთითებს, რაც ეწინააღმდეგება მთავრობის ოფიციალურ განცხადებებს სტაბილური ეკონომიკური ზრდის შესახებ.

    ეს არის დასკვნა, რომელიც დამოუკიდებელი პორტალის The Insider- ის მიერ გამოქვეყნებულ სპეციალურ მიმოხილვაში რეალური ბიზნესის მაჩვენებლების შემსწავლელმა ანალიტიკოსებმა გამოიტანეს . უახლესი მონაცემებით, ქვეყნის წამყვანი კომპანიების სამ მეოთხედს ფინანსური მდგომარეობის გაუარესება განუცდია. შედარებით მკაცრმა მონეტარულმა პოლიტიკამ ინფლაციის შეკავებას შეუწყო ხელი, თუმცა საბანკო სექტორის გარდა ყველა სექტორში მოგების მკვეთრი შემცირება გამოიწვია, რამაც მოსკოვის ბირჟის ინდექსის 9%-იანი ვარდნა და კორპორატიული დეფოლტების მკვეთრი ზრდა გამოიწვია.

    ეკონომიკური ვარდნა ციფრებში

    ძირითადმა მაკროეკონომიკურმა მაჩვენებლებმა შემდეგი უარყოფითი ტენდენციები დააფიქსირა:

    • გადახდების კრიზისი: ობლიგაციების შეუსრულებლობის შემთხვევების რაოდენობა, ტექნიკური ხარვეზების გამოკლებით, გასული წლის პირველ ნახევარში არსებული 26 შემთხვევიდან 2026 წლის პირველ ნახევარში 164-მდე გაიზარდა;
    • მცირე ბიზნესის კლება: საგადასახადო ტვირთის ზრდის გამო, პირველ კვარტალში მცირე და საშუალო საწარმოებიდან მიღებული ბიუჯეტის შემოსავლები 22.2%-ით შემცირდა;
    • ინვესტიციების შიმშილი: კომპანიების უმეტესობა იძულებულია შეამციროს გრძელვადიანი განვითარების პროგრამები სესხების აღების მაღალი ხარჯების გამო.

    საცალო ვაჭრობის შემცირება და დეველოპერების კრიზისი

    მომხმარებელთა მოთხოვნის შემცირებამ ყველაზე მეტად საცალო ვაჭრობისა და მშენებლობის სექტორები დააზარალა. უმსხვილესმა საცალო ვაჭრობის კომპანია X5-მა 2026 წლის პირველ კვარტალში წმინდა მოგების 27.6%-იანი კლება დააფიქსირა. ჰოლდინგის ყოველწლიურ ანგარიშში ხაზგასმულია, რომ „ბოლო წლებში მიმდინარე არასტაბილურმა სოციალურ-ეკონომიკურმა მდგომარეობამ გამოიწვია რუსი მომხმარებელთა ჩვევების ცვლილება და გააძლიერა რაციონალური მოხმარებისკენ მიდრეკილება“. ამან გამოიწვია მყიდველების მასიური გადასვლა მკაცრი ფასდაკლებების მქონე კომპანიებზე - ე.წ. „დაღმავალი ტენდენცია“. მათმა მთავარმა კონკურენტმა, Magnit-მა, ვალის მომსახურების მაღალი ხარჯების გამო 16.6 მილიარდი რუბლის წმინდა ზარალი დააფიქსირა. მშენებლობის სექტორში, ბაზრის ლიდერმა Samolet Group-მა 2 მილიარდი რუბლის ზარალი დააფიქსირა, ობლიგაციებზე ტექნიკური დეფოლტი დადო და ორი წლის განმავლობაში აქციების ღირებულების 87% დაკარგა, სხვა საკითხებთან ერთად, გენერალური პროკურატურის მიერ შეტანილი სარჩელის შემდეგ, მისი ერთ-ერთი მთავარი აქტივის იძულებითი ნაციონალიზაციის წინაშე აღმოჩნდა.

    ინდუსტრიული ვარდნა და ექსპორტის ბარიერები

    მძიმე ინჟინერია და შავი მეტალურგია ოპერაციული მომგებიანობის ხანგრძლივ შემცირებას ავლენს. KAMAZ-ის ქარხანამ 43 მილიარდი რუბლის წმინდა ზარალი გამოაცხადა, რამაც მენეჯმენტს საინვესტიციო ბიუჯეტის ერთი მესამედით შემცირებისკენ უბიძგა. მეტალურგიაში MMK ჰოლდინგმა 15 მილიარდი რუბლის წმინდა ზარალი გამოაცხადა, რაც „რუსეთში ბიზნეს აქტივობის მიმდინარე შენელებას“ მიეწერა. „სევერსტალის“ კვარტალური მოგება პრაქტიკულად გაქრა და სიმბოლურ 57 მილიონ რუბლამდე დაეცა. მხოლოდ ფერადი ლითონების ექსპორტიორების (ნორილსკ ნიკელი, პოლიუსი) და სასუქების მწარმოებლები ინარჩუნებენ შედარებით სტაბილურობას, მაგრამ ისინიც კი ხედავენ მომგებიანობის შემცირებას არაპროგნოზირებადი გადასახადებისა და ძლიერი რუბლის გამო: მაგალითად, „ფოსაგროს“ კვარტალური მოგება თითქმის 200-ჯერ შემცირდა. ექსპერტები ასკვნიან, რომ მოსალოდნელი რეცესიის პირობებში, ბიზნესებს გადარჩენის მხოლოდ ერთი ვარიანტი აქვთ: ოპერაციების ხელოვნურად შემცირება და ნაღდი ფულის დაგროვება.