რუსეთის ბანკი

  • განაკვეთები ეცემა, დეფიციტი იზრდება: როგორ ცდილობს ცენტრალური ბანკი ინფლაციასა და ფინანსთა სამინისტროს შორის მანევრირებას

    განაკვეთები ეცემა, დეფიციტი იზრდება: როგორ ცდილობს ცენტრალური ბანკი ინფლაციასა და ფინანსთა სამინისტროს შორის მანევრირებას

    საინვესტიციო კომპანია Finam-ის ანალიტიკოსები ახალ მაკროეკონომიკურ მიმოხილვაში ვარაუდობენრომ რუსეთის ბანკი მომდევნო სხდომაზე გააგრძელებს მონეტარული პოლიტიკის შერბილების ციკლს და ძირითად განაკვეთს 50 საბაზისო პუნქტით შეამცირებს წლიურ 14.0%-მდე.

    კვლევის ავტორების აზრით, ინფლაციის მიმდინარე ტრაექტორია, რომელიც მარეგულირებლის ოფიციალურ პროგნოზსა და აპრილ-მაისისთვის დადგენილ 4%-იან SAAR სამიზნეზე დაბალია, „გასაღების“ შემცირების დამაჯერებელ საფუძველს იძლევა. ექსპერტებს კიდევ უფრო ახარებს მუდმივად მაღალი რეალური საპროცენტო განაკვეთი, რომელიც მიმდინარე წლიურ ინფლაციასთან შედარებით 9%-ზე მეტს შეადგენს, რაც ფინანსურ მარეგულირებელს მანევრირების მნიშვნელოვან სივრცეს უტოვებს. თუმცა, საშუალოვადიანი რისკების ბალანსი ინფლაციისკენ კვლავ იხრება, რამაც შეიძლება დირექტორთა საბჭოს აიძულოს, მიიღოს ძალიან ფრთხილი პოზიცია და მნიშვნელოვნად გაამკაცროს თანმხლები სიგნალი.

    ეკონომიკური ვარდნა, როგორც მონეტარული პოლიტიკის შერბილების მამოძრავებელი ფაქტორი

    არა მხოლოდ ფასების ინდიკატორები, არამედ მაკროეკონომიკური აქტივობის გაგრილების აშკარა ნიშნებიც ხელს უწყობს სესხების ხარჯების შემცირებას. „როსსტატის“ საწყისი შეფასების თანახმად, 2026 წლის პირველ კვარტალში მშპ წლიურად 0.2%-ით შემცირდა, მაშინ როდესაც ცენტრალური ბანკის თებერვლის პროგნოზით ზრდა 1.6%-ით იყო პროგნოზირებული. ანალიტიკოსები მთავარ უარყოფით სიურპრიზად ძირითადი კაპიტალის ინვესტიციების მკვეთრ შემცირებას ასახელებენ, რომელმაც წლიურად -14.3%-ს მიაღწია. ამავდროულად, საწარმოთა გამოკითხვის მონაცემები აჩვენებს ბიზნესის ფასების მოლოდინების თანდათანობით შემცირებას და შრომის ბაზარზე დაძაბულობის გარკვეულ შემსუბუქებას: კომპანიების დაახლოებით 80%-მა განაცხადა, რომ მათ არ ჰქონდათ ხელფასების გაზრდის გეგმები მეორე კვარტალში, რამაც უნდა შეზღუდოს ფასებზე ხარჯებთან დაკავშირებული ზეწოლა.

    მზარდი ბიუჯეტის რისკები

    ამავდროულად, ექსპერტები აღნიშნავენ საშუალოვადიანი ინფლაციური ფაქტორების გაძლიერებას, რომელთა შორის უფრო თვალსაჩინო ხდება სახელმწიფოს ფისკალური პოლიტიკის განახლებული პარამეტრები. მკვლევარები მაკროეკონომიკური არასტაბილურობის ძირითად წყაროებად შემდეგ ინდიკატორებს ასახელებენ:

    • ბიუჯეტის დეფიციტის მკვეთრი ზრდა, რომელმაც მიმდინარე წლის პირველ ხუთ თვეში 6.0 ტრილიონ რუბლს მიაღწია, რაც მნიშვნელოვნად აღემატება დამტკიცებულ წლიურ გეგმას 3.8 ტრილიონი რუბლის ოდენობით;
    • სამთავრობო ხარჯები გრაფიკზე მნიშვნელოვნად ადრე გაიზარდა (17%-ით წლიურად);
    • ფართო ფულის მასის (M2X) გაფართოების ტემპი მაისში 13.2%-მდე დაჩქარდა კორპორატიული სესხების ზრდის გამო;
    • მოსახლეობაში ინფლაციის მოლოდინების ზრდა (მაისში 13%) და გეოპოლიტიკური მიწოდების შოკების ფონზე, შიდა საავტომობილო საწვავის ბაზარზე ადგილობრივი დეფიციტი გაგრძელდა.

    მარეგულირებელი სიგნალები და გრძელვადიანი პროგნოზები

    ფისკალური ცვლილებების კონტექსტში, განსაკუთრებით მნიშვნელოვანია რუსეთის ბანკის თავმჯდომარის მოადგილის, ალექსეი ზაბოტკინის ბოლოდროინდელი განცხადებები. ცენტრალური ბანკის წარმომადგენელმა ცალსახად განაცხადა, რომ „საპროცენტო განაკვეთის შემცირების შესაძლებლობა არ გაზრდილა“ და დასძინა: „ინფორმაცია იმის შესახებ, რომ ბიუჯეტი ახლა უფრო სავარაუდოა, რომ სტრუქტურულ ნულოვან პირველად დეფიციტს 2029 წლისთვის მიაღწევს და არა უფრო ადრე, მნიშვნელოვანი ინფორმაციაა პროგნოზის დახვეწისთვის... საერთო მოთხოვნაში ბიუჯეტის უფრო მნიშვნელოვანი წვლილისკენ და, შესაბამისად, ძირითადი განაკვეთის გზის დახვეწისთვის“. ამ სიგნალებზე დაყრდნობით, ეკონომისტები პროგნოზირებენ საშუალოვადიანი პერიოდისთვის 2027–2028 წლებისთვის პროგნოზირებული ძირითადი განაკვეთის გზის სავარაუდო ზრდას, რაც აისახება მარეგულირებლის მთავარ შეხვედრაზე ივლისის ბოლოს.
  • ზაფხულის პაუზა რუბლისთვის: ანალიტიკოსები გაზაფხულის გამყარების შემდეგ ვალუტის ტენდენციის ცვლილებას პროგნოზირებენ

    ზაფხულის პაუზა რუბლისთვის: ანალიტიკოსები გაზაფხულის გამყარების შემდეგ ვალუტის ტენდენციის ცვლილებას პროგნოზირებენ

    ვალუტის ბაზრის პირობები და ახლო აღმოსავლეთის ფაქტორი

    რუსეთის ეროვნული ვალუტა თავდაჯერებულ აღდგენის ტენდენციას აჩვენებს, თუმცა ექსპერტები ზაფხულის განმავლობაში ბაზარზე სიტუაციის სწრაფ ცვლილებას პროგნოზირებენ.

    ერთი დღით ადრე, ფინანსური კომპანიის ანალიტიკურმა დეპარტამენტმა იწინასწარმეტყველა . მაისის ბოლოსთვის აშშ დოლარი 5.3%-ით დაეცა, ხოლო წლის პირველი ხუთი თვის განმავლობაში რუბლი დოლართან მიმართებაში თითქმის 10%-ით გამყარდა და 2023 წლის თებერვლის დასაწყისში დაფიქსირებულ დონეს მიაღწია. გაზაფხულის გამყარების მთავარი მამოძრავებელი ფაქტორი ექსპორტიორების მიერ ვალუტის გაყიდვების ზრდა იყო ენერგორესურსების მაღალი ფასების და ფინანსთა სამინისტროსა და ცენტრალური ბანკის მინიმალური ზემოქმედების ფონზე. თუმცა, გლობალურ ბაზრებზე სიტუაცია იცვლება ახლო აღმოსავლეთში გეოპოლიტიკური არეულობის გამო, სადაც მაისში აშშ-ირანის შეთანხმების მოლოდინმა უკვე გამოიწვია ნავთობის ფასების 16%-იანი ვარდნა.

    ცენტრალური ბანკის ცვალებადი ტაქტიკა და ბიუჯეტის პარადოქსები

    რუსეთის ბანკის მიერ ბაზრის მხარდაჭერის დაგეგმილი შემცირება წლის მეორე ნახევარში რუბლზე დამატებით ზეწოლას მოახდენს. რეგულატორი შეამცირებს „სარკისებური“ ოპერაციების მოცულობას, რომელიც წლის პირველ ნახევარში ყოველდღიურად 4.62 მილიარდ რუბლს შეადგენდა. დამატებითი ვალუტის მიწოდების მოცულობის შემცირება ტრადიციულად უარყოფითად მოქმედებს გაცვლით კურსზე. სიტუაციას კიდევ უფრო ართულებს ნავთობისა და გაზის ბიუჯეტის შემოსავლების 21.2%-იანი შემცირება, რომელიც CMASF-ის ექსპერტებმა აპრილში დააფიქსირეს, მიუხედავად წარმოებისა და ექსპორტის მოცულობის შემცირების გამო სასაქონლო ფასების ზრდისა. ამ პირობებში, ივნისში ფინანსთა სამინისტროსა და ცენტრალურ ბანკს შორის ოპერაციების კომბინირებული მოცულობა მინიმალური იქნება, რაც მოკლევადიან პერიოდში ვალუტის მკვეთრ რყევებს თავიდან აგვაცილებს.

    გრძელვადიანი პროგნოზები და მარეგულირებელი ინიციატივები

    საშუალოვადიან პერსპექტივაში, ფინანსურ ინსტიტუტებს შორის კონსენსუსის პროგნოზი უფრო მაღალი გაცვლითი კურსებისკენ თანდათანობით გადასვლას პროგნოზირებს. სარეიტინგო სააგენტო Expert RA-ს აღმასრულებელმა დირექტორმა, მარინა ჩეკუროვამ, დაადასტურა, რომ მათი მოლოდინი დოლარზე საშუალოდ 82 რუბლის გაცვლითი კურსის შესახებ კვლავ ძალაში რჩება. სააგენტო მიიჩნევს, რომ განაკვეთის შემცირება და უცხოური ვალუტის შესყიდვები რუბლის შესუსტებას გამოიწვევს დაბალი იმპორტის მოთხოვნისა და „საინვესტიციო ზამთრის“ (ინვესტორთა აქტივობის მკვეთრი შემცირების პერიოდი) პირობებშიც კი. „ზომიერად კონსერვატიული“ ფისკალური წესის კორექტირება, რომელსაც ამჟამად ხელისუფლება განიხილავს და რომელიც ნავთობის ზღვრულ ფასს ბარელზე 50 დოლარამდე შეამცირებს, ასევე შეიძლება გავლენა იქონიოს სავალუტო ბაზრის ტრაექტორიაზე. გარედან, ევროკავშირი განიხილავს რუსული ნავთობის ფასის ზღვრის 44.10 დოლარამდე გაყინვას 21-ე სანქციების პაკეტის ფარგლებში, რომელსაც ანალიტიკოსები ნეიტრალურად აფასებენ შიდა ეკონომიკისთვის.

    ივნისის ძირითადი პროგნოზები

    • დოლარის გაცვლითი კურსი: მოსალოდნელია 72–76 რუბლის დიაპაზონში.
    • ევროს გაცვლითი კურსი: მოსალოდნელია, რომ 83–88 რუბლის დიაპაზონში იქნება.
    • იუანის გაცვლითი კურსი: ივაჭრება 10.5–11.0 რუბლის დიაპაზონში.
  • ნაღდი ფულის ახალი ბარიერი: ცენტრალურმა ბანკმა ბანკებს ნაღდი ფულით ტრანზაქციებზე კონტროლის მკვეთრად გამკაცრებისკენ მოუწოდა

    ნაღდი ფულის ახალი ბარიერი: ცენტრალურმა ბანკმა ბანკებს ნაღდი ფულით ტრანზაქციებზე კონტროლის მკვეთრად გამკაცრებისკენ მოუწოდა

    რუსეთის ბანკმა საკრედიტო ინსტიტუტებისთვის ახალი მითითებები გამოსცა, რომელიც მათ ყველა ნაღდი ფულით განხორციელებულ ტრანზაქციაზე ზედამხედველობის მნიშვნელოვნად გაძლიერებისკენ მოუწოდებს.

    ამის შესახებ განაცხადა და მკაცრი ზომები ჩრდილოვანი სქემების მზარდ ტენდენციად მოიხსენია, რომლებიც შესაძლოა უკანონო შემოსავლის გასათეთრებლად იქნას გამოყენებული. ცენტრალურმა ბანკმა დაავალა, რომ მისი ძირითადი ყურადღება ანგარიშებზე ქაღალდის ფულის დიდი დეპოზიტების იდენტიფიცირებასა და შემდგომში მათ სწრაფ გატანაზე იყოს ორიენტირებული, განსაკუთრებით ქვეყნის ფარგლებს გარეთ. შიდა ფინანსური ინსტიტუტები ახლა ვალდებულნი არიან, ყოველდღიურად აწარმოონ ასეთი ტრანზაქციების ანალიტიკური მონიტორინგი და კლიენტებისგან დაუყოვნებლივ მოითხოვონ ოფიციალური დოკუმენტები, რომლებიც ადასტურებს მათი კაპიტალის კანონიერ წარმომავლობას.

    პირების ვერიფიკაციის ახალი ტრიგერები

    მარეგულირებლის მიერ გამოქვეყნებული დირექტივების თანახმად, მოქალაქეთა შემდეგი ქმედებები ექვემდებარება უსაფრთხოებისა და ფინანსური მონიტორინგის თანამშრომლების მჭიდრო ზედამხედველობას:

    • დიდი დეპოზიტები სწრაფი გატანით: ანგარიშზე 5 მილიონი რუბლის ან მეტი ნაღდი ფულის ჩარიცხვა 30 დღის განმავლობაში, თუ ამ თანხის მინიმუმ 70% დაუყოვნებლივ გადაირიცხება საზღვარგარეთ მომდევნო 10 დღის განმავლობაში.
    • ტრანზაქციის გაყოფა: ერთი თვის განმავლობაში მინიმუმ 10 იდენტური ნაღდი ფულის დეპოზიტის ტრანზაქციის შესრულება, თითოეული მინიმუმ 100,000 რუბლის ოდენობით, თუ ამას თან ახლავს თანხების სწრაფი გადარიცხვა უცხოურ ანგარიშებზე.
    • მესამე პირებისთვის გადახდები: ქაღალდის ფულის შეტანა ანგარიშის გახსნის გარეშე იურიდიული პირის ბალანსზე კრედიტის მისაღებად, თუ არსებობს ნიშნები იმისა, რომ მოქალაქე რეალურად იხდის მესამე პირის (მაგალითად, უცხოური კომპანიის) ვალდებულებებს.

    ცენტრალურმა ბანკმა ასევე კონკრეტულად განმარტა, რომ გაძლიერებული კონტროლის ზომები ავტომატურად არ უნდა დაეკისროს იმ კლიენტებს, რომელთათვისაც ფინანსურ ინსტიტუტს უკვე აქვს გადამოწმებული ინფორმაცია მათი სახსრების წარმომავლობისა და მიმდინარე ფინანსური მდგომარეობის შესახებ.

    მკაცრი რეკომენდაციები ბიზნესებისა და ინდივიდუალური მეწარმეებისთვის

    კორპორატიული სეგმენტისა და ინდივიდუალური მეწარმეებისთვის, რუსეთის ბანკმა შექმნა ალტერნატიული მაღალი რისკის მარკერები:

    1. არარეზიდენტი ტრანზაქციები: არარეზიდენტი უცხოური კომპანიების მიერ ანგარიშებზე ნაღდი ფულის დეპოზიტების აღრიცხვა 30 მილიონი რუბლის ან მეტი ოდენობით ერთ თვეში.
    2. რეზიდენტების არანორმალური აქტივობა: რუსული კომპანიების ან ინდივიდუალური მეწარმეების მიერ ნაღდი ფულის დეპოზიტებზე 30 მილიონი რუბლის ლიმიტის გადაჭარბება, თუ ეს მოცულობები მკვეთრად განსხვავდება წინა პერიოდების სტანდარტულ ბრუნვასთან.
    3. გადახდის პოლიტიკის უეცარი ცვლილება: ბიზნესის უეცარი გადასვლა გამჭვირვალე უნაღდო გადახდებიდან ნაღდი ფულის აქტიურ გამოყენებაზე, განსაკუთრებით თუ საწარმოს კომერციული საქმიანობის სპეციფიკური ხასიათი თავდაპირველად არ გულისხმობს დიდი რაოდენობით ნაღდი ფულის დამუშავებას.
  • დაბალანსების აქტი: გადაარჩენს თუ არა ნავთობის მაღალი ფასები რუსეთის ბიუჯეტს ზედმეტი ხარჯვისგან?

    დაბალანსების აქტი: გადაარჩენს თუ არა ნავთობის მაღალი ფასები რუსეთის ბიუჯეტს ზედმეტი ხარჯვისგან?

    მიმდინარე წლის პირველი ოთხი თვის განმავლობაში რუსეთის ფედერალური ბიუჯეტის დეფიციტმა 5.877 ტრილიონ რუბლს მიაღწია, რაც მნიშვნელოვნად აღემატება 3.77 ტრილიონი რუბლის საწყის წლიურ ზღვარს.

    ამის შესახებ იუწყება . პროცენტულად, ეს მაჩვენებელი მშპ-ს 2.5%-ს შეადგენდა, დაგეგმილი 1.6%-ის წინააღმდეგ. ფინანსთა სამინისტრო ამ მკვეთრ ზრდას „წინასწარი ხარჯების დაფინანსების“ პრაქტიკას მიაწერს, რომლის დროსაც ასიგნებების მნიშვნელოვანი ნაწილი წლის დასაწყისში ნაწილდება პრიორიტეტული პროგრამების დასაჩქარებლად და კონტრაქტორების მხარდასაჭერად.

    ზეწოლის ფაქტორები და ნავთობის ფასების როლი

    წლის დასაწყისში არსებული საგანგაშო მაჩვენებლების მიუხედავად, ანალიტიკოსები ენერგეტიკის ბაზარზე ხელსაყრელ პირობებზე მიუთითებენ. მიუხედავად იმისა, რომ თებერვალში ურალის ნედლი ნავთობის საშუალო ფასი ბარელზე 44 დოლარი იყო, აპრილისთვის ის 95 დოლარამდე გაიზარდა. „Astra UA“-ს საინვესტიციო დირექტორი, დიმიტრი პოლევოი, მიიჩნევს: „ახლო აღმოსავლეთის კონფლიქტით გამოწვეული შემოსავლების ზრდა, დამტკიცებულ ლიმიტებში ხარჯების ნორმალიზებასთან ერთად, აუცილებლად გამოიწვევს დეფიციტის შემცირებას და მის დაგეგმილ დონესთან მიახლოებას“. თუმცა, ძვირადღირებული ნავთობის დადებითი ეფექტი შესაძლოა ნაწილობრივ კომპენსირებული იყოს ძლიერი რუბლით, რაც ექსპორტიორების რუბლიდან შემოსავალს ამცირებს.

    მონეტარული პოლიტიკა საფრთხის ქვეშაა

    ხარჯების გადაჭარბებული ტემპი რუსეთის ცენტრალური ბანკისთვის ახალ გამოწვევებს ქმნის, რომელიც ყურადღებით აკვირდება ბიუჯეტის იმპულსს. რეგულატორი ადრე მიმდინარე ბიუჯეტს დეზინფლაციურს უწოდებდა, თუმცა ექსპერტები ახლა მაღალი საპროცენტო განაკვეთების პერიოდის გახანგრძლივების რისკს ხედავენ. გრიგორი ჟირნოვი, HSE-ს მაკროსტრუქტურული მოდელირების ლაბორატორიის მკვლევარი, განმარტავს: „ბიუჯეტის დეფიციტი შეიძლება გაიზარდოს შემოსავლების დეფიციტის გამო ეკონომიკის გაგრილების ფონზე, მაგრამ ეს გავლენას არ ახდენს რეალური რესურსების გამოყენების ინტენსივობაზე და არ აქვს ინფლაციის ხელშემწყობი ეფექტი. თუმცა, ხარჯების ზრდის გამო მზარდ დეფიციტს შეიძლება ჰქონდეს ინფლაციის ხელშემწყობი ეფექტი“. ამ ვითარებაში, ცენტრალურმა ბანკმა შეიძლება შეანელოს ძირითადი განაკვეთის შემცირების ტემპი, რათა თავიდან აიცილოს ეკონომიკის გადახურება.

    დეფიციტის დაფარვის ინსტრუმენტები

    სიტუაციის სტაბილიზაციისთვის, მთავრობას ბიუჯეტის ხარვეზების დასაფარად მრავალი ინსტრუმენტი აქვს, თუმცა ზოგიერთი მათგანი გრძელვადიან რისკებს შეიცავს. ძირითადი სტრატეგიებია:

    • ფედერალური სესხის ობლიგაციების (OFZ) განთავსება, განსაკუთრებით მცურავი კუპონის მქონე მცურავი ობლიგაციების.
    • ეროვნული კეთილდღეობის ფონდის (NWF) ლიკვიდური ნაწილის გამოყენება.
    • სახელმწიფო კორპორაციების შემოსავლების ადმინისტრირებისა და დივიდენდების ხარისხის გაუმჯობესება.
    • უკიდურესი ზომების სახით შესაძლებელია „ბიუჯეტის შემოსავლების დისკრეტული ზრდა... პრივატიზაციის ან საგადასახადო ტვირთის გაზრდის გზით“.

    პროგნოზები და კორექტირებები

    კვლევითი ცენტრის „ანალიტიკა. ბიზნესი. სამართალი“ წარმომადგენელი ვენერა შაიდულინა პროგნოზირებს, რომ უახლოეს მომავალში შესაძლოა „სახელმწიფო პროგრამებსა და ძირითად ადმინისტრატორებს შორის ასიგნებების გადანაწილება“ მოხდეს. ეკონომისტები თანხმდებიან, რომ 2026 წლისთვის საბოლოო დეფიციტი, სავარაუდოდ, ზემოთ იქნება კორექტირებული, თუმცა ამ გაფართოების მასშტაბი შესაძლოა მშპ-ს 2-3%-ის ფარგლებში დარჩეს. სტაბილურობის შენარჩუნების გასაღები ხარჯების ბიუჯეტის წესთან შესაბამისობაში მოყვანაა, რაც ცენტრალურ ბანკს პოლიტიკის შემსუბუქების განახლების საშუალებას მისცემს.

  • რუბლი უფრო ძლიერია, ვიდრე ოდესმე, მაგრამ თქვენს საფულეში არსებული ვალუტა უფრო უსაფრთხოა. რატომ ყიდულობენ რუსები უცხოურ ვალუტას რუბლის გამყარების მიუხედავად?

    რუბლი უფრო ძლიერია, ვიდრე ოდესმე, მაგრამ თქვენს საფულეში არსებული ვალუტა უფრო უსაფრთხოა. რატომ ყიდულობენ რუსები უცხოურ ვალუტას რუბლის გამყარების მიუხედავად?

    აპრილში ეროვნული ვალუტის მნიშვნელოვანი გამყარების ფონზე, რუსულმა ოჯახებმა არატიპიური ქცევა გამოავლინეს, მკვეთრად გაზარდეს უცხოური ვალუტის შესყიდვების მოცულობა.

    ამ ტენდენციის შესახებ იუწყება . მარეგულირებლის მონაცემებით, ფიზიკური პირების მიერ ვალუტის წმინდა შესყიდვებმა 108 მილიარდ რუბლს მიაღწია, რაც მნიშვნელოვნად აღემატება მარტის მაჩვენებელს - 65.2 მილიარდ რუბლს და წინა ორი წლის ანალოგიურ პერიოდებს.

    სპოტური ბაზრის ტრანზაქციების გარდა, ფიზიკურმა პირებმა აქტიურად დაიწყეს წარმოებული ფინანსური ინსტრუმენტების გამოყენება. ვალუტის ფიუჩერსებში გრძელი პოზიციების ზრდა (61.9 მილიარდი რუბლი CNY/RUB წყვილში და 28.7 მილიარდი რუბლი USD/RUB წყვილში) მიუთითებს, რომ ზოგიერთი ინვესტორი ელის გაცვლითი კურსის სწრაფ შეცვლას მისი ბოლოდროინდელი მკვეთრი ზრდის შემდეგ. ამასობაში, ბაზარზე მთავარი კონტრაგენტები ბანკები იყვნენ, რომლებმაც შეიძინეს 532 მილიარდი რუბლის ღირებულების უცხოური ვალუტა, ხოლო კორპორატიულმა სექტორმა უზრუნველყო 702 მილიარდი რუბლის მიწოდება.

    კორპორატიული სექტორი და ექსპორტის შემოსავალი

    ქვეყნის წამყვანმა ექსპორტიორებმა აპრილში უცხოური ვალუტის წმინდა გაყიდვები 7.3 მილიარდ დოლარამდე გაზარდეს, რითაც მარტის მაჩვენებელს სამჯერ გადააჭარბა და ექვსთვიანი მაქსიმუმი შეადგინა. არაფინანსურმა კომპანიებმაც გააორმაგეს გაყიდვები და 29.8 მილიარდ დოლარს მიაღწიეს. ცენტრალური ბანკი ლიკვიდურობის ამ ზრდას ექსპორტიდან შემოსავლების აღდგენას და გადასახადების პიკის გადალახვას მიაწერს. „გაზპრომბანკის“ ეკონომისტი იეგორ სუსინი ამ განვითარების მასშტაბებს ხაზს უსვამს: „საერთო ჯამში, უცხოური ვალუტის დიდი გაყიდვები აშკარაა, მაშინაც კი, თუ გავითვალისწინებთ, რომ ზოგიერთი მათგანი უცხოური ვალუტის ვალდებულებების დაფარვას უკავშირდება“.

    ნავთობის ფაქტორი და მომავლის პროგნოზები

    გაცვლითი კურსის გამყარებას ასევე ხელი შეუწყო სასაქონლო ბაზრის პირობებმა: ურალის ნავთობის საშუალო ფასი აპრილში ბარელზე 94.9 დოლარამდე გაიზარდა, რაც მარტის მაჩვენებელზე 23%-ით მეტია. ამ ფონზე, ეკონომიკური განვითარების სამინისტრომ მნიშვნელოვნად შეცვალა მოლოდინები და 2026 წლისთვის დოლარის საშუალო წლიური გაცვლითი კურსის პროგნოზი 92.2-დან 81.5 რუბლამდე შეამცირა.

    ამ ცვლილებების შეფასებისას, ეკონომისტმა დიმიტრი პოლევოიმ ივარაუდა, რომ ასეთი სცენარი „მხოლოდ იმ შემთხვევაში იქნება რეალისტური, თუ ფინანსური ანგარიშიდან კაპიტალის გადინება მკვეთრად შემცირდება; წინააღმდეგ შემთხვევაში, ეს უბრალოდ საწყისი პროგნოზის შეცდომის კორექტირებაა ძლიერი გაცვლითი კურსის მკაცრი რეალობის მიმართ“. მაისში, ენერგორესურსების მაღალმა ფასებმა შესაძლოა რუბლისთვის დამატებითი მხარდაჭერა უზრუნველყოს.

    ვალუტის ბაზრის ძირითადი მაჩვენებლები (2026 წლის აპრილი):

    • მოსახლეობის წმინდა შესყიდვები: 108 მილიარდი რუბლი (მარტთან შედარებით 65%-იანი ზრდა).
    • ექსპორტიორების წმინდა გაყიდვები: 7.3 მილიარდი აშშ დოლარი (მაქსიმუმი ექვს თვეში).
    • ურალის ნავთობის ფასი: 94.9 აშშ დოლარი ბარელზე (+23% მარტთან შედარებით).
    • ეკონომიკური განვითარების სამინისტროს ახალი პროგნოზი 2026 წლისთვის: 81.5 რუბლი დოლარზე.
  • ბიუჯეტის დეფიციტი: რუსეთის ოთხთვიანმა ხაზინის დეფიციტმა წლიურ მოლოდინს გადააჭარბა

    ბიუჯეტის დეფიციტი: რუსეთის ოთხთვიანმა ხაზინის დეფიციტმა წლიურ მოლოდინს გადააჭარბა

    რუსეთის ფედერალური ბიუჯეტი 2026 წლის იანვრიდან აპრილამდე პერიოდისთვის 5,877 ტრილიონი რუბლის დეფიციტით შესრულდა, რაც პროგნოზირებული მშპ-ს 2,5%-ს შეადგენს.

    ქვეყნის მთავარი ფინანსური დოკუმენტის წინასწარი შედეგები გამოაქვეყნა ფინანსთა სამინისტროს მონაცემებზე დაყრდნობით. აღსანიშნავია, რომ დაფიქსირებულმა მაჩვენებელმა უკვე გადააჭარბა მთელი მიმდინარე წლის დამტკიცებულ გეგმას, რომლის მიხედვითაც დეფიციტი 3,786 ტრილიონ რუბლს (მშპ-ს 1,6%-ს) შეადგენდა.

    შემოსავლების დინამიკა და ნავთობის ფასების გავლენა

    წლის პირველი ოთხი თვის განმავლობაში ბიუჯეტის შემოსავლები წინა წელთან შედარებით 4.5%-ით შემცირდა და 11.721 ტრილიონ რუბლს მიაღწია. მთავარი ზეწოლა ნავთობისა და გაზის შემოსავლების მკვეთრმა შემცირებამ მოახდინა, რომელიც წინა პერიოდებში ენერგომატარებლების ფასების შემცირების გამო 38.3%-ით შემცირდა.

    ამავდროულად, დადებითი ტენდენცია შეინიშნება არანავთობისა და გაზის სექტორში:

    • შემოსავლები 10.2%-ით გაიზარდა (9.423 ტრილიონ რუბლამდე).
    • დღგ-დან შემოსავლები წინა წელთან შედარებით 20.2%-ით გაიზარდა.
    • ბრუნვის გადასახადის მთლიანი აკრეფა 17.2%-ით გაიზარდა.

    მზარდი ხარჯები და მარეგულირებლების პოზიცია

    მეორე მხრივ, ბიუჯეტის ხარჯები მნიშვნელოვნად დაჩქარდა და 17,598 ტრილიონ რუბლს მიაღწია, რაც გასული წლის ანალოგიურ პერიოდთან შედარებით 15,7%-ით მეტია. ფინანსთა სამინისტრო ხაზს უსვამს, რომ „წლის დასაწყისში დეფიციტის მაღალი მაჩვენებლები, ძირითადად, აქტიური წინასწარი გადახდებითა და სამთავრობო კონტრაქტების სწრაფი დადებით იყო განპირობებული“.

    მიმდინარე მაჩვენებლების მიუხედავად, ფინანსთა მინისტრმა ანტონ სილუანოვმა დაადასტურა თავისი განზრახვა, შეინარჩუნოს ბიუჯეტის სტრუქტურა კანონში გაზაფხულის ცვლილებების შეტანის გარეშე. „ჩვენ გაზაფხულზე ცვლილებების გარეშე ვიმოქმედებთ, მაგრამ პარლამენტს ვთხოვთ ნებართვას, რომ მთავრობის უფლებამოსილების ფარგლებში გარკვეული ბიუჯეტის პარამეტრები დახვეწოს“, - განაცხადა მინისტრმა.

    თუმცა, რუსეთის ბანკი სიტუაციას უფრო ფრთხილად უყურებს. ცენტრალური ბანკის წარმომადგენლებმა მიუთითეს რისკზე, რომ პირველ კვარტალში რეკორდული ხარჯები გააძლიერებს ბიუჯეტის იმპულსს. ეს, მარეგულირებლის თქმით, „ზრდის იმის ალბათობას, რომ წელს ფისკალურმა პოლიტიკამ შესაძლოა ვერ მიაღწიოს მოსალოდნელ დეინფლაციურ ეფექტს“.

  • რეცესია ჰორიზონტზეა: გადაარჩენს თუ არა ძირითადი განაკვეთის დაგვიანებული შემცირება განაკვეთს მშპ-ს შემცირების ფონზე?

    რეცესია ჰორიზონტზეა: გადაარჩენს თუ არა ძირითადი განაკვეთის დაგვიანებული შემცირება განაკვეთს მშპ-ს შემცირების ფონზე?

    რუსეთის ბანკის მენეჯმენტი მიმდინარე ეკონომიკური მაჩვენებლების ფონზე ძირითადი განაკვეთების შემცირების მასშტაბური ციკლის ჩატარების შესაძლებლობას განიხილავს.

    მონეტარული პოლიტიკის მომავალი ცვლილებების შესახებ გაავრცელა . შეგახსენებთ, რომ 20 მარტს გამართულ ბოლო სხდომაზე მარეგულირებელმა განაკვეთი უკვე 50 საბაზისო პუნქტით შეამცირა და წლიურ 15%-ზე დააფიქსირა. თუმცა, ეს შესაძლოა მხოლოდ უფრო ღრმა პროცესის დასაწყისი იყოს.

    მარეგულირებლის პროგნოზები და დეფლაციის ბარიერები

    რუსეთის ბანკის შიდა შეფასებების თანახმად, საპროცენტო განაკვეთის კლების პოტენციალი კვლავ მნიშვნელოვანია. „ჩვენს მომავალ შეხვედრებზე ჩვენ შევაფასებთ საპროცენტო განაკვეთის შემდგომი შემცირების მიზანშეწონილობას. ჩვენი ამჟამინდელი პროგნოზი საკმაოდ მნიშვნელოვან შემდგომ კლების მოძრაობას გულისხმობს“, - ხაზი გაუსვა ალექსეი ზაბოტკინმა თავის გამოსვლაში. მიუხედავად ამისა, მარეგულირებელი იძულებულია იმოქმედოს ფრთხილად, ბაზარზე მოქმედი ფსიქოლოგიური ფაქტორების გათვალისწინებით.

    მკვეთრი ნაბიჯების გადადგმის მთავარ დაბრკოლებად კვლავ რჩება ინფლაციის მოლოდინების მაღალი დონე როგორც მოსახლეობაში, ასევე ბიზნესში. ცენტრალური ბანკის თავმჯდომარის მოადგილემ სიტუაცია შემდეგნაირად ახსნა:

    „ფასების სწრაფი ზრდის ხუთწლიანი პერიოდის შემდეგ, როგორც მოქალაქეები, ასევე ბიზნესები კვლავ შეშფოთებულნი არიან, რომ ინფლაცია მაღალი დარჩება.“.

    ეკონომიკური კონტექსტი: მშპ-ს შემცირება და სამრეწველო მაჩვენებლები

    დაკრედიტების პირობების შემსუბუქების აუცილებლობას ბოლო მაკროეკონომიკური სტატისტიკა ადასტურებს. 2026 წლის იანვარში შემცირდა . რეალურ სექტორში დინამიკა არათანაბარი რჩება: სამრეწველო წარმოება 0.8%-ით შემცირდა, ხოლო მოპოვებითმა მრეწველობამ ზომიერი, 0.5%-იანი ზრდა აჩვენა. მნიშვნელოვანია აღინიშნოს, რომ ეს მაჩვენებლები ასახავს ეკონომიკის მდგომარეობას გლობალური ენერგორესურსების ფასების ბოლოდროინდელ ზრდამდეც კი.

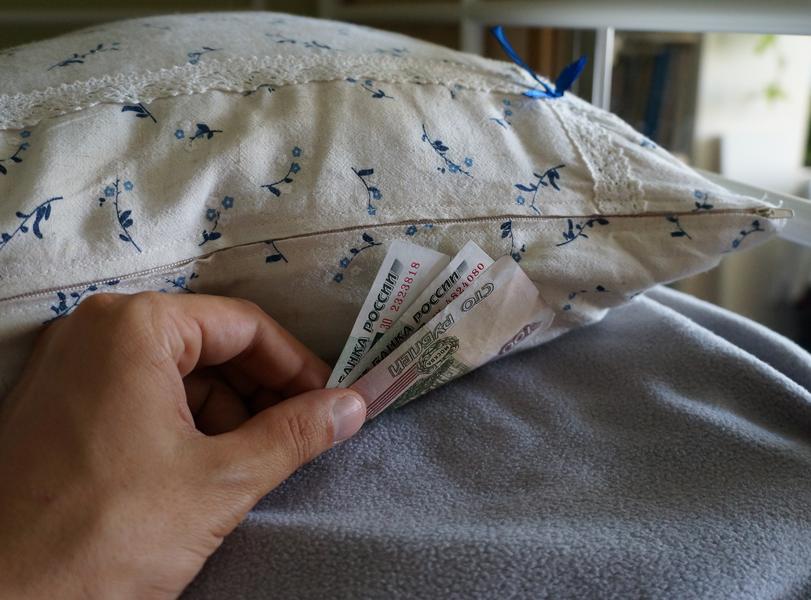
  • ნაღდი ფული დაბრუნდა: 17 ტრილიონი რუბლი ბალიშების ქვეშ

    ნაღდი ფული დაბრუნდა: 17 ტრილიონი რუბლი ბალიშების ქვეშ

    რუსები მასობრივად უბრუნდებიან ნაღდ ფულს, გადახდების დიგიტალიზაციის წლების განმავლობაში მიმდინარეობის მიუხედავად.

    MSK1.RU- ს მონაცემებით , 2025 წელს ადამიანების ხელში ნაღდი ფულის რაოდენობამ რეკორდულ 17 ტრილიონ რუბლს გადააჭარბა. ეს 4.6%-ით მეტია წინა წელთან შედარებით, როდესაც ზრდა პრაქტიკულად შეჩერდა. ეს ტენდენცია მოულოდნელი ჩანს საბანკო ბარათებისა და ონლაინ გადახდების სწრაფი ზრდის გათვალისწინებით.

    ინტერნეტის გათიშვა და ფულზე წვდომის დაკარგვის შიში

    ერთ-ერთი მთავარი ფაქტორი ინფრასტრუქტურის არასტაბილურობა იყო. რუსეთის ფედერაციის მთავრობასთან არსებული ფინანსური უნივერსიტეტის საბანკო საქმის დეპარტამენტის ასოცირებულმა პროფესორმა, სვეტლანა ზუბკოვამ, განმარტა, რომ ინტერნეტის გათიშვამ, განსაკუთრებით დიდი ქალაქების გარეთ, მნიშვნელოვანი გავლენა მოახდინა. მისი თქმით, „ბევრმა გადახდის ტერმინალმა ყოველგვარი გაფრთხილების გარეშე შეწყვიტა მუშაობა. როგორც მყიდველები, ასევე გამყიდველები იძულებულნი იყვნენ, ნაღდი ფულით გადახდაზე გადასულიყვნენ, რათა თავიდან აეცილებინათ შემოსავლის დაკარგვა და აუცილებელი საქონლის შეძენის შესაძლებლობა“.

    ამ ფაქტორმა ფაქტობრივად აიძულა ადამიანები და ბიზნესები, დაბრუნებულიყვნენ ფიზიკურ ფულზე, როგორც გადახდის ერთადერთ საიმედო მეთოდზე. იმ შემთხვევებში, როდესაც ელექტრონული სისტემები წყვეტენ ფუნქციონირებას, ნაღდი ფული რჩება ტექნოლოგიებისგან დამოუკიდებელ ერთადერთ ინსტრუმენტად.

    გადასახადები, თაღლითები და ბანკების მიმართ ნდობის შემცირება

    საგადასახადო გარემოში ცვლილებებმა დამატებითი ზეწოლა მოახდინა. ზუბკოვამ აღნიშნა, რომ გადასახადების გაზრდის შესახებ განხილვებმა ზოგიერთ ბიზნესს ჩრდილოვანი გადახდის სქემების განხილვა აიძულა, რამაც პირდაპირ გაზარდა ნაღდ ფულზე მოთხოვნა. დეპოზიტების პროცენტებზე საშემოსავლო გადასახადის შემოღებამაც უარყოფითი გავლენა მოახდინა, რამაც შეამცირა მოქალაქეების ინტერესი ბანკებში ფულის შენახვის მიმართ.

    განსაკუთრებით საგანგაშოა თაღლითობის შემთხვევების ზრდა. რუსეთის ბანკის მონაცემებით, მოპარული თანხების რაოდენობა 6.4%-ით გაიზარდა, ქურდობის შემთხვევების რაოდენობა კი 31.2%-ით, ხოლო ამოღებული თანხების რაოდენობა შემცირდა. ამ ფონზე, ზუბკოვამ ხაზგასმით აღნიშნა, რომ „მოქალაქეები არ თვლიან, რომ სახელმწიფოს შეუძლია სრულად დაიცვას ისინი თაღლითობისგან, განსაკუთრებით მოსახლეობის ყველაზე კონსერვატიული სეგმენტის - პენსიონერებისა და საპენსიო ასაკის მიღწევის მსურველთა შორის“.

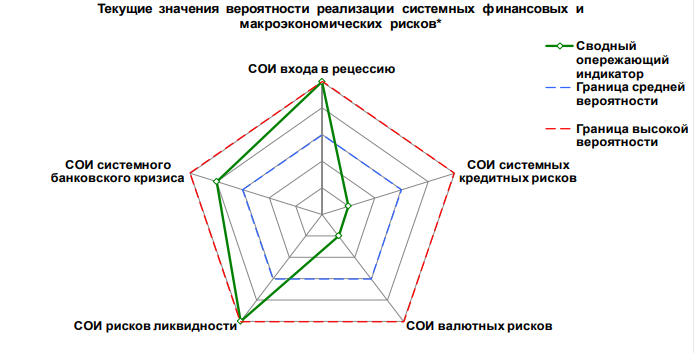
  • მთავრობასთან დაახლოებულმა ანალიტიკოსებმა საბანკო კრიზისის დაწყების შესახებ განაცხადეს

    მთავრობასთან დაახლოებულმა ანალიტიკოსებმა საბანკო კრიზისის დაწყების შესახებ განაცხადეს

    მთავრობასთან ასოცირებულმა ანალიტიკურმა ცენტრმა CMASF-მა რუსეთში საბანკო კრიზისის დაწყების შესახებ განაცხადა . ცენტრის ცნობით, კრიზისი უკვე ოფიციალურად არის დოკუმენტირებული. ცენტრის ცნობით, ადრეც იყო იდენტიფიცირებული უიმედო ვალების კრიზისი

    როგორ აღირიცხება საბანკო კრიზისი

    მაკროეკონომიკური ანალიზისა და მოკლევადიანი პროგნოზირების ცენტრი (CMASF) აღნიშნავს, რომ სისტემური საბანკო კრიზისი ხდება მაშინ, როდესაც დაკმაყოფილებულია სულ მცირე ერთი პირობა. ესენია პრობლემური აქტივების ჭარბი წილი, დეპოზიტების მასიური გადინება ან ბანკების იძულებითი რეკაპიტალიზაცია. ცენტრი ამჟამად კრიზისს საშუალო სიმძიმის შეფასებას უწევს.

    ბანკების აქტივებისა და სესხების პორტფელების 10%-ზე ოდნავ მეტი პრობლემურად ითვლება. თუმცა, გარკვეულ სეგმენტებში სიტუაცია უფრო მძიმეა. მცირე და საშუალო ბიზნესის დაკრედიტებაში პრობლემური სესხების წილი 19%-ს აღწევს.

    როგორ აღირიცხება საბანკო კრიზისი
    როგორ აღირიცხება საბანკო კრიზისი

    ლატენტური ფაზა და სახელმწიფოს როლი

    ცენტრალური ბანკის მონაცემებით, ოქტომბრის ბოლოსთვის კორპორატიული სესხების 11.2% უმოქმედო იყო. საცალო სესხების შემთხვევაში ეს მაჩვენებელი 6.1% იყო. მარეგულირებელი ბანკებს ურჩევს, რომ მასობრივი გაკოტრების თავიდან ასაცილებლად სესხების რესტრუქტურიზაცია მოახდინონ.

    მაკროეკონომიკური ანალიზისა და მოკლევადიანი პროგნოზირების ცენტრი (CMASF) აღნიშნავს, რომ კრიზისი ლატენტური ფორმით მიმდინარეობს. ამას ხელს უწყობს ვალის აქტიური რესტრუქტურიზაცია და სახელმწიფო ბანკების დომინირება. ამტკიცებენ, რომ მსგავსი სიტუაცია 2022 წელსაც დაფიქსირდა.

    ბიზნესზე ზეწოლა და მარეგულირებლის რეაგირება

    ცენტრალური ბანკი აღიარებს პორტფელის მისაღებ ხარისხს, თუმცა აღნიშნავს მზარდ რისკებს. ბიზნეს ვალის ტვირთი იზრდება მაღალი საპროცენტო განაკვეთებისა და სუსტი საბაზრო პირობების გამო. სიტუაცია განსაკუთრებით უარესდება ექსპორტზე ორიენტირებული კომპანიებისთვის.

    რისკების შესაკავებლად, ცენტრალური ბანკი ამკაცრებს სარეზერვო მოთხოვნებს. თუმცა, უმსხვილესი მსესხებლების ვალდებულებები კვლავ იზრდება. მარტიდან მარეგულირებელმა კვლავ დაჰპირდა ბანკებზე ზეწოლის გაზრდას.

  • რუსეთის ბანკი საპროცენტო განაკვეთს 16%-მდე ამცირებს: რას ნიშნავს ეს ეკონომიკისთვის?

    რუსეთის ბანკი საპროცენტო განაკვეთს 16%-მდე ამცირებს: რას ნიშნავს ეს ეკონომიკისთვის?

    რუსეთის ბანკმა, როგორც იტყობინება , ძირითადი განაკვეთი წლიურ 16%-მდე შეამცირა. გადაწყვეტილება 19 დეკემბერს, 2025 წლის ბოლო სხდომაზე მიიღეს. განაკვეთი 50 საბაზისო პუნქტით შემცირდა, რაც ზედიზედ მეხუთე შემცირებაა.

    ბაზრის მოლოდინები და ცენტრალური ბანკის პროგნოზი

    23 ეკონომისტიდან და ბიზნესის წარმომადგენლიდან ჩვიდმეტი ამ ნაბიჯს ელოდა. მარეგულირებლის პროგნოზით, ინფლაცია 2026 წელს 4-5%-მდე შემცირდება. რუსეთის ბანკი 4%-იანი მდგრადი მიზნის მიღწევას მხოლოდ 2027 წელს გეგმავს.

    ცენტრალურმა ბანკმა განაცხადა, რომ შეინარჩუნებდა მკაცრ მონეტარულ პირობებს. პრესრელიზში ხაზგასმულია, რომ ეს ნიშნავს „მკაცრი მონეტარული პოლიტიკის ხანგრძლივ პერიოდს“. შემდგომი გადაწყვეტილებები დამოკიდებული იქნება ინფლაციის შენელების მდგრადობაზე.

    ინფლაცია და რისკები

    მარეგულირებელმა ბოლო თვეებში ინფლაციის მოლოდინების ზრდა აღნიშნა. ამასობაში, საკრედიტო აქტივობა მაღალი რჩება. ცენტრალური ბანკის თქმით, „ინფლაციის ხელშემწყობი რისკები კვლავ აჭარბებს დეინფლაციის რისკებს“.

    გამოვლენილი ძირითადი რისკები მოიცავს:

    • ეკონომიკის გადახრა დაბალანსებული ზრდისგან
    • მზარდი ინფლაციის მოლოდინები
    • დღგ-ს და რეგულირებადი ფასების ზრდის შედეგები
    • საგარეო ვაჭრობის გაუარესება
    • გეოპოლიტიკური დაძაბულობა

    ფასები, სტატისტიკა და ექსპერტების მოსაზრებები

    მოსახლეობის შეფასება ნოემბერში ფასების ზრდის შესახებ 14.5%-მდე გაიზარდა. InFOM LLC-ის კვლევის თანახმად, სამთვიანი ინფლაციის მოლოდინები 13.3%-მდე გაიზარდა. Rosstat-ის მონაცემებით, ინფლაცია წლის დასაწყისიდან 5.37%-მდე დაჩქარდა, ხოლო ნოემბერში წლიურმა მაჩვენებელმა 6.64% შეადგინა.

    „სბერCIB Investment Research“-ის უფროსმა სტრატეგმა, იგორ რაპოხინმა, აღნიშნა, რომ „სეზონურად კორექტირებული ინფლაცია 4%-ზე დაბალი იყო“, ხოლო ძირითადი ინფლაცია 3.6%-ს შეადგენდა. ფინანსური ფინანსთა მინისტრმა, მაქსიმ ტიმოშენკომ, განაკვეთის შემცირებას „კომპრომისული გადაწყვეტა“ უწოდა და ნავთობის, რუბლისა და მოთხოვნის ზეწოლა მოიყვანა.